Bireysel Emeklilik Sistemi; çalışma yıllarında biriktirilen katkı paylarının profesyonel portföy yönetimi altında uzun vadeli yatırıma dönüştürüldüğü, devlet teşvikiyle desteklenen ve kamu sosyal güvenlik sistemini tamamlayıcı işlev gören özel bir emeklilik modelidir. 2003 yılında 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu ile yürürlüğe girmiş; mevzuat çerçevesinde günümüze kadar pek çok yapısal güncelleme ile şekillenmiştir. Bu yazı; BES'i değerlendirmekte olan okuyuculara sistemin işleyişini, finansal mekanizmalarını, alternatif yatırım araçlarıyla karşılaştırmalı pozisyonunu ve 2026 yılı itibarıyla geçerli mevzuat çerçevesini sigortacılık literatürü diliyle aktarmayı amaçlamaktadır.
Bireysel Emeklilik Sistemi Nedir?
Bireysel Emeklilik Sistemi; aktif çalışma dönemindeki tasarrufların profesyonel portföy yöneticileri tarafından emeklilik yatırım fonlarında değerlendirildiği ve emeklilik döneminde sigortalıya birikim ile yatırım getirisinin sunulduğu uzun vadeli bir tasarruf ve yatırım modelidir. Sistem; zorunlu sosyal güvenlik şemsiyesi (SGK) ile rekabet eden değil, onunla birlikte çalışan tamamlayıcı bir finansal araçtır. Bu nedenle kamu emekli aylığını ikame etmez; emeklilik döneminde ek gelir oluşturarak yaşam standardının korunmasını destekler.
Makroekonomik açıdan BES'in temel hedefi; ulusal tasarruf oranını artırmak, sermaye piyasalarına uzun vadeli kaynak sağlamak ve istihdam ile kalkınmanın finansmanına bireysel düzeyde katkı yapmaktır. Sistem; Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından düzenlenip denetlenmekte; fonlar Sermaye Piyasası Kurulu (SPK) gözetimi altında portföy yönetim şirketlerince yönetilmekte; katılımcı adına saklama işlemi ise Takasbank tarafından yürütülmektedir. Bu çok katmanlı denetim yapısı; sistemin operasyonel ve finansal güvenliğinin yapı taşıdır.
Sistemin Paydaşları ve Güvenlik Mekanizması
BES'i sağlam kılan unsurlardan biri; sözleşme tarafları arasındaki rol ayrımının net biçimde tanımlanmış olmasıdır. Aşağıdaki tablo; sistemde yer alan paydaşların görevlerini özetlemektedir.
| Paydaş | İşlev |
|---|---|
| Katılımcı | Sözleşmeyi yapan, katkı payı ödeyen ve sistemden yararlanan birey. |
| Emeklilik Şirketi | Sözleşmeyi yürüten, katkı paylarını ilgili fonlara yönlendiren SEDDK lisanslı kurum. |
| Portföy Yönetim Şirketi | Emeklilik yatırım fonlarını SPK lisanslı profesyonel ekiplerle yöneten kurum. |
| Takasbank | Katılımcı adına fon paylarının saklanmasını ve mutabakat süreçlerini yürüten kurum. |
| Emeklilik Gözetim Merkezi (EGM) | Sistemin elektronik altyapısını ve devlet katkısı hesaplamalarını yöneten merkez. |
| SEDDK | Sistemin düzenleyici ve denetleyici otoritesi. |
| Devlet | Katkı payına %20 oranında ek katkı sağlayan ve sistemi finansal teşvik mekanizmasıyla destekleyen taraf. |
Yapısal güvence
Katılımcının fon payları ve devlet katkısı; emeklilik şirketinin mal varlığından bağımsız olarak Takasbank nezdinde katılımcı adına saklanır. Bu yapısal ayrım, emeklilik şirketinin mali durumundan bağımsız olarak birikimin korunmasını sağlar; sistemin temel güvence ilkelerinden biridir.
Devlet Katkısı: Oran, Üst Limit ve Hak Ediş
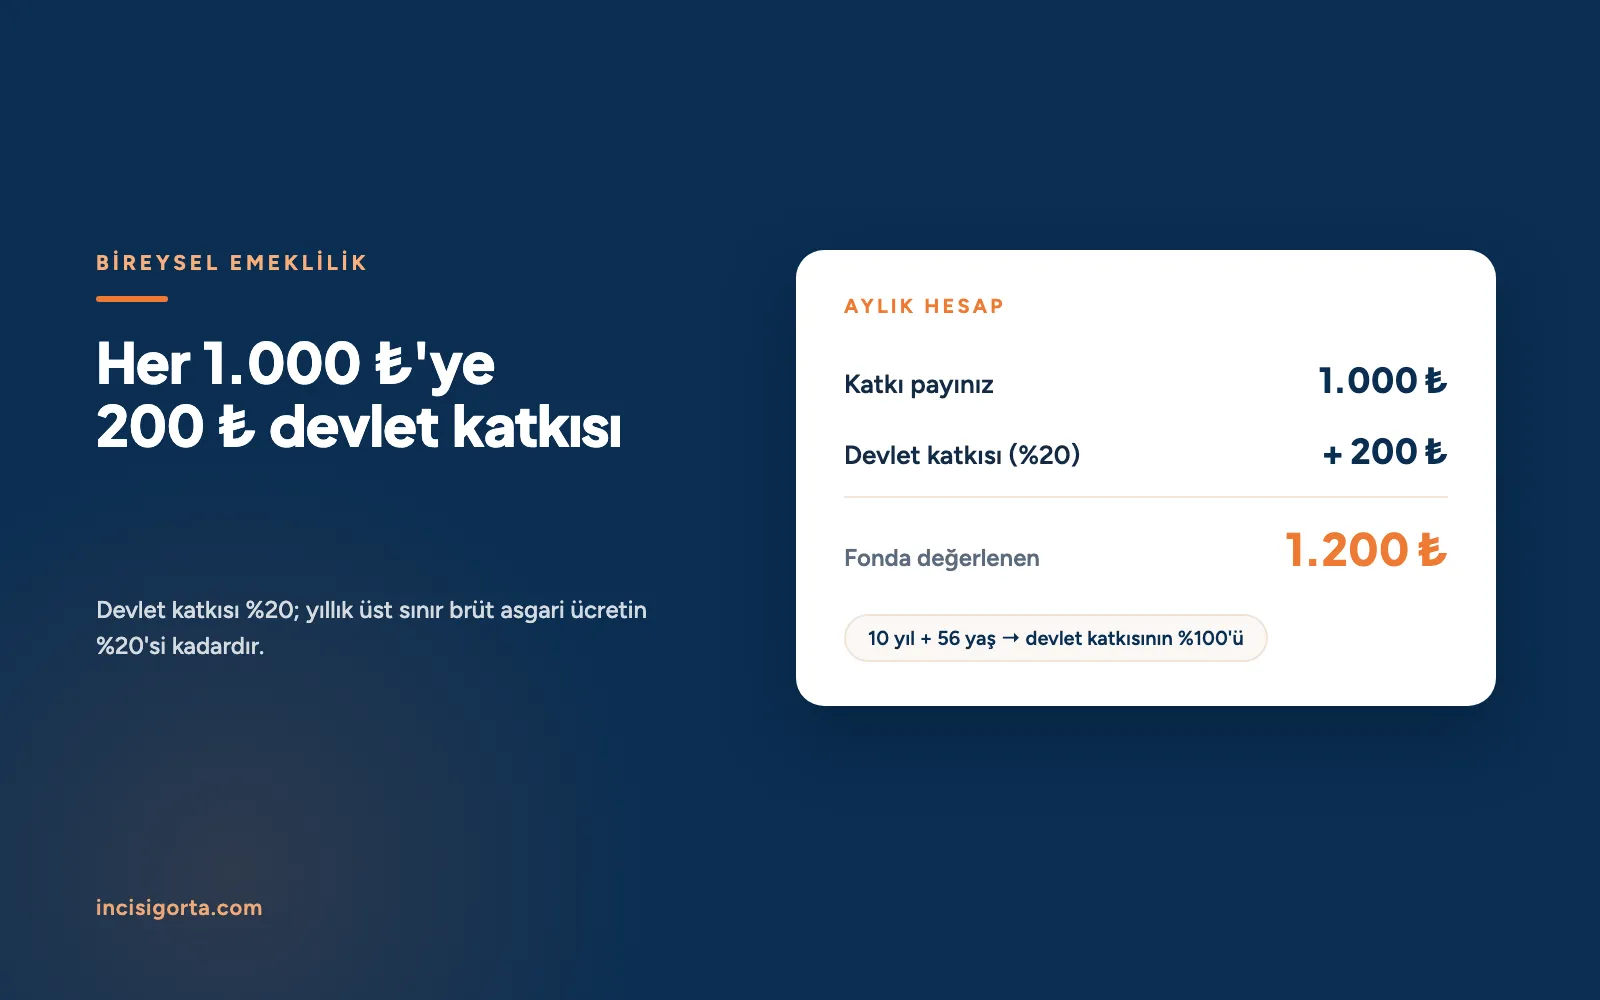
Devlet katkısı; sigortacılık literatüründe "piyasa teşviki" olarak nitelendirilen, sistemin en güçlü cazibe unsurlarından biridir. 1 Ocak 2013 tarihinde yürürlüğe giren bu uygulama; 1 Ocak 2026 itibarıyla yürürlüğe giren Cumhurbaşkanı Kararı uyarınca %20 oranı üzerinden hesaplanmaktadır. Yani katılımcı tarafından ödenen her 1.000 TL'lik katkı payı için sisteme ek 200 TL devlet katkısı yatırılır.
Uygulama
Aylık 1.000 TL düzenli katkı payı ödemesi yapan bir katılımcının emeklilik hesabına; her ay sonunda 200 TL ek devlet katkısı işlenir. Bu sayede toplam aylık birikim 1.200 TL olarak fonlarda değerlendirilmeye başlar.
Yıllık Üst Limit Mekanizması
Devlet katkısının bir takvim yılında ödenebilecek azami tutarı; o yıla ilişkin yıllık brüt asgari ücretin %20'si ile sınırlandırılmıştır. 2026 yılı için aylık brüt asgari ücret 33.030 TL olarak belirlenmiş olup yıllık brüt asgari ücret 396.360 TL'ye karşılık gelmektedir. Buna göre 2026 yılında üst limitten faydalanmak isteyen bir katılımcının yıllık 396.360 TL katkı payı ödemesi gerekmekte; bu ödeme karşılığında 79.272 TL azami devlet katkısı hak edilmektedir.
| Parametre (2026 Yılı) | Tutar |
|---|---|
| Aylık brüt asgari ücret | 33.030 TL |
| Yıllık brüt asgari ücret | 396.360 TL |
| Devlet katkısı oranı | %20 |
| Maksimum yıllık devlet katkısı | 79.272 TL |
| Bu üst limit için gereken yıllık katkı payı | 396.360 TL |
Devreden katkı payı uygulaması
22 Ocak 2022 tarihli 7351 sayılı Kanun ve buna istinaden 31 Aralık 2022'de yayımlanan Yönetmelik uyarınca; bir takvim yılı içinde yıllık brüt asgari ücret tutarını aşan katkı payı ödemeleri "devreden katkı payı" olarak takip eden yılların devlet katkısı hesaplamasına dahil edilir. Bu mekanizma; toplu ödeme yapan katılımcıların aşan tutar için devlet katkısı hakkını kaybetmemesini sağlar.
Hak Ediş Oranları
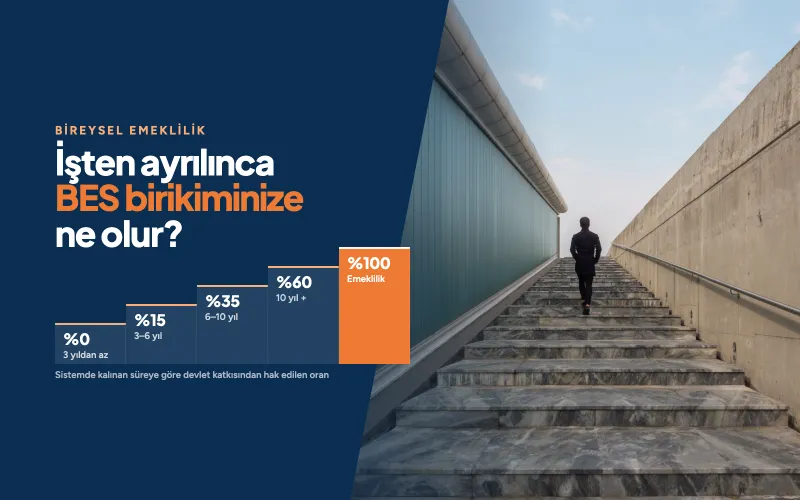
Devlet katkısı; sisteme yatırıldığı anda katılımcının kullanımına açık değildir. Hak ediş oranı, katılımcının sistemde kalma süresi ile orantılıdır. Aşağıdaki tablo; 56 yaşını doldurmamış katılımcılar için uygulanan hak ediş şemasını özetler.
| Sistemde Kalma Süresi | Hakedilen Devlet Katkısı Oranı |
|---|---|
| 3 yıldan az | %0 |
| 3 yıl | %15 |
| 6 yıl | %35 |
| 10 yıl | %60 |
| Emeklilik (10 yıl + 56 yaş) | %100 |
| Maluliyet veya vefat | %100 |
Stopaj Vergisi: Sistemden Çıkış Türüne Göre Vergileme
Bireysel Emeklilik Sistemi'nden ayrılma halinde; sadece anaparanın getirisi (yatırım kazancı) üzerinden stopaj kesintisi yapılır. Anaparanın kendisi vergiye tabi değildir. Stopaj oranı; sistemde kalma süresine ve emeklilik hakkının kullanılıp kullanılmadığına göre üç kademede uygulanır.
| Çıkış Şartı | Stopaj Oranı (Getiri Üzerinden) |
|---|---|
| 10 yıldan önce ayrılma | %15 |
| 10 yıl tamamlandı, 56 yaş beklenmedi | %10 |
| Emeklilik hakkıyla ayrılma (10 yıl + 56 yaş) | %5 |
Bu kademeli stopaj yapısı; sistemde uzun süre kalmayı doğrudan teşvik eden bir mekanizmadır. Banka mevduatı veya yatırım fonlarındaki sabit %15 stopaj oranı ile karşılaştırıldığında, BES'in emeklilik döneminde sağladığı %5 oranı ciddi bir vergisel avantaj oluşturur.
BES, Mevduat ve Altın: Karşılaştırmalı Pozisyon Analizi
Yatırım kararlarında; risk, likidite, vergi yapısı ve devlet teşviklerinin birlikte değerlendirilmesi esastır. BES; uzun vadeli ve devlet destekli yapısıyla kısa vadeli yatırım araçlarından önemli ölçüde farklılaşır. Aşağıdaki matris; sıkça tercih edilen üç enstrümanın temel kriterler üzerinden karşılaştırmasını sunar.
| Kriter | BES | Mevduat | Altın |
|---|---|---|---|
| Vade | Uzun (10+ yıl) | Kısa (1 ay-1 yıl) | Esnek |
| Devlet teşviki | %20 doğrudan katkı | Yok | Yok |
| Stopaj (getiri) | %5-15 (süreye göre) | %15 | Fiziki altında yok |
| Likidite | Düşük (kesintili) | Yüksek | Yüksek |
| Profesyonel yönetim | Var (SPK lisanslı) | Yok | Yok |
| Tipik kullanım | Emeklilik birikimi | Kısa vadeli park | Enflasyondan korunma |
| Haczedilemezlik | Kısmen var (devlet katkısı) | Yok | Yok |
Bu karşılaştırmada görüldüğü üzere; BES'in en güçlü tarafı %20 oranındaki doğrudan devlet katkısı ve emeklilikte uygulanan düşük stopaj oranıdır. Mevduat ve altın gibi araçlar; kısa vadeli ihtiyaçların karşılanması veya enflasyondan korunma amacıyla tercih edilirken, BES uzun vadede bileşik getirinin gücünden yararlanan stratejik bir yapı olarak öne çıkar.
Sistemden Ayrılmadan Kısmen Ödeme Hakkı
BES'in pek çok katılımcı tarafından bilinmeyen önemli avantajlarından biri "kısmen ödeme" (kısmi çekiş) hakkıdır. Bu mekanizma; belirli yaşam olaylarında sigortalının sistemden tamamen çıkmasına gerek kalmadan birikiminin bir kısmına erişmesini sağlar. Kısmen ödeme hakkı şu durumlarda kullanılabilir:
- Konut alımı (ilk konut şartı yoktur)
- Evlilik
- Doğal afet sonucu zarar görme
Konut alımı ve evlilik için; sözleşmenin en az 5 yıllık olması ve belirli bir tutarda katkı payı ödenmiş olması koşulu aranır. Doğal afet durumunda bu süre şartı uygulanmaz. Çekilebilecek azami tutar birikimin %50'si ile sınırlıdır; ayrıca 3 yıl sistemde kalma taahhüdü verilir. Devlet katkısının bu çekişe dahil edilemeyeceği; yalnızca katılımcının kendi katkı payı ve fon getirisi üzerinden hesaplama yapılacağı önemli bir noktadır.
Kimler Bireysel Emeklilik Sistemine Katılabilir?
BES; istihdam durumu, gelir düzeyi veya yaş kısıtı olmaksızın geniş bir kitleye açık bir sistemdir. Aşağıdaki tablo, farklı katılımcı profilleri için sistemin sunduğu olanakları özetler.
| Profil | Sistemden Yararlanma Şekli |
|---|---|
| 18 yaş altı çocuklar | Veli veya vasi aracılığıyla katılımcı sıfatıyla dahil olur. Çocuk için açılan sözleşme; ebeveynin sözleşmesinden bağımsız olarak ayrı bir devlet katkısı limitinden yararlanır. |
| Ücretli çalışanlar | Bireysel sözleşme ile sisteme dahil olur; ek olarak işveren aracılığıyla Otomatik Katılım Sistemi (OKS) kapsamında ayrı bir sözleşmeleri olabilir. |
| Ev hanımları | SGK kaydı veya gelir şartı aranmadan sisteme dahil olabilir; aile bireyi tarafından da katkı payı ödenebilir. |
| Serbest meslek mensupları | Bireysel sözleşme ile katılır; gelirine göre esnek katkı payı belirleyebilir. |
| Çiftçiler ve esnaflar | Düzenli aylık geliri olmayan kesimler de düzenli veya değişken katkı payı ile sisteme dahil olabilir. |
| Yabancı uyruklular | Türkiye Cumhuriyeti vatandaşları ve Mavi Kart sahipleri devlet katkısı avantajından yararlanır; diğer yabancılar sözleşme açabilse de devlet katkısına hak kazanmaz. |
Limitler hakkında
Devlet katkısı limiti katılımcı bazında hesaplanır; aynı katılımcının birden fazla BES sözleşmesi olsa dahi yıllık üst limit toplam ödemeler üzerinden uygulanır. Ancak Otomatik Katılım Sistemi (OKS) sözleşmesi bu limite dahil değildir; OKS için ayrı bir devlet katkısı limiti söz konusudur.
Otomatik Katılım Sistemi (OKS) ve Yeni TES Düzenlemesi
Bireysel emeklilik sisteminin istihdam temelli iki türevi bulunmaktadır: 2017 yılında uygulamaya konulan Otomatik Katılım Sistemi (OKS) ve 2026 yılı içinde yürürlüğe girmesi planlanan Tamamlayıcı Emeklilik Sistemi (TES).
Otomatik Katılım Sistemi (OKS)
OKS; 45 yaşını doldurmamış kamu ve özel sektör çalışanlarının işverenleri tarafından otomatik olarak bireysel emeklilik planına dahil edildiği bir sistemdir. Çalışanın brüt maaşının %3'ü oranındaki katkı payı bordrodan kesilerek emeklilik şirketine aktarılır; 1 Ocak 2026 itibarıyla yürürlüğe giren düzenleme uyarınca devlet katkısı %20 oranında uygulanır. Sisteme 2 aylık başlangıç dönemi içinde cayma hakkı tanınmıştır.
OKS hakkında detaylı bilgi için Otomatik Katılım sayfası incelenebilir.
Tamamlayıcı Emeklilik Sistemi (TES)
Türkiye Cumhuriyeti Orta Vadeli Programı kapsamında; 2026 yılı içinde Tamamlayıcı Emeklilik Sistemi'nin (TES) yürürlüğe alınması planlanmaktadır. Mevzuatın henüz tamamlanmamış olduğu sistemde; OKS'den temel farklılık, çalışan katkısına ek olarak işveren katkısının ve daha yüksek devlet katkısının zorunlu hale getirilmesidir.
| Kriter | Gönüllü BES | OKS / TES (planlanan) |
|---|---|---|
| Sözleşmeyi başlatan | Katılımcı (bireysel) | İşveren |
| Çalışan katkısı | Katılımcının seçtiği tutar | Brüt maaşın %3'ü |
| İşveren katkısı | Yok | OKS: yok / TES: %3 (zorunlu) |
| Devlet katkısı | %20 | OKS: %20 / TES: %30 (planlanan) |
| Cayma süresi | 60 gün | OKS: 2 ay / TES: tartışmalı |
| Katılım niteliği | Tamamen gönüllü | Otomatik dahil |
Mevzuat notu
TES'e ilişkin oranlar ve uygulama esasları; Resmi Gazete'de yayımlanacak kanun ve ikincil mevzuatla nihai olarak şekillenecektir. 2026 yılı içinde özel sektör çalışanlarına yönelik yürürlüğe alınması planlanan sistem; mevcut OKS yapısının devamı niteliğinde olup işveren katkısı ile genişletilmiş bir model olarak konumlandırılmaktadır. Mevzuatın yayımına kadar bilgilerin taslak nitelik taşıdığı unutulmamalıdır.
Erken Başlamanın Gücü: Bileşik Getiri Etkisi
Uzun vadeli birikimde matematiksel olarak en güçlü kavramlardan biri "bileşik getiri" etkisidir. Bir önceki dönemin getirisinin de yatırıma dahil olarak yeni getirinin hesaplama tabanını oluşturması; uzun vadede başlangıç farkını üstel biçimde büyütür. BES'te erken başlamak; hem bu bileşik etkiden tam yararlanma hem de her geçen yıl için ayrı bir devlet katkısı limiti hak etme anlamına gelir.
Uygulama
İki katılımcı ele alalım: Birinci katılımcı 25 yaşında sisteme dahil olup 56 yaşına kadar 31 yıl boyunca aylık 1.000 TL katkı payı öder. İkinci katılımcı ise 40 yaşında başlayıp 56 yaşına kadar 16 yıl boyunca aynı katkı payını öder. Ödenen toplam katkı payları (sadece anapara olarak) sırasıyla 372.000 TL ve 192.000 TL'dir. Ancak fon getirileri ve devlet katkısı hesaba katıldığında oluşacak birikim arasındaki fark, basit bir 180.000 TL'den çok daha büyük olur. Erken başlamanın değeri, getirilerin uzun süre fonlarda büyüyebilmesinden kaynaklanır.
Bu nedenle BES; sigortacılık literatüründe "zamanla değer kazanan bir sözleşme" olarak tanımlanır. Sisteme katılım kararının ertelenmesi; o yıla ait devlet katkısı limitinden yararlanma hakkının ve fon getirilerinin biriktirilmesinden vazgeçmek anlamına gelir.
Sistemin Sunduğu Diğer Avantajlar
BES; sadece tasarruf ve devlet katkısı üzerine kurulu bir araç değildir. Mevzuatın katılımcıya sunduğu çeşitli yapısal kolaylıklar ve haklar mevcuttur.
- Faizli ve faizsiz fon seçenekleri: Katılımcı; risk profiline ve dini hassasiyetine uygun olarak hisse, tahvil, döviz, altın veya katılım bankacılığı esaslarına uygun faizsiz fonları tercih edebilir.
- Yıllık fon değişikliği hakkı: Bir takvim yılı içinde en fazla 12 kez fon dağılımı, 4 kez ise emeklilik planı değiştirilebilir.
- Alacağın devri (kredi teminatı): Türk Borçlar Kanunu çerçevesinde BES birikimi; sistemden ayrılmadan, devlet katkısı hariç tutarla bankalara teminat olarak gösterilebilir.
- Haczedilemezlik: Devlet katkısı ve getirileri haczedilemez, rehnedilemez ve iflas masasına dahil edilemez. Mevzuat çerçevesinde belirli oranda katkı payı da bu korumadan yararlanır.
- Birikimlerin sigorta şirketleri arası aktarımı: Katılımcı; sözleşmesini başka bir emeklilik şirketine aktarabilir. Aktarım sırasında devlet katkısı ve hak ediş süreleri korunur.
- E-Devlet üzerinden takip: Birikimler; e-Devlet üzerinde Takasbank Bireysel Emeklilik Bilgilendirme İşlemleri sayfasından, emeklilik şirketinin online şubesinden veya mobil uygulamasından izlenebilir.
Kararın Kişiselleştirilmesi: Doğru Plan İçin Profesyonel Değerlendirme
Bireysel Emeklilik Sistemi; yaş, gelir yapısı, risk algısı ve emeklilik hedefleri bakımından her katılımcı için farklı bir plan tasarımı gerektirir. Aylık katkı payı tutarı, fon dağılımı, döviz cinsi tercihler ve emeklilik dönemindeki çıkış stratejisi gibi unsurlar; uzun vadeli birikimin nihai değerini belirleyen kritik değişkenlerdir. Doğru tasarlanmış bir plan; %20 devlet katkısının, vergi avantajlarının ve fon getirilerinin maksimum verimle çalışmasını sağlar.
İnci Sigorta'nın deneyimli ekibi; size ve ailenize uygun Bireysel Emeklilik Sigortası planını birlikte tasarlar; Türkiye'nin önde gelen emeklilik şirketlerinin tekliflerini yan yana değerlendirerek bütçenize ve hedeflerinize en uygun çözümü sunar. Uzman değerlendirmesi için sigorta teklifi alın, ekibimiz size özel planı tasarlasın.
Kaynaklar
Bu içerikte yer alan oran, üst limit, hak ediş ve mevzuat bilgileri; 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu, 7351 sayılı Kanun (22 Ocak 2022) ve 31 Aralık 2022 tarihli Bireysel Emeklilik Sisteminde Devlet Katkısı Hakkında Yönetmelik esas alınarak derlenmiştir. 2026 yılı asgari ücret ve devlet katkısı üst limiti rakamları için T.C. Hazine ve Maliye Bakanlığı ile Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) açıklamaları temel alınmıştır. Sistemin teknik altyapısı ve katılımcı bazlı sorgulama hizmetleri için egm.org.tr (Emeklilik Gözetim Merkezi) ve seddk.gov.tr adreslerine başvurulabilir. Tamamlayıcı Emeklilik Sistemi'ne (TES) ilişkin bilgiler 2026 yılı Mart ayı itibarıyla kamuoyuna açıklanan taslak düzenlemeler çerçevesinde sunulmuş olup nihai mevzuatla kesinleşecektir.