Bireysel Emeklilik Sistemi (BES) sözleşmesi imzalanırken katılımcının karşılaşacağı kesinti türlerinin önceden bilinmesi; uzun vadeli birikim planlamasının doğru yapılabilmesi açısından kritik önem taşır. 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu ve buna istinaden yayımlanan ikincil mevzuat; uygulanabilecek tüm kesintilerin oranlarını ve üst sınırlarını net biçimde tanımlamıştır. Bu yazı; BES'te uygulanan beş ana kesinti türünü 2026 yılı parametreleri ışığında ele almakta; her bir kesinti için hesaplama örnekleri sunarak okuyucuya pratik bir çerçeve oluşturmaktadır.
BES'te Uygulanan Kesinti Türleri
Mevzuat çerçevesinde BES sözleşmelerinde uygulanabilecek beş temel kesinti türü bulunmaktadır. Aşağıdaki tablo; bu kesintilerin niteliklerini ve uygulama dönemlerini özetlemektedir.
| Kesinti Türü | Uygulama Dönemi | Hesaplama Tabanı |
|---|---|---|
| Giriş aidatı | İlk 5 yıl (peşin/ertelenmiş) | Aylık brüt asgari ücret %8,5 |
| Yönetim gider kesintisi | İlk 5 yıl, aylık | Aylık brüt asgari ücret %8,5 |
| Fon toplam gider kesintisi (FTGK) | Sözleşme süresince, günlük | Fon net varlık değeri |
| Ara verme kesintisi | Ödeme askıya alındığında | Ara verilen her tam ay |
| Stopaj (vergi) | Sistemden çıkış anında | Yatırım kazancı |
Yapısal Sınır
Yukarıdaki kesintilerin tümü; mevzuatta belirlenmiş üst sınırlar çerçevesinde uygulanır. Emeklilik şirketleri bu sınırları aşan kesinti yapamaz. 1 Ocak 2021 itibarıyla yürürlüğe giren bir başka koruyucu mekanizma; sözleşmenin 6. yılı ve sonrasında yapılan toplam kesintilerin devlet katkısı hesabındaki tutar üzerinden hesaplanan üst sınırı aşmamasıdır. Aksi durumda fazla kesinti katılımcıya iade edilir.
Giriş Aidatı ve Yönetim Gider Kesintisi (İlk 5 Yıl)
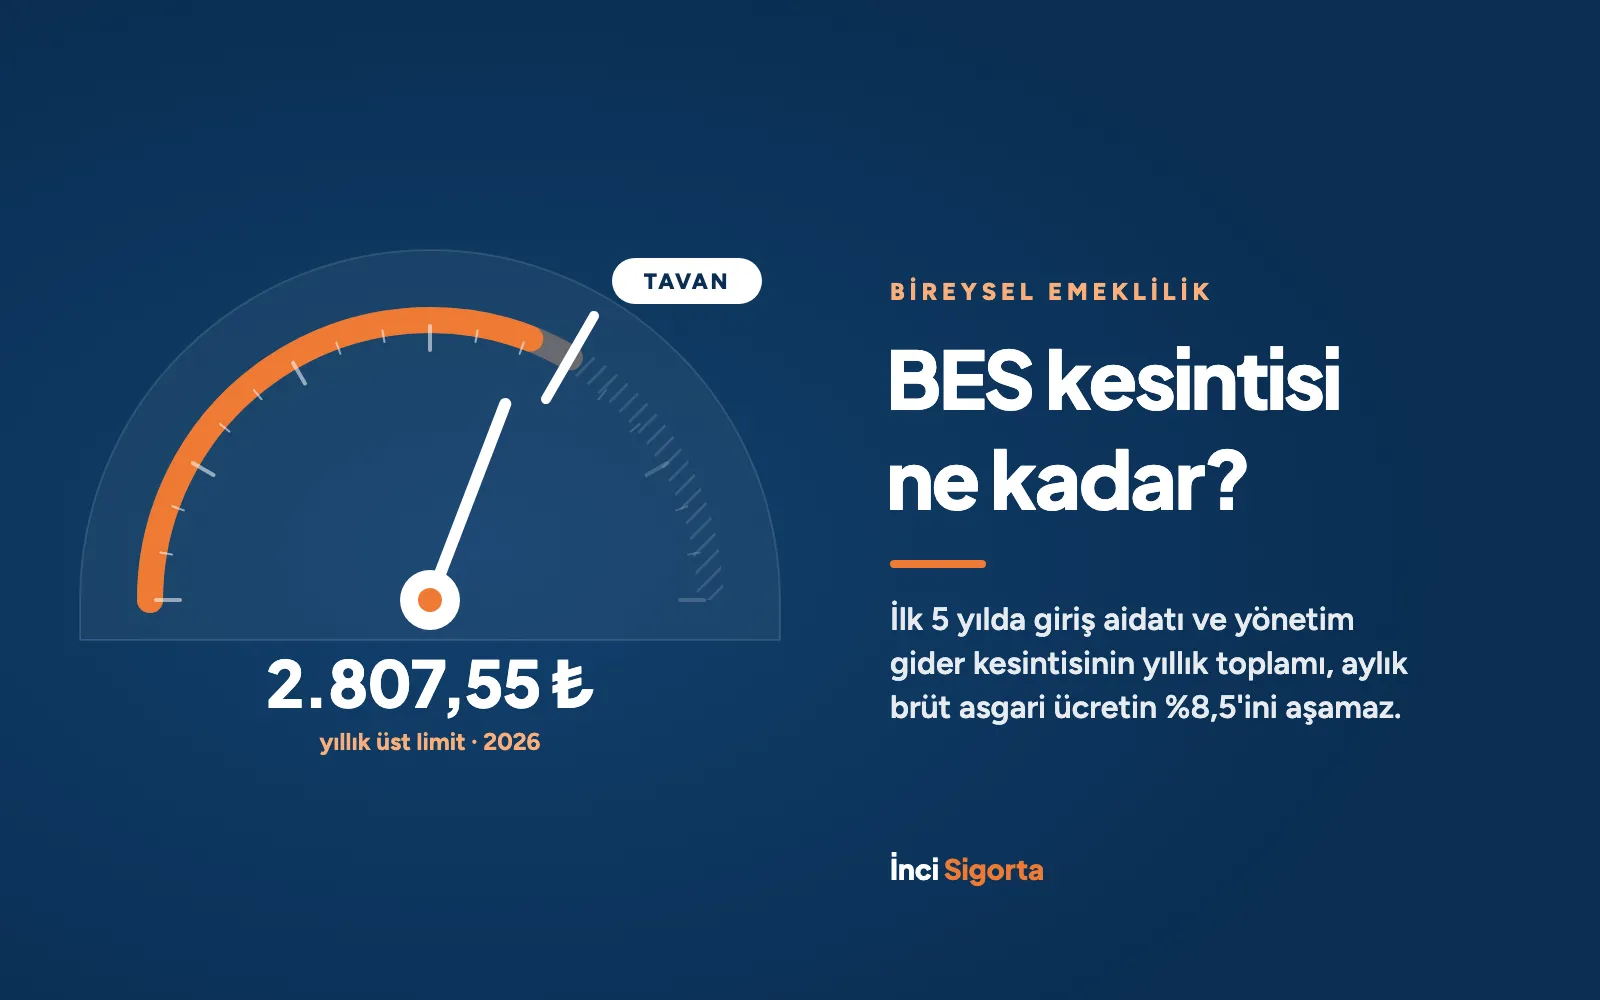
Sözleşmenin ilk 5 yılında uygulanan iki ana kesinti vardır: giriş aidatı ve yönetim gider kesintisi (YGK). Bu iki kesintinin yıllık toplam tutarı; mevzuat uyarınca aylık brüt asgari ücretin %8,5'ini aşamaz. 5 yıllık sürenin tamamlanmasından sonra her iki kesinti de uygulanmaz.
2026 Yılı Üst Limit Hesaplaması
2026 yılı için aylık brüt asgari ücret 33.030 TL olarak belirlenmiştir. Bu durumda yıllık üst sınır aşağıdaki gibi hesaplanır:
Hesaplama: 33.030 TL × %8,5 = 2.807,55 TL (yıllık üst limit). Aylık eşdeğeri ise 2.807,55 TL ÷ 12 = 233,96 TL'dir. Yani 2026 yılında hangi emeklilik şirketinde olursanız olun, sözleşmenizin ilk 5 yılı boyunca giriş aidatı ve yönetim gider kesintisi toplamı yıllık 2.807,55 TL'yi aşamaz.
5 Yıllık Toplam Maliyet
İlk 5 yıl boyunca uygulanabilecek kesintilerin toplamı; her yılın brüt asgari ücretinin %8,5'i üzerinden hesaplanır. Asgari ücretin yıllık değişimi göz önünde bulundurulduğunda; 2021-2026 arasındaki kesinti üst limitleri aşağıdaki şekilde gerçekleşmiştir.
| Yıl | Aylık Brüt Asgari Ücret | Yıllık Üst Limit (%8,5) |
|---|---|---|
| 2021 | 3.577,50 TL | 304,09 TL |
| 2022 | 5.004,00 TL | 425,34 TL |
| 2023 | 10.008,00 TL | 850,68 TL |
| 2024 | 20.002,50 TL | 1.700,21 TL |
| 2025 | 26.005,50 TL | 2.210,47 TL |
| 2026 | 33.030,00 TL | 2.807,55 TL |
2021-2026 yılları arasında uygulanabilecek toplam üst limit; bu yılların kesintilerinin toplanmasıyla yaklaşık 8.298 TL olarak hesaplanır. 5 yıllık dönemi 2026'dan ileriye doğru projekte ettiğinizde ise toplam üst sınır asgari ücretin değişim oranına göre çok daha yüksek tutarlara ulaşabilir.
Giriş Aidatı ile Yönetim Gider Kesintisi Arasındaki İnce Fark
Mevzuat; her iki kesinti için ortak bir üst limit belirlemekle birlikte, ikisi arasındaki uygulama farkı katılımcının dikkat etmesi gereken bir konudur.
- Giriş aidatı: Sözleşme başlangıcında peşin tahsil edilebilir veya ileri tarihe ertelenebilir ("ertelenmiş giriş aidatı"). Erken ayrılma durumunda; hak kazanılmış ancak henüz tahsil edilmemiş kısım birikimden indirilir.
- Yönetim gider kesintisi: Aylık olarak ve sözleşmenin yıldönümlerine göre tahsil edilir. Ertelenemez; başlangıçta tahsil edilmezse sonradan toplu olarak alınamaz.
Plan Seçiminde Pratik Yaklaşım
Piyasada giriş aidatı ve yönetim gider kesintisi olmayan ya da bu kesintilerin yalnızca bir kısmını uygulayan emeklilik planları mevcuttur. Sözleşme imzalanmadan önce; bilgilendirme formundaki kesinti maddesinin dikkatle incelenmesi ve plan karşılaştırması yapılması önerilir. Aynı bilgi formunda; ertelenmiş giriş aidatı uygulamasının olup olmadığı da net biçimde belirtilir.
Erken Ayrılmada Ertelenmiş Giriş Aidatının Geri Çağrılması
İlk 5 yıl içinde sistemden ayrılan katılımcılarda; sözleşme süresinin tamamlanmamış kısmına denk gelen ertelenmiş giriş aidatı, birikimden mahsup edilebilir. Aşağıdaki örnek; bu durumun nasıl işlediğini göstermektedir.
Hesaplama: 5 Mayıs 2021 tarihinde başlayan bir sözleşmeden 1 Şubat 2026 itibarıyla ayrılan katılımcı için; ilgili sözleşmede o tarihe kadar 2.150 TL peşin giriş aidatı ve 1.000 TL yönetim gider kesintisi (toplam 3.150 TL) tahsil edilmiştir. Sözleşmenin 5 yıllık üst limit toplamı (2021-2026 yıllarının %8,5 oranlarının yıldönümlerine göre toplamı) 7.994,25 TL'dir. Daha önce tahsil edilmemiş tutar 7.994,25 - 3.150 = 4.844,25 TL olarak birikimden ertelenmiş giriş aidatı olarak indirilebilir.
Önemli İstisna
Emeklilik hakkının kullanılması, vefat veya maluliyet nedeniyle sistemden ayrılma durumunda ertelenmiş giriş aidatı tahsil edilmez. Bu durum; sistemden çıkış nedeninin zorunlu olduğu hallerde katılımcının korunmasını amaçlar.
Fon Toplam Gider Kesintisi (FTGK)
Fon toplam gider kesintisi; emeklilik yatırım fonlarının yönetiminden kaynaklanan giderlerin karşılanması için fonun net varlık değeri üzerinden günlük olarak hesaplanan kesintidir. Giriş aidatı ve yönetim gider kesintisinden farklı olarak; FTGK sözleşme süresi boyunca devam eder. Mevzuat; fon türüne göre farklı üst sınırlar belirlemiştir.
| Fon Grubu | Günlük Üst Sınır | Yıllık Üst Sınır |
|---|---|---|
| Para piyasası, kıymetli madenler fonları | Yüz binde 3 | %1,09 |
| Borçlanma, standart, endeks fonları | Yüz binde 5,25 | %1,91 |
| Hisse senedi ve diğer fonlar | Yüz binde 6,25 | %2,28 |
Hesaplama: Hisse senedi fonunda 100.000 TL birikimi olan bir katılımcı için yıllık üst sınır kesinti tutarı: 100.000 TL × %2,28 = 2.280 TL. Aynı katılımcı para piyasası fonunda olsaydı: 100.000 TL × %1,09 = 1.090 TL. Fon türü tercihinin yıllık 1.190 TL net maliyet farkına yol açtığı görülmektedir. Uzun vadede bu fark bileşik etkiyle büyür.
6. Yıl ve Sonrasında FTGK İade Mekanizması
1 Ocak 2021 itibarıyla yürürlüğe giren mevzuat değişikliği; sözleşmenin 6. yılı ve sonrasında alınan FTGK için kademeli iade mekanizması getirmiştir. Buna göre sözleşme yılı arttıkça emeklilik şirketi tarafından alınan FTGK'nın belirli bir oranı katılımcının bireysel emeklilik hesabına iade edilir.
İade Oranlarının Mantığı
İade oranı; sözleşmenin 6. yılında düşük başlar, her yıl 2,5 puan artarak 14. yıla kadar yükselir ve 15. yıl ve sonrasında sabitlenir. Bu yapı; uzun süre sistemde kalan katılımcıyı, fon yönetim giderlerinin kümülatif etkisinden korumayı amaçlayan koruyucu bir mekanizmadır. İade her sözleşme yılı sonunu takip eden 5 iş günü içinde yapılır.
Ara Verme Kesintisi
Düzenli katkı payı ödemesi yapılmaması durumunda; "ara verme" statüsüne geçen sözleşmeler için ek bir yönetim gideri kesintisi uygulanabilir. Bu kesinti; ara verilen her tam ay için mevzuatta belirlenmiş azami limite kadar tahsil edilebilir.
Ara verme kesintisi; sözleşmenin pasif kaldığı dönemde sistemin operasyonel maliyetinin karşılanması amacıyla tasarlanmıştır. Bazı emeklilik şirketleri bu kesintiyi uygulamamayı tercih edebilir. Ödemeye ara vermek zorunda kalınması durumunda; sözleşmenin bilgilendirme formunda yer alan ara verme kesintisi maddesinin incelenmesi tavsiye edilir.
Ara Verme ile İlgili Pratik Bilgi
Düzenli katkı payı vadesi geçtikten sonra 3 ay içinde ödeme tamamlanmazsa sözleşme "düzensiz ödeme" statüsüne geçer. Bu statüde sözleşme sonlandırıldığında, devlet katkısına ilişkin kesinti kontrolleri uygulanmaz. Bu nedenle uzun süreli ara verme planlanıyorsa süreç hakkında uzman görüşü almak yerinde olur.
Otomatik Katılım Sistemi (OKS) Kapsamında Maaş Kesintisi
İstihdam temelli bir bireysel emeklilik modeli olan Otomatik Katılım Sistemi'nde (OKS); 45 yaş altı çalışanlar işverenleri tarafından otomatik olarak sisteme dahil edilir. Çalışanın brüt prime esas kazancından %3 oranında kesinti yapılır ve bu tutar emeklilik şirketine aktarılır. Kesinti oranı; çalışanın talebi üzerine artırılabilir ancak işveren kendi inisiyatifiyle bu oranı değiştiremez.
2026 Yılı OKS Kesinti Tutarları
2026 yılı için aylık brüt asgari ücret 33.030 TL ve SGK prime esas kazanç tavanı 297.270 TL olarak belirlenmiştir. Buna göre OKS kesinti tutarları aşağıdaki gibi hesaplanır.
| Çalışan Profili | Prime Esas Kazanç | Aylık OKS Kesintisi | Oran |
|---|---|---|---|
| Asgari ücretli çalışan | 33.030 TL | 990,90 TL | %3 |
| Orta gelirli çalışan | 60.000 TL | 1.800,00 TL | %3 |
| Yüksek gelirli çalışan | 150.000 TL | 4.500,00 TL | %3 |
| Tavan ve üstü çalışan | 297.270 TL ve üstü | 8.918,10 TL | %3 |
Tabloda görüldüğü üzere; SGK prime esas kazanç tavanını (297.270 TL) aşan ücret düzeylerinde dahi OKS kesintisi tavandan hesaplanır. Yani 2026 yılında uygulanabilecek azami aylık kesinti tutarı 8.918,10 TL'dir.
İşveren Sorumluluğu
OKS kesintisinin doğru oranda yapılması ve emeklilik şirketine zamanında aktarılması yasal olarak işverenin sorumluluğundadır. Bordroda yer alan OKS kalemi çalışanın net maaşına doğrudan etki ettiği için; ay başında yapılacak hesaplamada kesinti oranının kontrol edilmesi önerilir.
OKS hakkında detaylı bilgi için Otomatik Katılım sayfası incelenebilir.
Sistemden Çıkış Halinde Stopaj (Vergi) Kesintisi
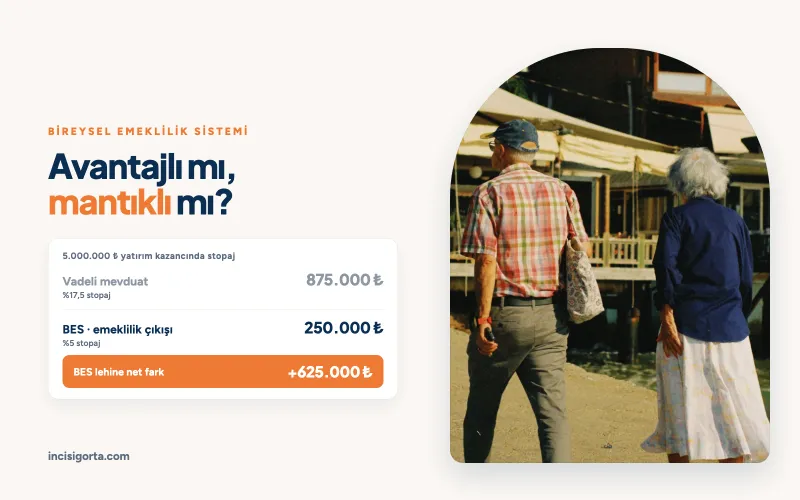
Bireysel Emeklilik Sistemi'nden ayrılma anında uygulanan stopaj; anaparaya değil, yatırımın getirisine (kâr kısmına) uygulanır. Bir başka ifadeyle; ödenen katkı paylarının kendisi vergiye tabi tutulmaz. Stopaj oranı; sistemde kalma süresine ve emeklilik hakkının kullanılıp kullanılmadığına bağlı olarak üç farklı kademede uygulanır.
| Çıkış Şartı | Stopaj Oranı | Vergileme Tabanı |
|---|---|---|
| 10 yıldan önce ayrılma | %15 | Yatırım kazancı |
| 10 yıl tamamlandı, 56 yaş beklenmedi | %10 | Yatırım kazancı |
| Emeklilik (10 yıl + 56 yaş), maluliyet veya vefat | %5 | Yatırım kazancı |
Hesaplama: Bir katılımcı 5. yılda sistemden ayrılmaktadır. Toplam birikimi 100.000 TL olup bunun 60.000 TL'si ödenen katkı payı (anapara) ve 40.000 TL'si fon getirisidir. Stopaj yalnızca getiri kısmı üzerinden hesaplanır: 40.000 TL × %15 = 6.000 TL. Aynı katılımcı emeklilik hakkını kullanarak çıkış yapsaydı stopaj 40.000 TL × %5 = 2.000 TL olacak ve 4.000 TL daha az vergi ödenecekti.
Devlet Katkısının Hak Ediş Oranları
Sistemden ayrılma anında değerlendirilmesi gereken bir başka unsur; o ana kadar hesaba yatırılmış olan devlet katkısının ne kadarının hak edildiğidir. Mevzuat; sistemde kalma süresine bağlı olarak kademeli bir hak ediş şeması belirlemiştir.
| Sistemde Kalma Süresi | Hakedilen Devlet Katkısı Oranı |
|---|---|
| 3 yıldan az | %0 |
| 3 yıl tamamlandı | %15 |
| 6 yıl tamamlandı | %35 |
| 10 yıl tamamlandı (56 yaş altı) | %60 |
| Emeklilik (10 yıl + 56 yaş), maluliyet veya vefat | %100 |
Devlet katkısının hak ediş oranlarının uzun vadede yarattığı fark dramatiktir. 5. yılda sistemden ayrılan bir katılımcı; o ana kadar hesabına yatırılmış devlet katkısının yalnızca %15'ine sahip olur. Aynı katılımcı 10 yılı doldurduğunda %60'ına, emeklilikte ise tamamına hak kazanır. Bu mekanizma; uzun vadeli sistemde kalmayı doğrudan teşvik eden temel yapıdır.
Toplu Örnek: Bir Katılımcının 5 Yıllık Maliyeti
Aşağıdaki kapsamlı örnek; aylık 1.500 TL düzenli katkı payı ödeyen bir katılımcının ilk 5 yıl boyunca karşılaşacağı toplam kesintileri göstermektedir. Hesaplama; 2026 yılı başlangıçlı bir sözleşme varsayımıyla yapılmıştır ve 2026 sonrası asgari ücret değişimleri sabit kabul edilmiştir.
| Kalem | Yıllık Tutar | 5 Yıllık Toplam |
|---|---|---|
| Katkı payı (anapara) | 18.000 TL | 90.000 TL |
| Devlet katkısı (%20) | 3.600 TL | 18.000 TL |
| Giriş aidatı + YGK üst limiti | 2.807,55 TL | Yaklaşık 14.038 TL |
| FTGK (hisse fonu, yıllık %2,28) | Birikim üzerinden | Birikim üzerinden |
Tabloda yer alan kesinti tutarları; mevzuatın izin verdiği üst limitleri yansıtır. Pek çok emeklilik planında giriş aidatı ve yönetim gider kesintisi bu üst limitlerin altında veya tamamen sıfır olarak uygulanabilmektedir. Sözleşme imzalanmadan önce; ilgili bilgilendirme formundaki kesinti maddelerinin incelenmesi tavsiye edilir.
Bu örnekten çıkan kritik sonuç şudur: ilk 5 yıl içinde uygulanabilecek azami giriş aidatı ve YGK toplamı (yaklaşık 14.038 TL) ile aynı dönemde alınan devlet katkısının (18.000 TL) birbirine çok yakın olmasıdır. Yani devlet katkısı; üst limit kesintilerinin önemli bir kısmını telafi eden bir tampon işlevi görür. Üst limitten daha düşük kesinti uygulayan planlarda bu fark tamamen katılımcı lehine işler.
Birikimde Haczedilemezlik Koruması
Mevzuat; BES birikiminin belirli bir kısmının haczedilemez, rehnedilemez ve iflas masasına dahil edilemez olmasını güvence altına almıştır. Korunan tutar; sistemde geçirilen ay sayısı ile ilgili dönemin aylık brüt asgari ücretinin çarpımı kadardır. 2026 yılında bu tutar dramatik biçimde artmıştır.
Hesaplama: Sistemde 10 yılı (120 ay) tamamlamış bir katılımcı için 2026 yılı haczedilemezlik tutarı: 120 ay × 33.030 TL = 3.963.600 TL. Aynı hesaplama 2025 yılı brüt asgari ücreti (26.005,50 TL) üzerinden yapılsaydı koruma tutarı 3.120.660 TL olacaktı. Asgari ücretteki yıllık artışlar; haczedilemezlik korumasının tutarını da otomatik olarak yükseltir.
Devlet Katkısının Bağımsız Korunması
Yukarıdaki hesaplama katılımcı tarafından ödenen katkı paylarına yöneliktir. Devlet katkısı ve getirileri; bu hesaplamadan bağımsız olarak haczedilemez, rehnedilemez ve iflas masasına dahil edilemez. Bu yapı; BES'i kişinin finansal güvenliği açısından da güçlü bir koruma aracı haline getirir.
BES Kesintilerini Azaltmanın Pratik Yolları
Sözleşme imzalanmadan önce ve sözleşme süresince yapılacak doğru tercihler; toplam kesintinin önemli ölçüde azaltılmasını mümkün kılar. Aşağıdaki ilkeler; uzun vadeli BES yolculuğunda kesinti maliyetini optimize etmeye yardımcı olur.
- Plan karşılaştırması yapın: Aynı emeklilik şirketi içinde dahi farklı planlar farklı kesinti yapısına sahip olabilir. İlk 5 yılda giriş aidatı ve yönetim gider kesintisi uygulamayan veya bu kesintileri belirli katkı payı eşiklerinde sıfırlayan planlar mevcuttur.
- Bilgilendirme formunu dikkatle inceleyin: "Giriş aidatı yoktur" ifadesinin ardından bilgilendirme formunda "ertelenmiş giriş aidatı" maddesinin bulunup bulunmadığını kontrol edin. Bu fark; erken çıkış halinde önemli bir maliyet doğurabilir.
- Fon türü tercihinde optimal denge kurun: Yüksek FTGK oranlı (yıllık %2,28) hisse fonları; uzun vadede daha yüksek getiri potansiyeline sahip olsa da risk profilinize uygun olmayabilir. Para piyasası fonları ise düşük FTGK (yıllık %1,09) avantajıyla daha tutarlı bir getiri-maliyet dengesi sunabilir.
- En az 5 yıl sistemde kalın: Sözleşmenin 5. yılı tamamlandıktan sonra giriş aidatı ve YGK uygulanmaz. 6. yıl ve sonrasında ise FTGK iadesi mekanizması devreye girer. Bu nedenle 5 yıllık eşik; kesinti optimizasyonunun en kritik dönüm noktasıdır.
- Düzensiz ödeme statüsünden kaçının: Vade tarihinden itibaren 3 ay içinde ödeme tamamlanmazsa sözleşme "düzensiz ödeme" statüsüne geçer. Bu durum bazı koruyucu kontrollerin uygulanmamasına yol açabilir; uzun süreli ara verme planlanıyorsa profesyonel görüş alınması önerilir.
BES Kesintilerini Nasıl Sorgularsınız?
Mevcut BES sözleşmenizdeki kesintileri ve birikim durumunuzu birden fazla kanaldan takip etmek mümkündür. Bu bilgilerin düzenli kontrolü; uzun vadeli planlamanın sağlıklı yürümesi açısından önemlidir.
- e-Devlet üzerinden: Takasbank Bireysel Emeklilik Bilgilendirme İşlemleri sayfası üzerinden bakiye raporu, hareket raporu ve kesinti detayları görüntülenebilir.
- Emeklilik şirketinin online şubesi: Sözleşmenin bulunduğu emeklilik şirketinin internet veya cep şubesinde; kesinti ayrıntıları, fon dağılımı ve getiri performansı incelenebilir.
- Emeklilik Gözetim Merkezi (EGM): EGM tarafından yayınlanan BES Mobil uygulaması ve egm.org.tr web sitesi üzerinden kesinti hesaplama örnekleri ve genel bilgilere erişilebilir.
- Çağrı merkezleri: Sözleşmenin bulunduğu emeklilik şirketinin müşteri hizmetleri kanalı; sözleşmeye özel kesinti detayları için en doğrudan başvuru noktasıdır.
Kesintiler Hakkında Doğru Bilgiyle Plan Tasarımı
BES kesintileri; mevzuatla net biçimde sınırlandırılmış, şeffaf ve hesaplanabilir bir yapıya sahiptir. Sözleşme imzalanmadan önce planın kesinti yapısının doğru anlaşılması; uzun vadede birikim performansını doğrudan etkileyen en önemli kararlardan biridir. İlk 5 yıllık dönemde uygulanabilecek üst limit kesintilerin (yıllık 2.807,55 TL üst sınır) aynı dönemde alınan devlet katkısı tarafından büyük ölçüde dengelendiği unutulmamalıdır. Ayrıca düşük kesintili planların tercih edilmesi; uzun vadede ciddi bir net kazanç farkı yaratır.
İnci Sigorta'nın deneyimli ekibi; size uygun Bireysel Emeklilik Sigortası planını birlikte değerlendirir, kesinti yapısı en avantajlı olan plan tercihinde rehberlik eder. Türkiye'nin önde gelen emeklilik şirketlerinin tekliflerini yan yana karşılaştırarak doğru çözüme ulaşmak için sigorta teklifi alın, ekibimiz size özel planı tasarlasın.
Kaynaklar
Bu içerikte yer alan kesinti oranları, üst limitler ve hesaplama parametreleri; 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu, Bireysel Emeklilik Sistemi Hakkında Yönetmelik ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından yayımlanan ikincil mevzuat esas alınarak derlenmiştir. 2026 yılı asgari ücret tutarı (33.030 TL) ve SGK prime esas kazanç tavanı (297.270 TL) resmi açıklamalar üzerinden alınmıştır. Kesinti hesaplama örnekleri; egm.org.tr (Emeklilik Gözetim Merkezi) tarafından yayımlanan örnek hesaplamalardan uyarlanmıştır. Detaylı bilgi için seddk.gov.tr adresine başvurulabilir; sözleşmeye özel kesinti detayları için ilgili emeklilik şirketinin müşteri hizmetleri ile iletişime geçilmesi tavsiye edilir.