Türkçede tasarruf fonu ifadesi birbirinden tamamen farklı iki yapıyı anlatmak için kullanılıyor. Biri sermaye piyasası mevzuatına tabi olan yatırım fonu, diğeri ise faizsiz ev ve araç edindirme sistemi olan tasarruf finansman şirketi. İkisi farklı kanunlara tabidir, farklı kurumlarca denetlenir ve farklı riskler taşır.
Bu yazıda önce yatırım fonlarını ve türlerini, ardından emeklilik yatırım fonlarıyla farkını ele alacağız. Son bölümde ise tasarruf finansman sistemini ayrıca açıklayacağız.
Bu içerik bilgilendirme amaçlıdır ve yatırım tavsiyesi niteliği taşımaz.
Yatırım Fonu Nedir?
Yatırım fonu, tasarruf sahiplerinden katılma payı karşılığında toplanan para ya da diğer varlıklarla, tasarruf sahipleri hesabına portföy işletmek amacıyla kurulan ve tüzel kişiliği bulunmayan mal varlığıdır. Sermaye Piyasası Kurulu'nun bu yöndeki tanımı, fonun bir şirket değil, inançlı mülkiyet esasına dayanan bir varlık havuzu olduğunu vurgular.
Fonlar 6362 sayılı Sermaye Piyasası Kanunu ve Kurulun Yatırım Fonlarına İlişkin Esaslar Tebliği çerçevesinde düzenlenir. Fonu portföy yönetim şirketleri içtüzük ile kurar; portföy saklama görevi Takasbank ya da Kurulca yetkilendirilmiş kuruluşlardadır. Fon mal varlığı, kurucunun mal varlığından ayrıdır.
Yatırım Fonu Türleri Nelerdir?
Fonlar şemsiye fon çatısı altında kurulur ve her şemsiye fona bağlı alt fonlar ihraç edilir. Türü belirleyen ölçüt, portföyün ağırlıklı olarak hangi varlıklardan oluştuğudur.
| Fon Türü | Portföy Şartı |
|---|---|
| Borçlanma araçları | Toplam değerin en az yüzde 80'i kamu ve özel sektör borçlanma araçlarında |
| Hisse senedi | En az yüzde 80'i yerli veya yabancı ortaklık paylarında |
| Kıymetli madenler | En az yüzde 80'i borsada işlem gören altın ve diğer kıymetli madenlerde |
| Fon sepeti | En az yüzde 80'i diğer yatırım fonlarının ve borsa yatırım fonlarının katılma paylarında |
| Para piyasası | Kısa vadeli ve yüksek likiditeli araçlar, portföyün ağırlıklı ortalama vadesi sınırlıdır |
| Katılım | Faize dayalı olmayan araçlar: kira sertifikaları, katılma hesapları, ortaklık payları, kıymetli madenler |
| Karma | En az iki varlık türünden, her biri en az yüzde 20 olmak üzere toplam en az yüzde 80 |
| Değişken | Portföy sınırlamaları itibarıyla diğer türlerin hiçbirine girmeyen fonlar |
| Serbest | Katılma payları yalnızca nitelikli yatırımcılara satılan, portföy sınırlamalarına tabi olmayan fonlar |
| Garantili | Başlangıç yatırımının tamamının veya bir bölümünün bir garantör tarafından taahhüt edildiği fonlar |
| Koruma amaçlı | Başlangıç yatırımının korunmasının en iyi gayret esasıyla amaçlandığı fonlar, garantör taahhüdü yoktur |
Garantili fon ile koruma amaçlı fon arasındaki fark önemlidir. Garantili fonda bir garantör taahhüdü bulunur, koruma amaçlı fonda ise yalnızca en iyi gayret esası vardır.
Emeklilik Yatırım Fonu ile Yatırım Fonu Arasındaki Fark
Emeklilik yatırım fonları da Sermaye Piyasası Kurulu tarafından kuruluşuna izin verilen fonlardır, ancak farklı bir kanuna dayanır ve yalnızca bireysel emeklilik katılımcıları tarafından katkı payları üzerinden kullanılır.
| Ölçüt | Yatırım Fonu | Emeklilik Yatırım Fonu |
|---|---|---|
| Yasal dayanak | 6362 sayılı Sermaye Piyasası Kanunu | 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu |
| Kurucu | Portföy yönetim şirketi | Emeklilik şirketi |
| Kimler erişebilir | Herkes, doğrudan | Yalnızca bireysel emeklilik katılımcıları |
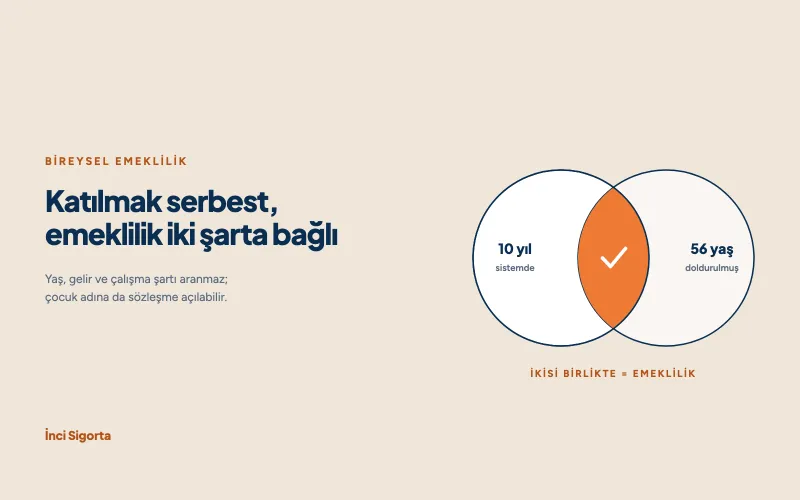
| Çıkış | Katılma payı istenildiğinde geri satılabilir | Emeklilik hakkı için 10 yıl sistemde kalma ve 56 yaş şartı |
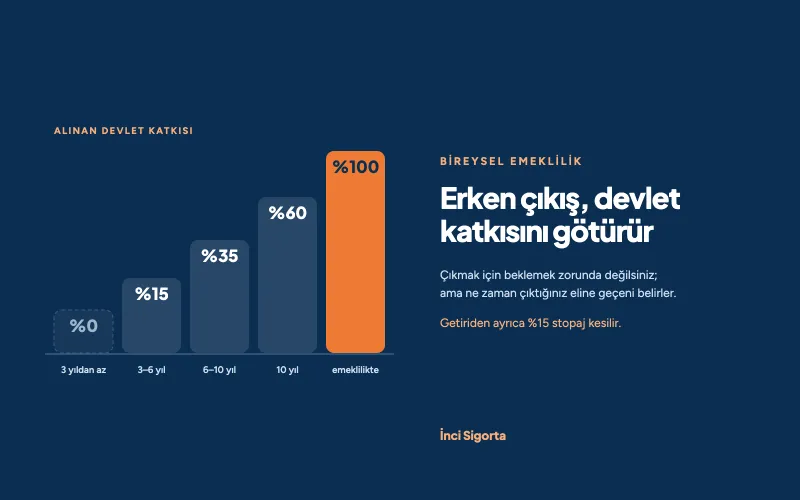
| Devlet katkısı | Yok | Katkı payı üzerinden devlet katkısı sağlanır |
| Alım satım platformu | TEFAS | BEFAS |
Emeklilik yatırım fonlarında da yatırım fonlarındaki gibi tür ayrımı vardır: hisse senedi, borçlanma araçları, katılım, karma, para piyasası, kıymetli madenler, endeks, fon sepeti ve değişken fonlar bulunur. Bunlara ek olarak sisteme özgü katkı fonu, standart fon, başlangıç fonu ve otomatik katılım standart fonu gibi kategoriler yer alır. Emeklilik şirketleri farklı risk ve getiri profilinde en az üç fon kurmakla yükümlüdür.
Fon Alım Satımı Nerede Yapılır?
Yatırım fonu katılma payları, Takasbank tarafından işletilen Türkiye Elektronik Fon Alım Satım Platformu üzerinden alınıp satılır. Yatırımcı, hesabının bulunduğu banka ya da aracı kurum üzerinden emir verir; emir platforma iletilir, takas ve saklama otomatik yürür. Bu yapı sayesinde farklı kurucuların fonlarına tek bir kurum üzerinden erişilebilir.
Bireysel emeklilik tarafında ise Bireysel Emeklilik Fon Alım Satım Platformu bulunur. 2021 yılından itibaren katılımcılar kendi emeklilik şirketleri dışındaki şirketlerin fonlarını da alıp satabilmektedir. Grup fonları, para piyasası fonları, katkı fonları ve başlangıç fonları bu platformun kapsamı dışındadır.
Fonlarda Risk Değeri ve Kesintiler
Her fonun bir risk ve getiri profili vardır. Sermaye Piyasası Kurulu standardına göre bu profil, Yatırımcı Bilgi Formu'nda 1 ile 7 arasında bir ölçekle gösterilir. Ölçeğin bir ucu düşük risk ve düşük potansiyel getiriyi, diğer ucu yüksek risk ve yüksek potansiyel getiriyi ifade eder.
Fon seçerken bakılacak başlıklar
- Risk değeri: 1 ile 7 arasında, Yatırımcı Bilgi Formu ve fon izahnamesinde yer alır
- Fon toplam gider oranı: Yıllık azami oran Yatırımcı Bilgi Formu'nda zorunlu olarak belirtilir
- Gider bileşenleri: Yönetim ücreti, aracılık komisyonları, saklama ücreti ve diğer giderler
- Ek kesintiler: İzahnamede belirtilmişse performans ücreti, giriş ve çıkış komisyonu
- Emeklilik fonlarında: Azami fon toplam gider kesintisi oranları yönetmelik ekinde fon grubu bazında belirlenir
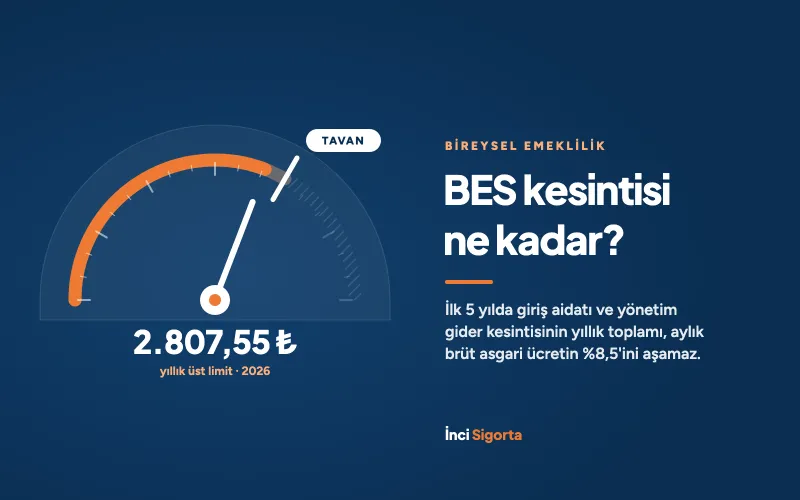
Emeklilik yatırım fonlarında azami fon toplam gider kesintisi, fon grubuna göre farklılaşır. Para piyasası ve kıymetli madenler fonlarında oran en düşük, hisse senedi ve diğer fonlarda en yüksek seviyededir. Emeklilik Gözetim Merkezi ayrıca fon toplam gider kesintisi iadesi uygulamasını yayımlamaktadır.
Tasarruf Finansman Şirketleri Ayrı Bir Yapıdır
Tasarruf finansman şirketleri, konut, çatılı iş yeri veya taşıt edinimine yönelik faizsiz finansman sunan kuruluşlardır. Faaliyetleri 6361 sayılı Kanun kapsamındadır ve denetimleri Bankacılık Düzenleme ve Denetleme Kurumu tarafından yapılır. Sistemin temel mantığı, katılanların birbirini finanse etmesidir: bir kısım müşteri tasarruf yaparken diğer kısım finansman kullanır.
Süreç tasarruf dönemi, tahsisat ve geri ödeme dönemi olarak ilerler. Şirketler tasarruf fon havuzu hesaplarını diğer hesaplarından ayırmak zorundadır ve havuz varlıkları sözleşme yükümlülükleri dışında kullanılamaz. Bu şirketler mevduat veya katılım fonu kabul edemez.
Katılımcının bilmesi gereken iki nokta
Cayma hakkı: Sözleşmenin imzalanmasından itibaren 14 gün içinde gerekçe göstermeksizin cayılabilir; organizasyon ücreti dahil ödemeler iade edilir.
Kamusal sigorta yoktur: Bankacılık Düzenleme ve Denetleme Kurumu, tasarruf finansman şirketleri nezdindeki tasarrufların herhangi bir kamusal sigorta mekanizması kapsamında olmadığını belirtmektedir.
Yatırım fonu ile tasarruf finansman arasındaki temel fark budur. Yatırım fonunda katılma payı sahipliği ve saklayıcı nezdinde ayrıştırılmış bir portföy vardır; tasarruf finansmanda ise müşteri şirketin alacaklısı konumundadır ve sistem bir birikim aracı değil, bir edindirme yöntemidir.
Birikiminizi Güvenceyle Birlikte Planlayın
Birikim aracı seçmek planlamanın yalnızca bir ayağıdır. Uzun vadeli birikimde devlet katkısı ve fon çeşitliliği sunduğu için bireysel emeklilik planınızı, çalışan iseniz de otomatik katılım sertifikanızı birlikte gözden geçirebiliriz. Birikim yaparken vefat riskini de kapsayan bir çözüm arıyorsanız, poliçe süresi sonunda ödenen primlerin iadesini öngören prim iadeli hayat sigortası seçeneğini değerlendirmenizi öneririz.
İnci Sigorta'nın deneyimli ekibi, birikim hedefinize ve risk tercihinize uygun yapıyı belirlemeniz için yanınızda. Size uyan planı konuşmak için sigorta teklifi alın.
Kaynaklar
- Yatırım Fonları bilgilendirme kitapçığı ve Yatırım Fonlarına İlişkin Rehber, Sermaye Piyasası Kurulu (spk.gov.tr)
- Emeklilik Yatırım Fonlarına İlişkin Rehber ve Yatırımcı Bilgi Formu standardı, Sermaye Piyasası Kurulu (spk.gov.tr)
- Türkiye Elektronik Fon Alım Satım Platformu bilgi sayfaları, Takasbank (takasbank.com.tr)
- Bireysel Emeklilik Fon Alım Satım Platformu ve azami fon toplam gider kesintisi oranları, Emeklilik Gözetim Merkezi (egm.org.tr)
- Tasarruf finansman sıkça sorulan sorular ve ilgili yönetmelik, Bankacılık Düzenleme ve Denetleme Kurumu (bddk.org.tr)
- 6362 sayılı Sermaye Piyasası Kanunu ve 6361 sayılı Kanun, T.C. Mevzuat Bilgi Sistemi (mevzuat.gov.tr)