İş değiştirmek ya da bir süre çalışmaya ara vermek, bireysel emeklilik birikiminizin akıbetini merak ettiren ilk konulardan biridir. Cevap, sözleşmenizin türüne göre değişir; gönüllü olarak kurduğunuz bir sözleşme ile işvereniniz aracılığıyla dahil olduğunuz otomatik katılım aynı kurallara tabi değildir.
Bu yazıda iki sistemin farkını, işten ayrıldığınızda her birine ne olduğunu, ödemeye ara verme kurallarını, sistemden çıkarsanız devlet katkısının ne kadarını alabileceğinizi ve uygulanan vergi oranlarını bulacaksınız.
Bireysel BES ile Otomatik Katılım Arasındaki Fark
İki yapı da aynı emeklilik şartlarına tabidir, ancak sisteme giriş biçimi ve katkı payının belirlenmesi farklıdır. Bu fark, işten ayrıldığınızda sözleşmenizin nasıl devam edeceğini de belirler.
| Ölçüt | Bireysel BES | Otomatik Katılım |
|---|---|---|
| Katılım şekli | Gönüllü | İşveren aracılığıyla otomatik dahil edilme |
| Kimler | Herkes | 45 yaşını doldurmamış ücretli çalışanlar zorunlu, 45 yaş üstü isteğe bağlı |
| Katkı payı | Katılımcı belirler | Prime esas kazancın yüzde 3'ü, ücretten kesilir |
| Şirketi seçen | Katılımcı | İşveren |
| Cayma hakkı | Teklif formunun imzalanmasından itibaren 2 ay | Dahil edildiğinin bildiriminden itibaren 2 ay |
| Emeklilik şartı | 10 yıl sistemde kalma ve 56 yaş | 10 yıl sistemde kalma ve 56 yaş |
Otomatik katılımda sisteme ilk girişte, cayma hakkı kullanılmaz ve iki aylık başlangıç dönemi tamamlanırsa bir defaya mahsus 500 TL ilave devlet katkısı sağlanmaktadır. Ayrıca 10 yıllık gelir sigortası tercih edilmesi halinde birikime yüzde 5 ek devlet katkısı verilmektedir.
İşten Ayrılınca Bireysel BES Sözleşmeniz Ne Olur?
Bireysel emeklilik sözleşmesi sizin adınıza kurulur ve iş ilişkinize bağlı değildir. İşten ayrılmanız sözleşmeyi sona erdirmez, sözleşme aynen devam eder. Katkı payı ödemesini sürdürebilir, dilerseniz ara verebilirsiniz.
Tek istisna işveren grup emeklilik sözleşmeleridir. Bu sözleşmelerde işverenin ödediği katkı payları için hak kazanma süresi uygulanır ve bu süre en fazla yedi yıldır. İşveren tarafından haklı sebep olmaksızın iş akdinin feshi ile maluliyet ve vefat hallerinde çalışan, hak kazanma süresini beklemeden birikimin tamamına hak kazanır. Hak kazanılan tutarlar bireysel ya da gruba bağlı bireysel sözleşmeye aktarılabilir.
İşten Ayrılınca Otomatik Katılım Sertifikanız Ne Olur?
Otomatik katılım sertifikanız işten ayrıldığınızda aktif kalmaya devam eder. İşverenin ücretinizden kesinti yapma yükümlülüğü sona erer, ancak sistemden otomatik olarak çıkarılmazsınız. Katkı payı ödemeye kendi belirlediğiniz tutarla devam edebilir veya sistemden ayrılabilirsiniz.
- Yeni işvereniniz otomatik katılım kapsamında değilse: Önceki iş yerinizde dahil olduğunuz emeklilik planına bireysel olarak katkı payı ödemeye devam edebilirsiniz.
- Yeni işvereniniz kapsamdaysa ve 45 yaşın altındaysanız: Otomatik olarak yeni işverenin planına dahil edilirsiniz. Talep etmeniz halinde önceki birikimleriniz yeni plana aktarılabilir.
- Aktarım süresi: Talep yeni şirkete iletilir, Dijital Aktarım Platformuna kaydedilir ve 9 iş günü içinde birikim aktarılır. İş yeri değişikliği nedeniyle yapılan aktarımlarda çalışan için süre kısıtı uygulanmaz.
Katkı Payı Ödemesine Ara Verebilir misiniz?
Emeklilik sözleşmesi süresi içinde katkı payı ödemesine ara verilebilir ve azami bir ara verme süresi bulunmamaktadır. Vadesinde ödenmeyen katkı payı, ödeme tarihini izleyen üç ay içinde ödenmezse ara verme talebi olduğu kabul edilir.
Ara vermenin bir maliyeti vardır. Bir yıldan fazla ara verilmesi halinde, ara verilen süre için birikimden ek yönetim gideri kesintisi yapılabilir. Bu nedenle uzun süreli aralarda düşük tutarlı da olsa ödemeye devam etmek genellikle daha uygun olur.
Sistemden Çıkarsanız Devlet Katkısına Ne Olur?
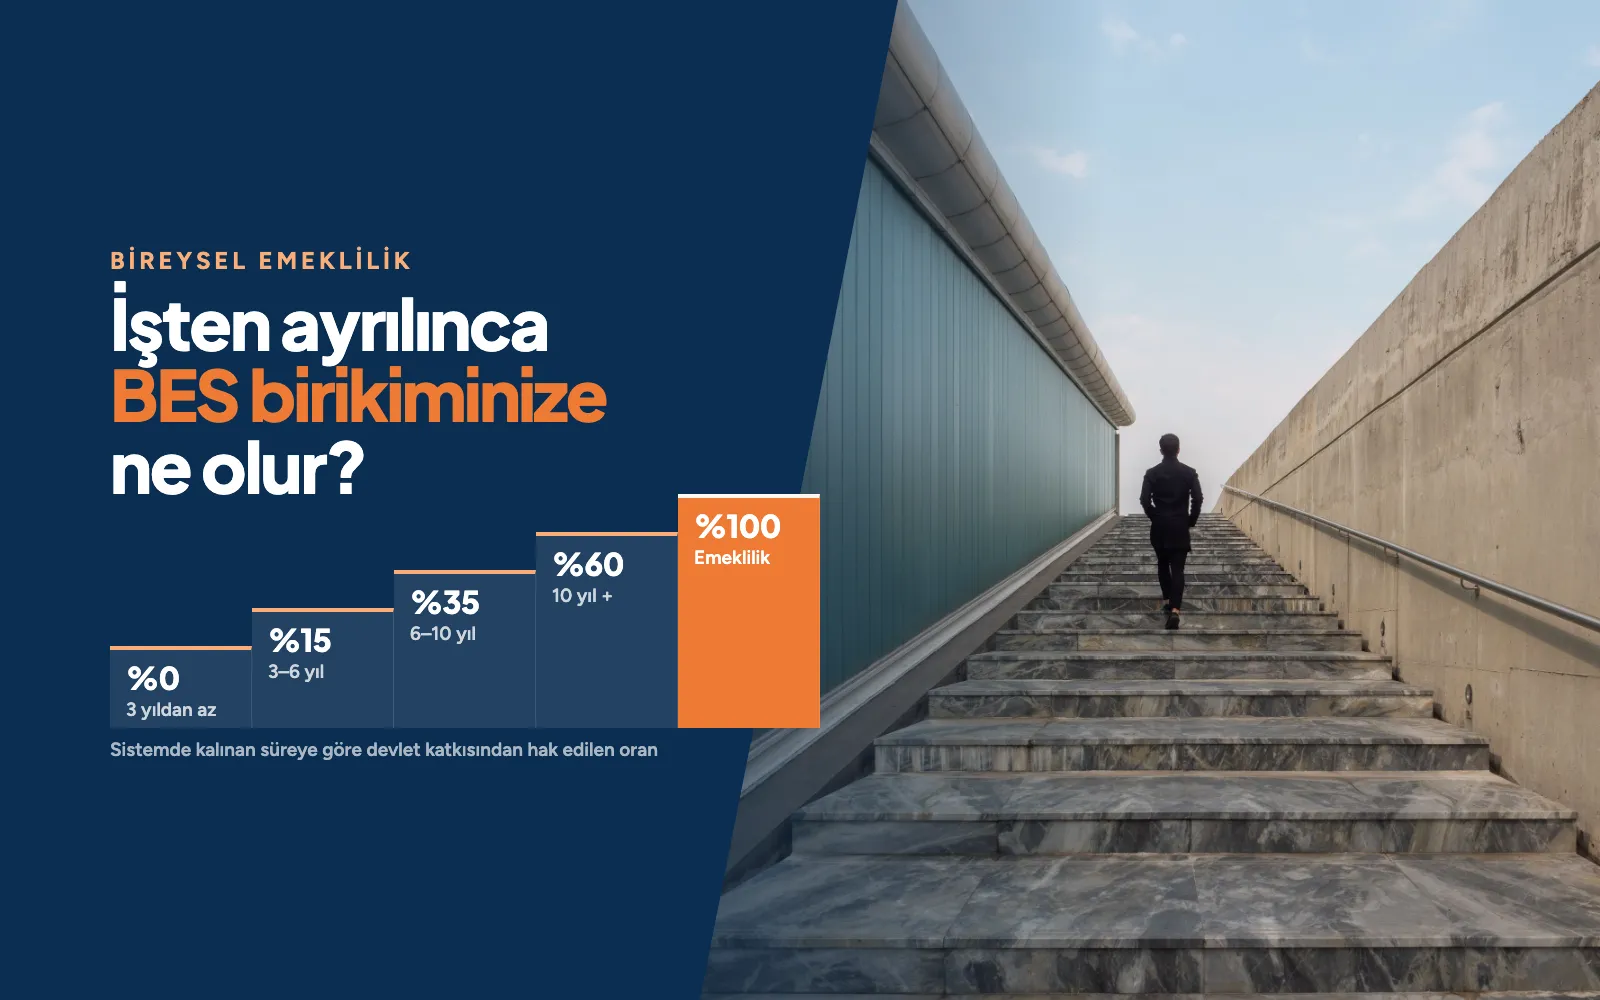
Devlet katkısı hesabındaki tutarın tamamını, ancak emeklilik hakkı kazanarak ayrıldığınızda alabilirsiniz. Erken çıkışta sistemde kaldığınız süreye göre kademeli bir hak ediş uygulanır ve hak kazanılmayan tutarlar genel bütçeye gelir kaydedilir.
| Sistemde Kalınan Süre | Devlet Katkısından Hak Edilen Oran |
|---|---|
| 3 yıldan az | Yüzde 0 |
| 3 yıldan 6 yıla kadar | Yüzde 15 |
| 6 yıldan 10 yıla kadar | Yüzde 35 |
| 10 yıl ve daha fazla | Yüzde 60 |
| Emeklilik, vefat veya maluliyet | Yüzde 100 |
Devlet katkısı yalnızca kişinin kendi ödediği katkı payları için sağlanır; işverenin ödediği katkı paylarına devlet katkısı verilmez. 2026 yılı itibarıyla Türk parası cinsinden ödenen katkı paylarına uygulanan devlet katkısı oranı yüzde 20'dir ve yıl içinde devlet katkısına esas azami katkı payı yıllık brüt asgari ücrete endekslidir.
Erken Çıkışta Hangi Vergi Uygulanır?
Sistemden ayrılırken yapılan ödeme üzerinden gelir vergisi tevkifatı kesilir. Kesinti, ödenen tutarın tamamı üzerinden değil, ödemenin içerdiği getiri tutarı üzerinden hesaplanır. Oran, sistemde kalma süresine ve ayrılma nedenine göre değişir.
| Durum | Tevkifat Oranı |
|---|---|
| Emeklilik hakkı kazanarak ayrılanlar ile vefat, maluliyet ve tasfiye halleri | Yüzde 5 |
| 10 yıl katkı payı ödemiş, emeklilik hakkı kazanmadan ayrılanlar | Yüzde 10 |
| 10 yıldan az süreyle sistemde kalıp ayrılanlar | Yüzde 15 |
Hak kazanılan devlet katkısı hesabındaki tutarların getirisi de aynı oranlarla tevkifata tabidir.
Şirket ya da Plan Değiştirmek İsterseniz
Aynı şirket içinde emeklilik planınızı bir yılda en fazla dört kez değiştirebilirsiniz; değişiklik, talebin şirkete ulaşmasını izleyen 10 iş günü içinde yürürlüğe girer. Başka bir emeklilik şirketine aktarım için ise sözleşmenin mevcut şirkette en az iki yıl kalmış olması gerekir.
Sözleşmeniz zaten başka bir şirketten aktarımla gelmişse, yeniden aktarım için mevcut şirkette en az bir yıl kalmanız gerekir. Aktarımda birikiminiz ve devlet katkısı hesabındaki tutarlar tamamen aktarılır.
Emeklilik Planınızı Birlikte Gözden Geçirelim
İş değişikliği, emeklilik planınızı yeniden değerlendirmek için doğru zamandır. Sistemden çıkmak yerine düşük tutarla da olsa devam etmek, hem devlet katkısı hak ediş kademelerini hem de vergi oranını lehinize çevirir. Mevcut bireysel emeklilik sözleşmenizin fon dağılımını ve otomatik katılım sertifikanızın durumunu birlikte kontrol edebiliriz.
Emeklilik birikiminin yanında vefat ve maluliyet riskini de güvence altına almak isterseniz, yıllık yenilenen yapısıyla yıllık hayat sigortası seçeneğini değerlendirmenizi öneririz. İnci Sigorta'nın deneyimli ekibiyle durumunuza uygun planı konuşmak için sigorta teklifi alın.
Kaynaklar
- Devlet Katkısı, OKS Nedir, OKS ve BES Karşılaştırması sayfaları, Emeklilik Gözetim Merkezi (egm.org.tr)
- Katılımcı, Çalışan ve İşveren Bilgilendirme Rehberleri, Emeklilik Gözetim Merkezi (egm.org.tr)
- Bireysel Emeklilik Sistemi Hakkında Yönetmelik ve 4632 sayılı Kanun, T.C. Mevzuat Bilgi Sistemi (mevzuat.gov.tr)
- Menkul Sermaye İradı ve Gelir Vergisi Kanunu madde 94 sayfaları, Gelir İdaresi Başkanlığı (gib.gov.tr)
- Bireysel emeklilik mevzuatı, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)