Bireysel Emeklilik Sistemi'nin (BES) tercih edilebilir bir yatırım aracı olup olmadığı sorusu; sistemde sunulan finansal teşviklerin, vergi avantajlarının, fon çeşitliliğinin ve uzun vadeli getiri yapısının diğer yatırım enstrümanlarıyla karşılaştırmalı olarak değerlendirilmesini gerektirir. Bu yazı; BES'i mantıklı bir tasarruf aracı haline getiren yapısal avantajları sigortacılık literatürü çerçevesinde ele almakta; 2024-2025 yıllarına ait gerçek fon getirileri, vergi karşılaştırma örnekleri ve risk profiline göre fon dağılım önerileri eşliğinde okuyucuya somut bir değerlendirme çerçevesi sunmaktadır.
Sistemin Mantığı: Neden BES?
BES; aktif çalışma dönemindeki tasarrufların profesyonel portföy yönetimi altında uzun vadeli yatırıma dönüştürülmesi prensibine dayanır. Sistemin diğer yatırım araçlarından ayrışmasını sağlayan temel unsurlar dört ana başlık altında toplanabilir: doğrudan devlet katkısı, kademeli stopaj avantajı, fon çeşitliliği ve esnek yönetim, ve uzun vadeli sözleşmenin sağladığı disiplinli birikim mekanizması.
Bu unsurların her biri bağımsız olarak da değer üretirken; bir araya geldiklerinde alternatif yatırım enstrümanlarına kıyasla dikkat çekici bir bileşik etki oluştururlar. Aşağıdaki bölümlerde bu avantajlar; rakamsal örnekler ve karşılaştırma matrisleri eşliğinde detaylandırılmaktadır.
Doğrudan Devlet Katkısı: Sistemin Birinci Direği
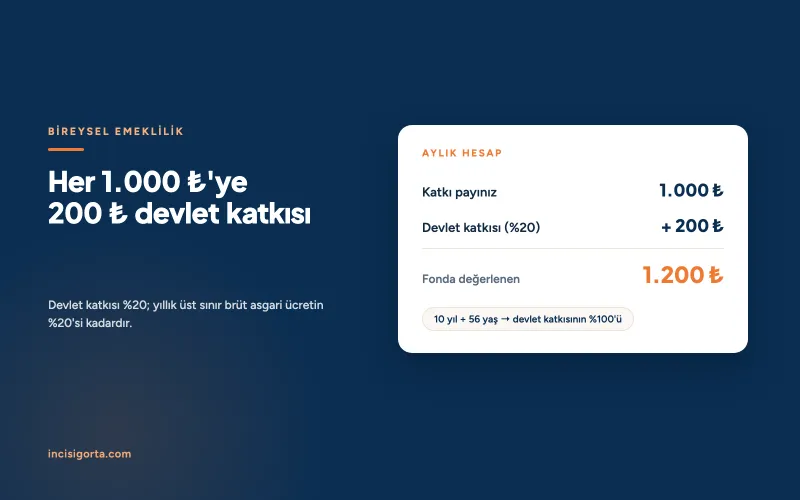
1 Ocak 2026 itibarıyla yürürlüğe giren Cumhurbaşkanı Kararı uyarınca BES'e ödenen katkı paylarına %20 oranında devlet katkısı sağlanmaktadır. Bu mekanizma; piyasa koşullarından bağımsız, her ödeme döneminde otomatik olarak çalışan bir teşvik aracıdır. Mevduat, yatırım fonu veya altın gibi diğer enstrümanlarda eşdeğeri bulunmayan bu doğrudan katkı; BES'in en güçlü farklılaşma noktasıdır.
Aylık 1.000 TL katkı payında devlet katkısı
Aylık 1.000 TL düzenli katkı payı yatıran bir katılımcının yıllık ödemesi 12.000 TL olarak hesaplanır. Devlet katkısı ile bu tutara her yıl 2.400 TL eklenir. 10 yıllık dönem boyunca yalnızca devlet katkısından oluşan birikim ve fon getirileri hesaba katıldığında, anaparanın çok üzerinde bir kümülatif değere ulaşılması beklenir.
2026 Yılı Üst Limit ve Devreden Katkı Mekanizması
Bir takvim yılında hak edilebilecek devlet katkısı; o yıla ilişkin yıllık brüt asgari ücret tutarının %20'si ile sınırlandırılmıştır. 2026 yılı için aylık brüt asgari ücret 33.030 TL ve yıllık tutar 396.360 TL olarak belirlenmiş olup üst limit 79.272 TL'dir. 22 Ocak 2022 tarihli 7351 sayılı Kanun ile getirilen "devreden katkı payı" uygulaması sayesinde; üst limiti aşan ödemeler için hak edilen devlet katkısı kaybolmaz, takip eden yılların hesaplamalarına aktarılır.
Devlet katkısında hak ediş süresi
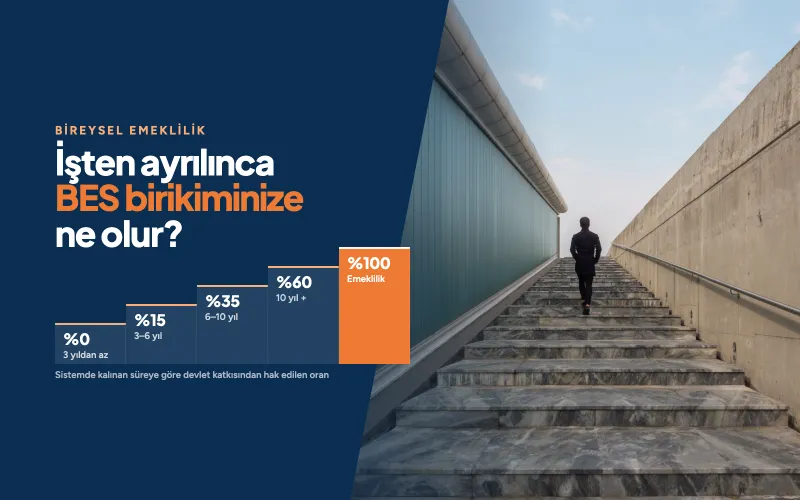
Devlet katkısı sözleşmenin başlangıcından itibaren işler; ancak hak ediş süresine bağlı olarak katılımcının fiilen kullanımına açık hale gelir. 3 yıldan önce sistemden ayrılma durumunda hiçbir kısmı hak edilemez. Bu yapı; uzun vadeli birikimi teşvik eden temel mekanizmadır.
Kademeli Stopaj: BES'in İkinci Büyük Avantajı
Yatırım kazançları üzerinden alınan stopaj (vergi); enstrümanlar arasındaki net getirinin belirleyicisidir. BES; sistemde kalma süresi ve emeklilik hakkının kullanılıp kullanılmadığına göre üç farklı stopaj kademesi sunarak uzun vadeli birikimi vergisel olarak da ödüllendirir.
| Yatırım Aracı / Çıkış Şartı | Stopaj Oranı | Vergileme Tabanı |
|---|---|---|
| BES (10 yıldan önce çıkış) | %15 | Yatırım kazancı |
| BES (10 yıl tamam, 56 yaş beklenmedi) | %10 | Yatırım kazancı |
| BES (Emeklilik: 10 yıl + 56 yaş) | %5 | Yatırım kazancı |
| Vadeli mevduat | %15-17,5 | Faiz geliri |
| Borçlanma araçları yatırım fonları | %15 | Fon getirisi |
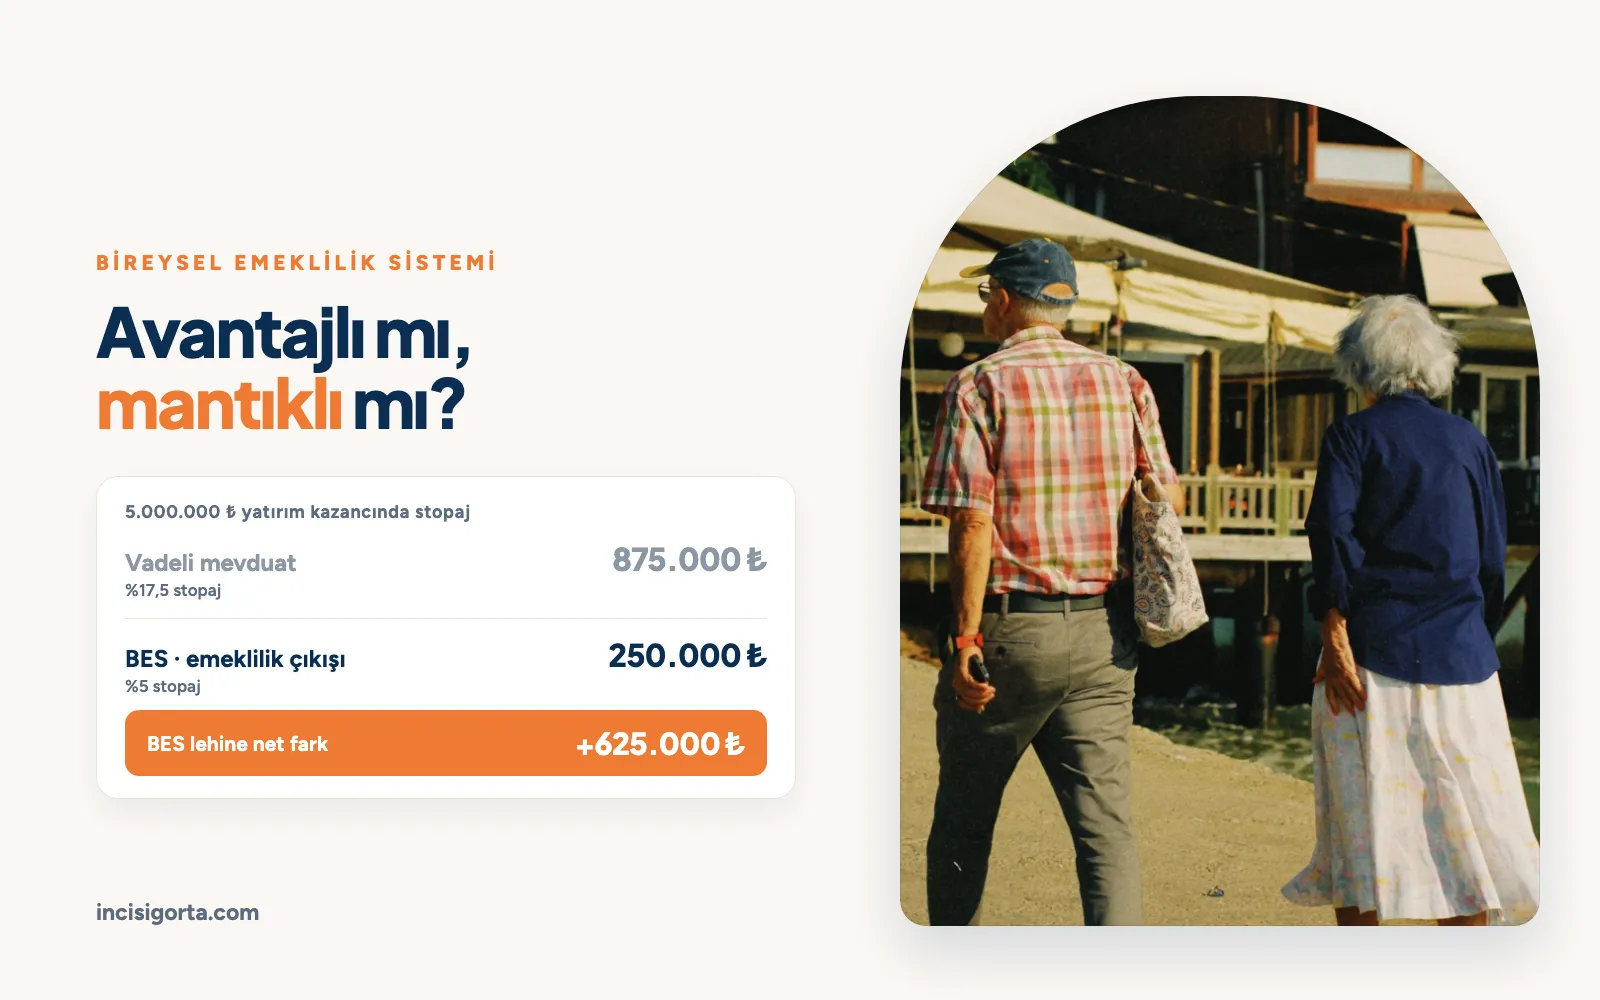
Stopaj farkının uzun vadede yarattığı net kazanç farkı; özellikle yüksek getiri elde edilen yatırımlarda dramatik biçimde belirginleşir. Aşağıdaki örnek tablo; 5.000.000 TL yatırım kazancı elde edildiği varsayımıyla iki enstrüman arasındaki net farkı göstermektedir.
| Senaryo (5.000.000 TL Yatırım Kazancı) | Vadeli Mevduat | BES (Emeklilik Çıkışı) |
|---|---|---|
| Stopaj oranı | %17,5 | %5 |
| Vergi tutarı | 875.000 TL | 250.000 TL |
| Net kalan tutar | 4.125.000 TL | 4.750.000 TL |
| BES lehine net fark | - | +625.000 TL |
Bu sonuç; yalnızca vergi farkından kaynaklanan net kazanç olup, devlet katkısının bileşik etkisi henüz hesaba katılmamıştır. Devlet katkısı eklendiğinde BES'in toplam üstünlüğü daha da büyük rakamlara ulaşır.
Fon Getirileri: 2024-2025 Yıllarına Dair Sektör Verileri
BES'in mantıklı bir yatırım aracı olup olmadığını değerlendirirken yalnızca teorik avantajları değil; gerçekleşmiş fon getirilerini de incelemek önem taşır. Aşağıdaki tablo; sektörel verilere göre BES emeklilik yatırım fonlarının yıllık getiri performansını özetlemektedir.
| Fon Türü | 2024 Yıllık Getiri | 2025 Yıllık Getiri | Tipik Risk Seviyesi |
|---|---|---|---|
| Para piyasası fonları | ~%60 | ~%54 | Düşük |
| Hisse senedi fonları | ~%45-55 | ~%12 | Yüksek |
| Altın ve kıymetli maden fonları | ~%55 | ~%100+ | Yüksek |
| Yaşam döngüsü fonları | ~%70 | Karma | Orta |
| Değişken fonlar | Karma | Karma | Orta-Yüksek |
Tablodaki rakamlar sektörel ortalama getirileri yansıtmakta olup tek tek fonların performansı önemli farklar gösterebilir. Geçmiş performans; gelecekteki getirilerin garantisi değildir.
Yıldan yıla dengelenen performans
Yukarıdaki tabloda dikkat çeken nokta; aynı fon türünün farklı yıllarda farklı performans gösterebilmesidir. 2024 yılında hisse fonları yüksek getiri sağlarken 2025 yılında bu durum altın fonlarında gözlemlenmiştir. Bu volatilite; uzun vadeli BES yatırımcısının fon dağılımını çeşitlendirmesinin ve gerektiğinde mevzuatın tanıdığı yıllık 12 fon değişikliği hakkını kullanmasının önemini ortaya koyar.
Fon Çeşitliliği: Risk Profiline Göre Yatırım
BES'in yapısal avantajlarından biri; katılımcının risk algısına ve yaşam dönemine göre fon tercihini özelleştirebilmesidir. SPK düzenlemeleri çerçevesinde fonlar; 1 (en düşük risk) ile 7 (en yüksek risk) arasında bir risk skalasında değerlendirilir. Aşağıdaki tablo; BES'te sıklıkla karşılaşılan fon kategorilerini risk profili ve uygun katılımcı tipi ile birlikte özetler.
| Fon Türü | Yatırım Yapısı | Risk Seviyesi | Uygun Katılımcı |
|---|---|---|---|
| Standart / Borçlanma araçları | Kamu ve özel sektör tahvilleri | Düşük (1-2) | Sermaye korumayı önceliklendiren |
| Para piyasası | Mevduat, repo, kısa vadeli araçlar | Düşük (1-2) | Likiditeye yakın istikrar arayan |
| Karma fonlar | Hisse + tahvil dengeli dağılım | Orta (3-4) | Dengeli getiri arayan |
| Yaşam döngüsü fonları | Yaşa göre otomatik dengelenen | Orta (3-5) | Aktif yönetim istemeyen |
| Katılım (faizsiz) fonları | Kira sertifikası, katılım hesapları | Orta (3-5) | Faiz hassasiyeti olan |
| Hisse senedi fonları | Borsa hisse senetleri (≥%80) | Yüksek (5-7) | Uzun vade + yüksek risk toleransı |
| Altın ve kıymetli maden | Fiziki altın, gümüş | Yüksek (5-7) | Enflasyondan korunma odaklı |
| Döviz fonları | USD, EUR cinsi varlıklar | Yüksek (5-7) | Kur riskini yönetmek isteyen |
Mevzuat; bir takvim yılı içinde 12 kez fon dağılımı, 4 kez ise emeklilik planı değiştirme hakkı tanır. Bu esneklik; piyasa koşullarına göre portföyün yeniden konumlandırılmasını mümkün kılar. Ayrıca Bireysel Emeklilik Fon Alım Satım Platformu (BEFAS) sayesinde; katılımcı, sözleşmesinin bulunduğu emeklilik şirketinden bağımsız olarak diğer şirketlerin fonlarını da tercih edebilir.
Yaş ve Risk Toleransına Göre Fon Dağılımı
Sigortacılık ve yatırım literatüründe yaygın bir prensip; emekliliğe kalan süre uzadıkça yüksek riskli enstrümanların ağırlığının artırılabileceği, emekliliğe yaklaştıkça portföyün muhafazakarlaştırılması gerektiği yönündedir. BES; bu yaklaşıma uygun yaşa göre fon dağılım esnekliği sunar. Aşağıdaki tablo; tipik yaş gruplarına göre önerilebilecek dağılım yaklaşımlarını özetlemektedir.
| Yaş Aralığı | Hisse / Yüksek Risk | Karma / Orta Risk | Borçlanma / Düşük Risk |
|---|---|---|---|
| 18-30 | %60-70 | %20-30 | %10-15 |
| 31-40 | %50-60 | %20-30 | %15-20 |
| 41-50 | %35-45 | %30-35 | %20-30 |
| 51+ | %15-25 | %30-35 | %45-55 |
Tablodaki dağılımlar; sigortacılık ve yatırım literatüründe yaygın olan referans yaklaşımları yansıtır. Kişiye özel dağılımın belirlenmesi; gelir yapısı, finansal hedefler, risk algısı ve mevcut yatırım portföyü gibi unsurlara göre farklılık gösterebilir.
Fon dağılımıyla ilgilenmek istemeyenler için
Yaşam döngüsü fonları; yukarıda özetlenen yaşa göre dağılım yaklaşımını otomatik olarak uygular. Katılımcı, sözleşme süresi boyunca fon dağılımıyla aktif olarak ilgilenmek istemiyorsa; yaşam döngüsü fonları pratik bir alternatif sunar.
Çocuklar İçin BES: Bileşik Getirinin En Güçlü Hâli
BES'in en az bilinen ancak finansal değer açısından en güçlü uygulamalarından biri; 18 yaş altı çocuklar adına açılan sözleşmelerdir. Veli veya vasi aracılığıyla başlatılan bu sözleşme; çocuk için ayrı bir devlet katkısı limiti tanır ve çok uzun bir yatırım ufku sağlayarak bileşik getirinin maksimum verimle çalışmasına imkân tanır.
Örnek: 5 yaşında açılan çocuk sözleşmesi
5 yaşında BES'e dahil edilen bir çocuk için ebeveynler tarafından düzenli olarak aylık katkı payı ödemesi yapılması durumunda; çocuk 18 yaşına geldiğinde sistemde 13 yıllık kıdeme sahip olur. Bu sayede, sistemden çıkış için gereken "10 yıl sistemde kalma" şartı çoktan aşılmış olur. Çocuk; üniversite eğitimi, ilk konut alımı veya iş kurma sermayesi gibi finansal hedeflerinde önemli bir kaynağa sahip olarak hayata atılır.
Mevzuat; aile bireyi tarafından da çocuk adına katkı payı ödenmesine izin verir. 18 yaşına gelindiğinde sözleşme üzerindeki haklar gence devredilir. Bu yapı; ailelerin uzun vadeli çocuk planlamasında BES'i stratejik bir araç olarak kullanmasına olanak tanır.
Esneklik ve Yönetim Avantajları
Uzun vadeli bir sözleşme olması; BES'in katı bir yapıya sahip olduğu izlenimi yaratabilir. Oysa mevzuat; katılımcıya pek çok konuda esneklik sağlamaktadır.
- Ödeme periyodu esnekliği: Katkı payı; aylık, 3 aylık, 6 aylık veya yıllık olarak ödenebilir. Tek prim peşin ödeme de mümkündür.
- Ödemelere ara verme: Maddi güçlük dönemlerinde sözleşme iptal edilmeden ödemelere geçici olarak ara verilebilir. Bu süreçte fonlardaki birikim değerlenmeye devam eder.
- Şirketler arası aktarım: Katılımcı; sözleşmesini başka bir emeklilik şirketine aktarabilir. Hak ediş süreleri ve devlet katkısı bu süreçte korunur.
- Kısmen ödeme hakkı: Konut alımı, evlilik ve doğal afet durumlarında; sistemden tamamen çıkmadan birikimin %50'sine kadarına erişim sağlanabilir.
- Alacağın devri (kredi teminatı): BES birikimi; devlet katkısı hariç tutarla bankalara teminat olarak gösterilebilir. Bu sayede sistemden ayrılmadan kredi kullanımı mümkündür.
- Haczedilemezlik korunması: Devlet katkısı ve getirileri; mevzuat çerçevesinde haczedilemez, rehnedilemez ve iflas masasına dahil edilemez.
Emekliliğe Hak Kazanma ve Çıkış Seçenekleri
BES'te emekliliğe hak kazanmak için iki şartın birlikte sağlanması gerekir: sisteme girişten itibaren en az 10 yıl sistemde kalmak ve 56 yaşını doldurmuş olmak. Bu şartları sağlayan katılımcılar; biriken tutarın değerlendirilmesi konusunda üç temel seçeneğe sahiptir.
| Çıkış Seçeneği | Açıklama |
|---|---|
| Toplu para çekimi | Birikim ve hak edilen devlet katkısı tek seferde toplu olarak ödenir; %5 stopaj uygulanır. |
| Programlı geri ödeme | Birikim; aylık, 3 aylık veya yıllık periyodlarla taksitli olarak alınır. Kalan tutar fonlarda değerlenmeye devam eder. |
| Yıllık gelir sigortası (anüite) | Birikim; ömür boyu veya belirli bir süre için sabit gelir sağlayan yıllık gelir sigortasına dönüştürülür. Düzenli aylık ödemelerin sürdürülmesi açısından tercih edilir. |
Hangi çıkış seçeneğinin uygun olduğu; emeklilik dönemindeki gelir ihtiyacına, mevcut diğer birikim ve gelirlere ve aile yapısına göre değişir. Bu kararın emekliliğe yaklaşan dönemde profesyonel bir değerlendirme ile verilmesi tavsiye edilir.
Alternatif Yatırım Araçlarıyla Karşılaştırma
BES'in mantıklı bir yatırım aracı olup olmadığını değerlendirmenin en sağlıklı yolu; alternatif enstrümanlarla karşılaştırmalı bir analiz yapmaktır. Aşağıdaki tablo; yaygın olarak tercih edilen yatırım araçlarını temel kriterler üzerinden BES ile karşılaştırır.
| Kriter | BES | Mevduat | Yatırım Fonu | Altın |
|---|---|---|---|---|
| Devlet katkısı | %20 | Yok | Yok | Yok |
| Stopaj (asgari) | %5 | %15-17,5 | %15 | Yok (fiziki) |
| Profesyonel yönetim | Var | Yok | Var | Yok |
| Likidite | Düşük | Yüksek | Orta-Yüksek | Yüksek |
| Vade önerisi | 10+ yıl | Kısa | Orta-Uzun | Esnek |
| Haczedilemezlik | Kısmen | Yok | Yok | Yok |
Bu karşılaştırmadan çıkan sonuç açıktır: BES; kısa vadeli likidite ihtiyacını karşılayan bir araç değildir. Ancak emeklilik dönemine yönelik uzun vadeli birikim hedefiyle değerlendirildiğinde; %20 doğrudan devlet katkısı, %5'e kadar düşen stopaj oranı ve profesyonel fon yönetimiyle alternatif araçlardan yapısal olarak ayrışır.
BES'ten Maksimum Verim Almanın Beş Temel Kuralı
Sistemin sunduğu avantajların maksimum verimle kullanılması; doğru kararların doğru zamanlarda verilmesine bağlıdır. Aşağıdaki beş ilke; uzun vadeli BES yolculuğunun temel rehber niteliğindedir.
| İlke | Açıklama |
|---|---|
| 1 | Erken başla. Bileşik getirinin gücü; yatırım süresinin uzunluğu ile doğru orantılıdır. Sisteme her yıl daha geç katılım, o yıla ait devlet katkısı limitinden ve fonlardaki uzun süreli getiriden vazgeçmek anlamına gelir. |
| 2 | Düzenli öde. Aylık otomatik ödeme talimatı; sistemde sürekliliği sağlamanın ve devlet katkısı için gereken minimum sürede kesintisiz hak ediş elde etmenin en güvenilir yoludur. |
| 3 | Fon dağılımını yaşa ve hedefe göre güncelle. Genç yaşta yüksek riskli fonlarla başlanan portföy; emekliliğe yaklaştıkça muhafazakar yapıya çekilebilir. Yıllık 12 fon değişikliği hakkı bu amaçla kullanılır. |
| 4 | En az 10 yıl + 56 yaş şartını sağla. Emeklilik hakkıyla çıkış; %100 devlet katkısı hak edişi ve %5 stopaj oranı ile sistemin maksimum verimi sağladığı noktadır. |
| 5 | Profesyonel destek al. Plan tercihinden fon dağılımına, kısmi çekiş haklarından emeklilik dönemindeki çıkış stratejisine kadar pek çok karar; uzman değerlendirmesiyle daha verimli sonuçlar üretir. |
Sistemden Maksimum Verim İçin Profesyonel Değerlendirme
Bireysel Emeklilik Sistemi; yapısal olarak değerlendirildiğinde devlet katkısı, kademeli stopaj avantajı, fon çeşitliliği, esnek yönetim olanakları ve uzun vadeli birikim disiplini ile öne çıkan bir tasarruf modelidir. Sistemin sunduğu bu avantajların kişiye özel bir planla doğru biçimde kurgulanması; hem aylık katkı payının optimum tutarda belirlenmesine hem de fon dağılımının risk profili ve yaşam dönemi ile uyumlu hale getirilmesine bağlıdır.
İnci Sigorta'nın deneyimli ekibi; size ve ailenize uygun Bireysel Emeklilik Sigortası planını birlikte tasarlar. Türkiye'nin önde gelen emeklilik şirketlerinin tekliflerini yan yana değerlendirerek bütçenize, yaşınıza ve hedeflerinize en uygun çözümü sunar. Profesyonel değerlendirme için sigorta teklifi alın, ekibimiz size özel planı tasarlasın.
Kaynaklar
Bu içerikte yer alan oran, üst limit, hak ediş ve mevzuat bilgileri; 4632 sayılı Bireysel Emeklilik Tasarruf ve Yatırım Sistemi Kanunu, 7351 sayılı Kanun (22 Ocak 2022) ve 31 Aralık 2022 tarihli Bireysel Emeklilik Sisteminde Devlet Katkısı Hakkında Yönetmelik esas alınarak derlenmiştir. 2026 yılı asgari ücret ve devlet katkısı üst limiti rakamları ile fon getirilerine ilişkin sektörel veriler; Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), Emeklilik Gözetim Merkezi ve Türkiye Sermaye Piyasaları Birliği'nin yayımladığı verilerden derlenmiştir. Detaylı bilgi için egm.org.tr, seddk.gov.tr ve tefas.gov.tr adreslerine başvurulabilir. Yazıda kullanılan örnek hesaplamalar; mevcut mevzuat ve sektörel ortalama verilerine dayanmakta olup yatırım tavsiyesi niteliği taşımaz; geçmiş performans gelecekteki getirilerin garantisi değildir.