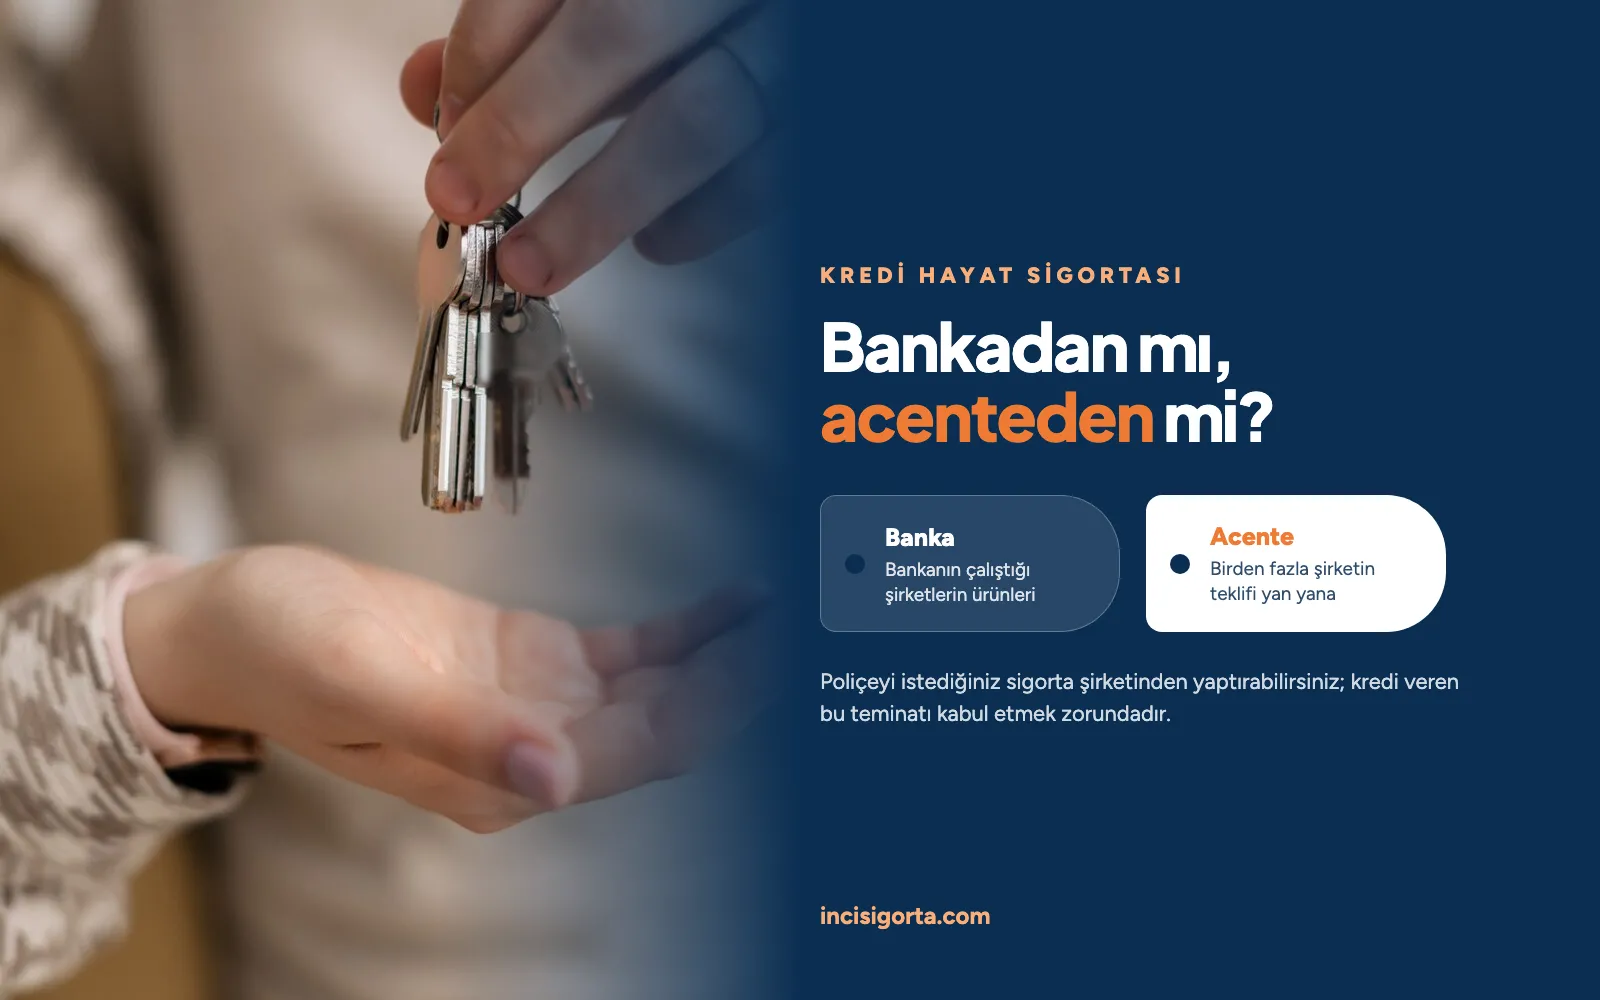
Konut, ihtiyaç veya taşıt kredisi kullanırken bankanız size kredi hayat sigortası sunabilir. Bu noktada çoğu kişinin aklına aynı soru gelir: Poliçeyi bankadan mı yaptırmalısınız, yoksa bir sigorta acentesinden alacağınız teklifle karşılaştırmalı mısınız? Mevzuat, kredi bağlantılı sigortayı istediğiniz sigorta şirketinden yaptırma hakkını size tanır ve kredi veren bu teminatı kabul etmek zorundadır. Bu yazıda iki kanaldan gelen teklifleri hangi ölçütlere göre karşılaştırabileceğinizi örneklerle açıklıyoruz.
Kredi Hayat Sigortası Nedir ve Nasıl İşler?
Kredi hayat sigortası, kredi kullanan kişinin vefatı ve poliçede tanımlı diğer riskler gerçekleştiğinde kalan kredi borcunun poliçe şartları kapsamında sigorta şirketi tarafından karşılanmasını sağlayan bir hayat sigortası ürünüdür. Teminat tutarı kalan borca bağlıdır; borç azaldıkça teminat da azalır. Bu yapı azalan bakiyeli hayat sigortası olarak adlandırılır ve uzun süreli hayat sigortası ürün ailesi içinde yer alır.
Aşağıdaki tablo, 1.000.000 TL tutarında ve 120 ay vadeli örnek bir konut kredisinde teminatın nasıl azaldığını gösterir. Tutarlar örnek amaçlıdır; gerçek değerler kredinizin faiz oranına ve ödeme planına göre değişir.
| Kredi Dönemi | Kalan Borç (Örnek) | Poliçe Teminatı |
|---|---|---|
| Kredi kullandırım anı | 1.000.000 TL | 1.000.000 TL |
| 24. ayın sonunda | 880.000 TL | 880.000 TL |
| 60. ayın sonunda | 620.000 TL | 620.000 TL |
| 120. ayın sonunda | 0 TL | Teminat sona erer |
Teminat kalan borçla birlikte azaldığı için prim hesabı, sabit teminatlı bir hayat poliçesinden farklı kurulur. Poliçenizin vadesi ve teminat tutarının kredinizin vadesi ve kalan borcuyla uyumlu olması gerekir.
Kredi Kullanırken Hayat Sigortası Yaptırmak Zorunlu mu?
Kredi bağlantılı sigorta, açık talebiniz olmadan yaptırılamaz. Tüketici Kredisi Sözleşmeleri Yönetmeliği, kredi verenin sigorta içeren teklifi sunabilmesi için sigortasız kredi sözleşmesini de sunmasını şart koşar. Sigorta yaptırmak isterseniz, istediğiniz sigorta şirketinden sağladığınız teminat kredi veren tarafından kabul edilmek zorundadır.
- Açık talep şartı: Yazılı olarak veya kalıcı veri saklayıcısı ile talepte bulunmadığınız sürece kredinize bağlı sigorta düzenlenemez.
- Sigortasız seçenek: Kredi veren, sigortalı teklifin yanında sigortasız kredi sözleşmesini de sunmakla yükümlüdür.
- Şirket tercihi: Başka bir sigorta şirketinden aldığınız poliçe; kredi konusu, kalan borç tutarı ve vade ile uyumlu olduğu sürece kabul edilir.
Bu üç madde, bankadan gelen teklifi tek seçenek olarak görmeniz gerekmediği anlamına gelir. Poliçeyi hangi şirketten yaptıracağınıza, teminat ve şartları karşılaştırdıktan sonra karar verebilirsiniz.
Bankadan mı, Acenteden mi Yaptırmalısınız?
Bankadan gelen teklif kredi sürecinin içinde hızlı ilerler; acenteden alınan teklif ise farklı sigorta şirketlerinin ürünlerini yan yana görmenizi sağlar. İki kanal arasındaki fark çoğu zaman prim tutarından çok seçenek sayısında ve poliçe sonrası destekte ortaya çıkar. Aşağıdaki tablo iki yolu aynı ölçütler üzerinden karşılaştırır.
| Ölçüt | Banka Kanalı | Sigorta Acentesi |
|---|---|---|
| Teklif sayısı | Bankanın çalıştığı sigorta şirketlerinin ürünleri sunulur. | Birden fazla şirketin teklifi aynı anda karşılaştırılır. |
| Süreç | Poliçe, kredi işlemiyle aynı anda düzenlenir. | Poliçe ayrı düzenlenir ve kredi onayıyla eş zamanlı ilerletilebilir. |
| Teminat karşılaştırması | Sunulan ürünün teminatları üzerinden ilerlenir. | Vefat, kaza sonucu maluliyet ve ek teminatlar yan yana incelenir. |
| Özel şartlar | Sözleşme ve poliçe metninden okunur. | Poliçe öncesinde sade bir dille açıklanır. |
| Poliçe sonrası destek | Süreç kredi ilişkisi üzerinden yürür. | Yenileme, teminat değişikliği ve tazminat başvurusunda danışmanlık alınır. |
Karar vermek için iki teklifi de elinizde bulundurmanız yeterlidir. Aynı kredi tutarı ve vadesi için alınan iki teklif, teminat kapsamı ve prim açısından farklı sonuçlar verebilir.
Kredi Hayat Sigortası Primi Neye Göre Belirlenir?
Kredi hayat sigortasında prim; yaş, cinsiyet, kredi tutarı, vade, teminat yapısı, meslek ve sağlık beyanı gibi ölçütlerin birlikte değerlendirilmesiyle hesaplanır. Bu nedenle aynı kredi tutarı için iki kişiye farklı primler çıkabilir. Prim kişiye özel hesaplandığı için tutar ancak teklif aşamasında netleşir.
| Prim Ölçütü | Prime Yansıması |
|---|---|
| Yaş | Yaş ilerledikçe risk değerlendirmesi değişir ve prim genellikle yükselir. |
| Kredi tutarı | Teminat tutarı krediye bağlı olduğu için kredi büyüdükçe prim de artar. |
| Vade | 36 ay vadeli bir kredi ile 120 ay vadeli bir kredi aynı prim yapısını üretmez. |
| Teminat yapısı | Sabit teminatlı poliçe ile azalan bakiyeli poliçenin prim hesabı farklıdır. |
| Meslek | Risk grubu yüksek meslekler için ek değerlendirme yapılabilir. |
| Sağlık beyanı | Beyan edilen sağlık durumu hem teminat kapsamını hem primi etkileyebilir. |
| Ek teminatlar | Kaza sonucu maluliyet gibi ek teminatlar primi ve kapsamı birlikte değiştirir. |
Ölçütlerin tamamı tek bir teklifte birlikte değerlendirilir. Bu yüzden iki teklif arasındaki fark, yalnızca sigorta şirketinden değil, beyan ettiğiniz bilgilerden de kaynaklanabilir.
Düşük Primli Poliçe Her Zaman Doğru Poliçe midir?
Prim tutarı tek başına poliçenin size uygunluğunu göstermez. İki poliçenin primi birbirine yakın olsa bile teminat kapsamı, kapsam dışı durumlar ve poliçeye özgü kurallar farklı olabilir. Karşılaştırmayı prim ile teminatı birlikte okuyarak yapmanızı öneririz.
Örnek: Aynı kredi için iki teklif
A poliçesinde yalnızca vefat teminatı bulunur ve prim tutarı iki teklifin düşük olanıdır.
B poliçesinde vefat teminatının yanında kaza sonucu maluliyet teminatı da yer alır; kapsam dışı durumlar poliçe öncesinde yazılı olarak paylaşılır.
İki teklif arasındaki asıl fark primde değil, teminat kapsamındadır. Hangi teklifin size uygun olduğu, kredinizin vadesi ve ailenizin ihtiyacına göre değişir.
Poliçenin genel şartları sigorta türünün tamamı için geçerli olan kurallardır; özel şartlar ise yalnızca o poliçeye eklenen maddelerdir. Teklifleri karşılaştırırken bu iki metni de istemenizi öneririz.
Teklif Karşılaştırırken Sormanız Gereken 5 Soru
Kredi hayat sigortası teklifini değerlendirirken şu beş sorunun yanıtını teklif aşamasında öğrenmenizi öneririz. Yanıtlar, farklı kanallardan gelen iki teklifi aynı ölçütlerle karşılaştırmanızı sağlar.
| # | Soru | Neden Sorulmalı |
|---|---|---|
| 1 | Poliçenin toplam primi ne kadar ve nasıl ödenir? | Peşin ve taksitli ödeme seçenekleri toplam maliyeti değiştirir. |
| 2 | Hangi teminatlar var, hangi durumlar kapsam dışında? | Kapsam dışı durumların tazminat aşamasında öğrenilmesi süreci uzatır. |
| 3 | Teminat tutarı kalan borcumla uyumlu mu? | Kredi veren, teminatın kredi tutarı ve vade ile uyumlu olmasını arar. |
| 4 | Poliçenin özel şartları neler? | Özel şartlar, genel şartların üzerine eklenen ve yalnızca o poliçeye özgü kurallardır. |
| 5 | Poliçe sonrasında kime ulaşacağım? | Yenileme, değişiklik ve tazminat süreçlerinde muhatabın belli olması işlemleri hızlandırır. |
Bu soruları hem bankadan hem acenteden gelen teklif için aynı sırayla sormanız, iki teklifi eşit koşullarda değerlendirmenizi sağlar. Yanıtların yazılı olarak paylaşılmasını istemeniz de karşılaştırmayı kolaylaştırır.
Poliçe Sonrasında Acente Desteği Ne Sağlar?
Sigorta acentesinin desteği poliçe düzenlendikten sonra da devam eder. Kredi vadesi uzun olduğu için poliçede değişiklik gerekebilir ve tazminat başvurusu gibi süreçlerde belge takibi gerekir.
- Teminat kapsamına ilişkin soruların yanıtlanması
- Yenileme döneminde poliçenin kalan borçla uyumlu hale getirilmesi
- Kredi yapılandırması veya erken kapatma durumunda poliçenin gözden geçirilmesi
- Tazminat başvurusunda gereken belgelerin listelenmesi ve sürecin takibi
Örneğin kredinizi vadesinden önce kapattığınızda poliçenizin devam edip etmeyeceğini değerlendirmeniz gerekir. İnci Sigorta ekibi bu aşamada hangi belgelerin gerektiğini ve hangi adımların izleneceğini sizinle birlikte planlar.
Kredi Kullanmadan Önce Sigorta Teklifinizi de Karşılaştırın
Kredi kullanırken yalnızca faiz oranını değil, krediyle birlikte oluşan sigorta maliyetini ve teminat kapsamını da değerlendirmenizi öneririz. Bankadan aldığınız teklifi elinizde tutarak ikinci bir teklif istemeniz, aynı kredi için farklı teminat seçeneklerini görmenizi sağlar. Konut kredisi kullanıyorsanız binanız için zorunlu olan DASK sigortası poliçenizin güncel olup olmadığını da kontrol etmenizi öneririz; kredi hayat sigortası borcunuzu, DASK ise binanızı deprem ve diğer doğal afet risklerine karşı güvence altına alır. Teminat ve prim seçeneklerini birlikte değerlendirmek için sigorta teklifi alın ya da deneyimli ekibimize danışabilirsiniz.
Kaynaklar
- Tüketici Kredisi Sözleşmeleri Yönetmeliği, madde 26 (Sigorta, yan finansal ürün ve hizmet sunumu), Ticaret Bakanlığı (mevzuat.gov.tr)
- Konut Finansmanı Sözleşmeleri Hakkında Bilgilendirme, Tüketici Bilgi Rehberi, Ticaret Bakanlığı (tuketici.ticaret.gov.tr)
- Hayat Sigortası Genel Şartları, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)