Teminat mektubu, bir bankanın müşterisinin bir işi yapacağını, bir borcu ödeyeceğini ya da bir malı teslim edeceğini üçüncü bir tarafa karşı yazılı olarak taahhüt ettiği güvence belgesidir. Teminat mektubu almak için bankanıza başvurursunuz; banka mali durumunuzu değerlendirir, limit belirler ve komisyon karşılığında mektubu düzenler. Kamu ihalelerinde, ticari sözleşmelerde ve gümrük işlemlerinde sizden sıkça teminat mektubu istenir. Kamu ihalelerinde banka teminat mektubunun yanında sigorta şirketlerinin düzenlediği kefalet senetleri de teminat olarak kabul edilir.
Teminat Ne Demek?
Teminat, bir borcun ya da yükümlülüğün yerine getirileceğine dair karşı tarafa verilen güvencedir. Ticari ilişkilerde taraflardan biri, işin tamamlanacağına ya da ödemenin yapılacağına dair karşı tarafa bu güvenceyi sunar. Teminat nakit, gayrimenkul ipoteği, rehin ya da teminat mektubu gibi farklı biçimlerde verilebilir. Teminatın amacı, bir taraf yükümlülüğünü yerine getirmediğinde diğer tarafın zararını karşılayabilmektir.
Teminat Mektubunda Taraflar Kimlerdir?
Teminat mektubunda lehtar, muhatap ve garantör olmak üzere üç taraf bulunur. Müşteri yükümlülüğünü yerine getirmezse garantör banka, mektupta yazan tutarı muhataba öder. 5411 sayılı Bankacılık Kanunu teminat mektuplarını gayrinakdi kredi olarak sayar; gayrinakdi kredi, bankanın size nakit vermeden sizin adınıza ödeme taahhüdü üstlendiği kredi türüdür. Tarafların görevleri şöyledir:
- Lehtar: Borcu ya da yükümlülüğü banka tarafından güvence altına alınan taraftır (borçlu, yüklenici).
- Muhatap: İşi ya da alacağı güvence altına alınan, mektubun verildiği taraftır (alacaklı, iş sahibi, kamu idaresi).
- Garantör: Teminat mektubunu düzenleyen ve ödeme taahhüdünü üstlenen bankadır.
Teminat Mektubu Türleri Nelerdir?
Teminat mektubunun başlıca türleri geçici, kesin, avans ve gümrük teminat mektubudur. Banka mektubu, üstlenilen işin türüne ve hangi aşamada olduğuna göre bu türlerden biri olarak düzenler.
| Tür | Açıklama |
|---|---|
| Geçici teminat mektubu | İhaleye katılım şartı olarak verilir; ihale kazanılırsa sözleşmenin imzalanacağını ve kesin teminatın sunulacağını güvence altına alır. |
| Kesin teminat mektubu | Sözleşme imzalanırken verilir; işin sözleşme ve şartnameye uygun şekilde tamamlanacağını güvence altına alır. |
| Avans teminat mektubu | Alınan avansın güvencesidir; çoğunlukla inşaat ve taahhüt işlerinde kullanılır. |
| Gümrük teminat mektubu | İthalat ve ihracat işlemlerinde doğabilecek vergi ve mali yükümlülükleri güvence altına alır. |
Teminat mektupları, metinlerinde bir bitiş tarihi yazılıp yazılmamasına göre süreli ya da süresiz olarak düzenlenir. Süreli mektupta bankanın sorumluluğu belirtilen tarihte sona erer; süresiz mektup ise muhatap iade edene kadar geçerli kalır.
Kamu İhalelerinde Teminat Oranları Ne Kadardır?
4734 sayılı Kamu İhale Kanunu'na göre geçici teminat, teklif ettiğiniz bedelin %3'ünden az olamaz; kesin teminat ise kural olarak ihale bedelinin %6'sıdır. Geçici teminatın tutarını bu alt sınırın üzerinde kalmak şartıyla istekli belirler. İhaleyi kazanan istekli, sözleşmeyi imzalamadan önce kesin teminatı verir ve geçici teminatı iade alır.
Örnek: Teminat Tutarı Nasıl Hesaplanır?
2.000.000 TL teklif verdiğiniz bir kamu ihalesinde en az 2.000.000 x %3 = 60.000 TL tutarında geçici teminat sunmanız gerekir. İhaleyi aynı bedelle kazanırsanız sözleşme öncesinde 2.000.000 x %6 = 120.000 TL tutarında kesin teminat verirsiniz. Tutarlar yalnızca işleyişi göstermek içindir.
Teminat Mektubu Nasıl Alınır?
Teminat mektubu, çalıştığınız bankaya başvurup kredi değerlendirmesinden geçerek alınır. Banka mektubu gayrinakdi kredi olarak kullandırdığı için süreç kredi başvurusuna benzer adımlardan oluşur:
- Talep formu ve şirket belgeleriyle (ticaret sicil gazetesi, imza sirküleri, mali tablolar) bankaya başvurursunuz.
- Banka, firmanızın mali durumunu ve ticari geçmişini değerlendirir.
- Banka teminat mektubu limitini ve sizden isteyeceği güvenceyi (nakit blokaj, ipotek, rehin ya da kefalet) belirler.
- Banka komisyon karşılığında mektubu düzenler ve mektup muhataba teslim edilir.
Banka, komisyon tutarını mektup tutarına, vadeye ve firmanızın risk profiline göre belirler. Düzenlenen teminat mektubu bankadaki kredi limitinizden düşer ve mektup iade edilene kadar bu limiti kullanamazsınız.
Teminat Mektubu Yerine Kefalet Sigortası Kullanılabilir mi?
Evet, kamu ihalelerinde banka teminat mektubu yerine kefalet sigortası kapsamında düzenlenen kefalet senedini sunabilirsiniz. 28 Kasım 2017 tarihli 7061 sayılı Kanun, 4734 sayılı Kamu İhale Kanunu'ndaki teminat mektubu tanımına Türkiye'de yerleşik sigorta şirketlerinin düzenlediği kefalet senetlerini ekledi. Kanunun 34. maddesine göre tedavüldeki Türk parası, teminat mektupları ile Hazine'nin ihraç ettiği Devlet İç Borçlanma Senetleri ve bunların yerine düzenlenen belgeler teminat olarak kabul edilir.
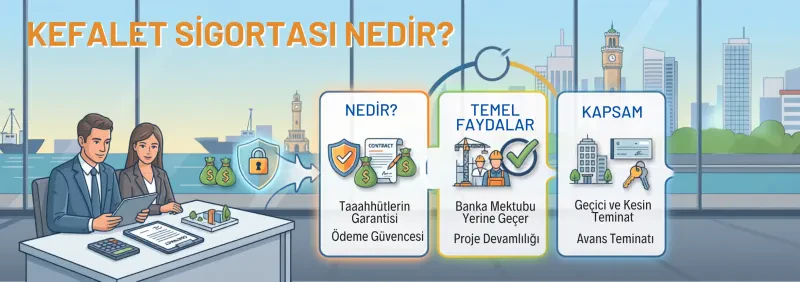
Kefalet sigortası, borçlunun sözleşmeden ya da mevzuattan doğan yükümlülüğünü yerine getirmemesi riskine karşı alacaklı tarafa güvence sağlayan bir sigorta türüdür. Kefalet Sigortası Genel Şartları, sigorta şirketinin bu güvenceyi kefalet senedi düzenleyerek vermesini öngörür ve ihaleye katılım, performans, avans ödeme ile gümrük ve mahkeme teminatlarını kapsam örnekleri arasında sayar. Kefalet senedinin kamu ihaleleri dışındaki bir işlemde kabul edilip edilmeyeceğini ise teminatı isteyen kurum ya da karşı taraf belirler.
Kefalet Sigortasının Avantajları
Kefalet sigortasının en önemli avantajı, banka kredi limitinizi kullanmamasıdır. Bu nedenle düzenli olarak teminat sunan işletmeler için banka mektubuna güçlü bir tamamlayıcı olur. Başlıca avantajları şunlardır:
- Banka kredi limitinizi bağlamaz; limitinizi nakit kredi ihtiyaçlarınız için ayırabilirsiniz.
- Nakit akışınızı rahatlatarak finansal hareket alanınızı genişletir.
- Kamu ihalelerinde geçici ve kesin teminat olarak kullanılabilir.
- Teminat kaynaklarınızı çeşitlendirerek aynı dönemde daha fazla ihaleye katılmanıza imkân tanır.
- Yükümlülük yerine getirilmezse sigorta şirketi alacaklıya öder, ardından ödediği tutarı rücu yoluyla, yani geri isteme hakkını kullanarak sigorta ettirenden talep eder.
Kefalet sigortası da bir risk değerlendirmesine dayanır. Sigorta şirketi, firmanızın mali durumunu inceleyerek limit belirler ve üstlendiği riski azaltmak için sizden ek güvence talep edebilir. SEDDK'nin 2026/23 sayılı Kefalet Sigortasında Risk Kabul ve Yönetimine İlişkin Genelgesi, 1 Ocak 2027'den itibaren şirketlerin bu değerlendirmeyi hangi ölçütlerle yapacağını düzenler.
Teminat Mektubu ile Kefalet Senedi Arasındaki Fark Nedir?
Teminat mektubunu banka gayrinakdi kredi olarak düzenler, kefalet senedini ise sigorta şirketi bir sigorta poliçesine dayanarak verir. İki belge de kamu ihalelerinde teminat olarak kabul edilir; fark, maliyetin ve limitin hangi kurumda oluştuğundadır.
| Ölçüt | Banka teminat mektubu | Kefalet senedi |
|---|---|---|
| Düzenleyen | Banka | Türkiye'de yerleşik sigorta şirketi |
| Hukuki niteliği | Gayrinakdi kredi | Kefalet sigortası poliçesine bağlı taahhüt |
| Kredi limitine etkisi | Bankadaki kredi limitinizden düşer | Banka kredi limitinizi kullanmaz |
| Maliyet | Banka komisyonu | Sigorta primi |
| Kamu ihalelerinde kabul | 4734 sayılı Kanun, madde 4 ve 34 | 4734 sayılı Kanun, madde 4 ve 34 |
Teminat İhtiyacınızı Finansal Sigortalarla Çözün
Banka teminat mektubu, teminat ihtiyacınızı karşılamanın tek yolu değildir. İnci Sigorta deneyimli ekibiyle, banka mektubuna alternatif kefalet sigortası başta olmak üzere finansal sigorta çözümlerini sizin için değerlendirir.
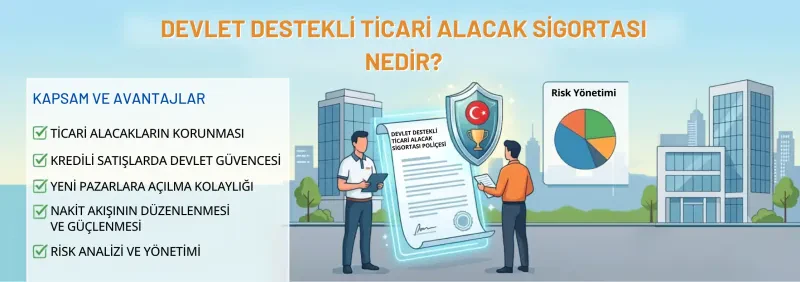
Diğer firmalara vadeli satış yapıyorsanız, alıcınızın ödeme yapmaması riskine karşı devlet destekli alacak sigortasını da değerlendirmenizi öneririz; mağazanızda bireysel müşterilere senetli ya da taksitli satış yapıyorsanız bu alacaklar için fatura güvence sigortası bir seçenektir. İşletmenize özel teminat seçeneklerini görmek için sigorta teklifi alın ya da uzmanlarımıza danışabilirsiniz.
Kaynaklar
- 4734 sayılı Kamu İhale Kanunu, madde 4, 33, 34 ve 43, Kamu İhale Kurumu (kik.gov.tr)
- 7061 sayılı Bazı Vergi Kanunları ile Diğer Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, madde 65 ve 66, 5 Aralık 2017 tarihli Resmî Gazete, sayı 30261 (resmigazete.gov.tr)
- 5411 sayılı Bankacılık Kanunu, madde 48 (mevzuat.gov.tr)
- Kefalet Sigortası Genel Şartları, madde A.1, A.2 ve B.6, Türkiye Sigorta Birliği (tsb.org.tr)
- Kefalet Sigortasında Risk Kabul ve Yönetimine İlişkin Genelge (2026/23), Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)