Tamamlayıcı sağlık sigortası teklifi alırken en çok sorulan sorulardan biri, poliçenin çalışması için SGK kaydının aktif olması gerekip gerekmediğidir. Poliçenin teminatlarını kullanabilmeniz için genel sağlık sigortası kapsamında sağlık hizmetlerinden yararlanma hakkınızın açık olması gerekir. Bunun nedeni ürünün yapısıdır. Tamamlayıcı sağlık sigortası tek başına çalışan bir sağlık sigortası değil, SGK ödemesinin üzerine eklenen bir katmandır. Bu rehberde hakkınızın açık olup olmadığını nasıl kontrol edeceğinizi, sonuç olumsuz çıkarsa hangi yolların açık olduğunu ve poliçe yürürlükteyken SGK durumunuz değişirse ne olacağını ele alıyoruz.
SGK Kaydı Aktif Değilse Poliçe Neden İşlemez?
Tamamlayıcı sağlık sigortası, SGK'nın ödediği tutarın üzerine çıkan farkı karşılar. SGK devreye girmediğinde poliçenin üzerine ekleneceği bir taban oluşmaz ve karşılanacak bir fark hesaplanamaz. Sigorta şirketlerinin tamamlayıcı sağlık sigortası özel şartları da bu şartı açıkça yazar; genel sağlık sigortası hak sahipliği bulunmayan dönemde teminatların işlemeyeceğini belirtir.
Buradaki ölçüt sigortalılık statünüzün adı değildir. Çalışan, emekli, primini kendi ödeyerek sigortalılığını sürdüren isteğe bağlı sigortalı veya bir yakınınız üzerinden bakmakla yükümlü olunan kişi olabilirsiniz. Belirleyici olan, SGK sisteminde sağlık hizmeti için provizyon alınabilmesidir. Provizyon, sağlık kuruluşunun işlem öncesinde SGK sisteminden aldığı ödeme onayıdır.
TSS ile SGK Arasındaki Bağ Nasıl Çalışır?
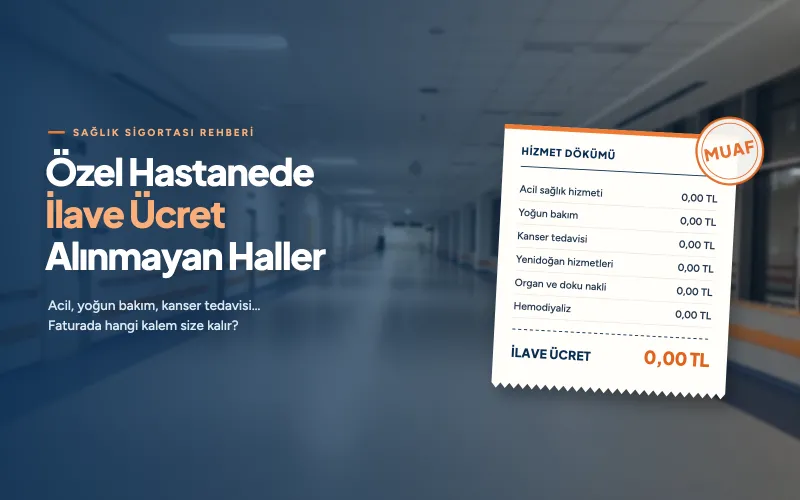
Tamamlayıcı sağlık sigortası, SGK ile anlaşmalı özel sağlık kuruluşlarında iki ödemenin birleşmesiyle çalışır. SGK, Sağlık Hizmetleri Fiyatlandırma Komisyonu tarafından belirlenen bedeli öder. Kuruluşun bu bedelin üzerine ekleyebildiği tutara ilave ücret denir ve bu tutarı poliçe limitleri dahilinde sigorta şirketi karşılar. 5510 sayılı Kanun, sözleşmeli sağlık hizmeti sunucularının belirlenen bedelin iki katına kadar ilave ücret almasına izin verir. İstisnai sağlık hizmetlerinde bu oran üç kata çıkabilir.
| Gider Kalemi | SGK Tarafı | Poliçe Tarafı |
|---|---|---|
| Anlaşmalı özel hastanede muayene ve tedavi | Komisyonun belirlediği bedeli öder | Kalan ilave ücreti poliçe limitleri dahilinde karşılar |
| Acil hal, yoğun bakım, kanser tedavisi gibi hizmetler | Bedeli öder ve ilave ücret alınmasına izin vermez | Ödenecek fark oluşmadığı için devreye girmez |
| Tek yataklı oda gibi otelcilik hizmetleri | Standart yatak bedelini öder | Fark, ilave ücretten ayrı hesaplanır ve poliçeye göre değişir |
| SGK katılım payları | Kişiden tahsil edilir | 1 Ocak 2026'dan itibaren teminat konusu yapılamaz |
2026 Yılında Değişen Kural
Özel Sağlık Sigortaları Yönetmeliğinde yapılan ve 1 Ocak 2026'da yürürlüğe giren değişiklikle, sigortalıların ödemekle yükümlü olduğu katılım payları özel sigorta şirketleri tarafından teminat veya ödeme konusu yapılamaz. Katılım payı, SGK kapsamındaki muayene ve işlemlerde kişinin kendi cebinden ödediği paydır. Aynı değişiklikle bekleme süreleri, yani belirli teminatların poliçe başlangıcından bir süre sonra devreye girdiği dönem, yalnızca ilk poliçe dönemine uygulanır hale geldi. 60 yaşını doldurmamış kişilere ömür boyu yenileme garantisi taahhüdü içeren sözleşme sunulması da zorunlu tutuldu. Yönetmelik değişikliğinin ayrıntılarını Özel Sağlık Sigortası Yönetmeliği 2026 yazımızda ele aldık.
SGK Müstehaklık Durumunuzu Nasıl Sorgularsınız?
Sağlık hizmetlerinden yararlanma hakkınızı e-Devlet üzerinden dört adımda kontrol edebilirsiniz. Müstehaklık, genel sağlık sigortası kapsamında sağlık hizmeti alma hakkının bulunması anlamına gelir ve sorgulama Sosyal Güvenlik Kurumunun hizmeti üzerinden yapılır. Sorgulama ücretsizdir ve sonucu barkodlu belge olarak da alabilirsiniz.
| Adım | Yapılacak İşlem | Not |
|---|---|---|
| 1 | e-Devlet Kapısına giriş yapın | e-Devlet şifresi, mobil imza, e-imza, T.C. kimlik kartı veya internet bankacılığı ile giriş yapılır. |
| 2 | Arama bölümüne "Müstehaklık" yazın | Hizmete e-Devlet mobil uygulaması üzerinden de ulaşabilirsiniz. |
| 3 | SPAS Müstehaklık Sorgulama hizmetini açın | SPAS, Sağlık Provizyon Aktivasyon Sisteminin kısaltmasıdır ve provizyon işlemlerinin yürütüldüğü sistemdir. |
| 4 | Ekrandaki provizyon durumunuzu kontrol edin | Sonuç ekranında sağlık hizmetlerinden yararlanma durumunuz ve varsa engel nedeni görüntülenir. |
Sorgulama sonucunda sağlık hizmetlerinden yararlanma hakkınızın bulunduğu görünüyorsa, tamamlayıcı sağlık sigortasının aradığı SGK şartını sağlıyorsunuz demektir. Hakkınızın bulunmadığı görünüyorsa, poliçeyi düzenletmeden önce bu durumun nedenini gidermeniz gerekir; aksi halde poliçe yürürlükte olsa bile teminatlar işlemez.
Sorgulama Sonucu Olumsuz Çıkarsa Ne Yapabilirsiniz?
Hakkınız kapalı görünüyorsa nedene göre farklı bir yol izlemeniz gerekir: eksik prim gününü tamamlamak, prim borcunu ödemek veya yapılandırmak, genel sağlık sigortası tescili yaptırmak ya da gelir testi başvurusunda bulunmak. İşten yeni ayrıldıysanız hakkınız yasal süre boyunca devam eder, yabancı uyruklu iseniz ikamet süresine bağlı ayrı bir tescil yolu bulunur. Altı yaygın durumun her biri için izlenecek adımlar şu şekildedir.
| Durumunuz | İzleyebileceğiniz Yol |
|---|---|
| İşten yeni ayrıldınız | Zorunlu sigortalılığı sona erenler 10 gün süreyle yararlanmaya devam eder. Son bir yıl içinde 90 gün zorunlu sigortalılığınız varsa bu süre 90 gün daha uzar. Bu dönem, yeni işe giriş veya isteğe bağlı sigorta için size zaman kazandırır. |
| Prim gün sayınız yetersiz | Sağlık hizmetinden yararlanmak için başvuru tarihinden önceki son bir yıl içinde toplam 30 gün genel sağlık sigortası prim gün sayısı gerekir. Eksik gün tamamlandığında hak yeniden açılır. |
| Prim borcunuz var | Kendi nam ve hesabına çalışanların bağlı olduğu Bağ-Kur kapsamındaki sigortalılarda, 60 günden fazla prim borcu bulunmaması aranır. Borcun ödenmesi veya yapılandırılması durumu düzeltir. |
| Genel sağlık sigortası tesciliniz yok | İkamet ettiğiniz yerdeki sosyal güvenlik il müdürlüğüne başvurarak tescil yaptırabilir, isteğe bağlı sigortalılık seçeneğini değerlendirebilirsiniz. |
| Geliriniz düşük | Sosyal Yardımlaşma ve Dayanışma Vakfına gelir testi başvurusu yapabilirsiniz. Hanede kişi başına düşen aylık gelir brüt asgari ücretin üçte birinin altındaysa priminiz devlet tarafından ödenir. Tescil tebligatını aldıysanız başvuruyu bir ay içinde yapmanız gerekir. |
| Yabancı uyruklusunuz | Kesintisiz bir yıl ikamet şartını tamamlayan ve kendi ülkesinin mevzuatı kapsamında sigortalı olmayan yabancılar tescil başvurusu yapabilir. Türkiye'de öğrenim görenler için ilk kayıt tarihinden itibaren üç ay içinde talepte bulunma imkanı bulunur. |
Poliçeniz Varken SGK Durumunuz Değişirse Ne Olur?
Poliçe süresi içinde işten ayrılmak, emekli olmak veya Bağ-Kur kapsamına geçmek tek başına sorun oluşturmaz. Sorun, bu geçişler sırasında sağlık hizmetlerinden yararlanma hakkının kesintiye uğradığı ara dönemde ortaya çıkar. Sigorta şirketlerinin tamamlayıcı sağlık sigortası özel şartlarında yaygın uygulama şudur: poliçe iptal edilmez. Hak sahipliğinin bulunmadığı dönemde teminatlar işlemez. Hak yeniden kazanıldığında teminatlar kendiliğinden devreye girer.
Bu dönemde yapılan sağlık harcamaları poliçe kapsamı dışında kalır. Uygulama şirketten şirkete farklılık gösterebileceği için, statünüzde değişiklik olduğunda poliçenizin özel şartlarını kontrol etmenizi ve sigorta şirketinize bilgi vermenizi öneririz.
SGK Şartı Dışında Poliçenizin Çalışması İçin Gerekenler
SGK tarafındaki şart sağlandığında poliçenin devreye girmesi için dört koşul daha aranır. Bu koşullar teminatın hangi hastanede, hangi tarihten itibaren ve hangi rahatsızlıklar için geçerli olacağını belirler:
- Çift anlaşma şartı: Sağlık kuruluşunun hem SGK ile hem de poliçenizi düzenleyen sigorta şirketiyle anlaşmalı olması gerekir. SGK ile anlaşmalı olan bir hastane, sigorta şirketinin anlaşmalı kurum listesinde yoksa poliçe orada işlemez.
- Bekleme süresi: Yatarak tedavi, fizik tedavi ve doğum gibi teminatlarda poliçe başlangıcından itibaren belirli bir süre beklenir. Süre şirkete ve plana göre değiştiği için teklif aşamasında özel şartlardan kontrol edilmelidir.
- Mevcut rahatsızlıklar: Poliçe başlangıcından önce başlamış rahatsızlıklara ilişkin giderler kural olarak kapsam dışıdır. Başvuru formunda beyan edilmeyen bir rahatsızlık, hasar anında ödemenin reddedilmesine yol açabilir.
- Anlaşmalı kurum listesi: Düzenli olarak gittiğiniz hastanenin listede yer alıp almadığını poliçe öncesinde kontrol etmeniz, sonradan yaşanacak kapsam sürprizlerini önler.
SGK Kapsamında Değilseniz Hangi Ürün Uygun Olur?
Genel sağlık sigortası kapsamında olmayan kişiler için uygun ürün özel sağlık sigortası olarak öne çıkar. Bu üründe teminat SGK ödemesinin üzerine eklenmez. Tedavi giderleri doğrudan poliçe limitleri ve anlaşmalı kurum ağı üzerinden karşılanır. Bu nedenle özel sağlık sigortası, sigortalının SGK kapsamında olup olmadığına bakılmaksızın düzenlenebilir.
İki ürün arasındaki tercih yalnızca SGK durumuna göre yapılmaz. Anlaşmalı kurum ağının genişliği, teminat limitleri ve prim yapısı da karara girer. SGK kaydınız aktifse iki seçeneği birlikte değerlendirmenizi, karşılaştırmayı teminat listesi üzerinden yapmanızı öneririz.
Poliçenizi Kurmadan Önce SGK Durumunuzu Kontrol Edin
Tamamlayıcı sağlık sigortası, doğru kurulduğunda özel hastanelerdeki fark ücretlerini öngörülebilir bir prime çeviren pratik bir çözümdür. Poliçeyi düzenletmeden önce e-Devlet üzerinden sağlık hizmetlerinden yararlanma durumunuzu sorgulamanız, SGK tarafındaki bir engelin poliçe yürürlükteyken karşınıza çıkmasını önler. Bekleme süreleri ve mevcut rahatsızlıklara ilişkin koşulları da poliçe öncesinde özel şartlardan kontrol etmenizi öneririz. Türkiye'de ikamet eden ve genel sağlık sigortası tescil şartını henüz tamamlamamış yabancı uyruklu okuyucular için yabancılar için sağlık sigortası ürününü değerlendirmenizi öneririz. Bu poliçe, ikamet izni sürecindeki sağlık güvencesi ihtiyacını karşılamak üzere düzenlenir. İnci Sigorta'nın deneyimli ekibi, SGK durumunuza uygun ürünü ve teminat yapısını birlikte belirlemeniz için yanınızdadır. Size uygun seçenekleri karşılaştırmak için sigorta teklifi alın.
Kaynaklar
- Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 20 Ekim 2025 (seddk.gov.tr)
- Özel Sağlık Sigortaları Yönetmeliği, Resmî Gazete, 23 Ekim 2013 (resmigazete.gov.tr)
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (mevzuat.gov.tr)
- Çalışanların Genel Sağlık Sigortası Hakları, Sosyal Güvenlik Kurumu (sgk.gov.tr)
- Genel Sağlık Sigortası ve Gelir Testi bilgi sayfaları, Sosyal Güvenlik Kurumu (sgk.gov.tr)
- İlave Ücret, İstisnai Sağlık Hizmetleri ve Otelcilik Hizmetleri bilgi sayfaları, Sosyal Güvenlik Kurumu (sgk.gov.tr)
- Sağlık Provizyon Aktivasyon Sistemi duyurusu, Sosyal Güvenlik Kurumu (sgk.gov.tr)
- SPAS Müstehaklık Sorgulama hizmeti, e-Devlet Kapısı (turkiye.gov.tr)
- Prim borcu bulunanların sağlık hizmetlerinden yararlanmasına ilişkin Cumhurbaşkanı Kararı, Resmî Gazete, 7 Ocak 2026 (resmigazete.gov.tr)