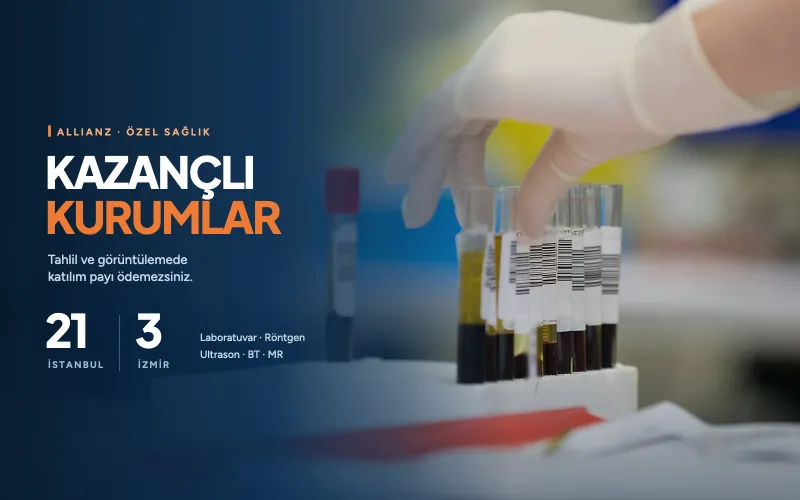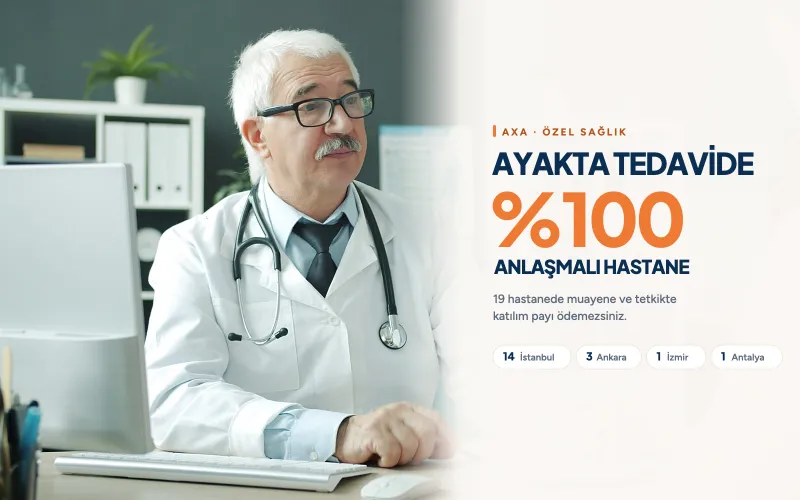
İzmir Amerikan Hastanesi ile anlaşmalı sigorta şirketleri Aksigorta, Medisa, AXA Sigorta, Bupa Acıbadem Sigorta, Ankara Sigorta ve Allianz Sigorta olarak açıklanmıştır. Bu liste hastane ile sigorta şirketleri arasındaki anlaşmaları gösterir; poliçenizin kapsamını tek başına belirlemez. Şirketiniz listede yer alsa bile poliçenizin planı, teminatları ve limitleri hastaneyi kapsamayabilir. Aşağıda listenin güncel hâlini, anlaşmanın ne anlama geldiğini ve hastaneye gitmeden önce yapmanız gereken kontrolleri bulacaksınız.
İzmir Amerikan Hastanesi ile Anlaşmalı Sigorta Şirketi Listesi
Hastanenin paylaştığı bilgiye göre anlaşmalı sigorta şirketleri aşağıdaki tabloda yer almaktadır. Diğer sigorta şirketleriyle anlaşma görüşmelerinin sürdüğü, yeni anlaşmalar yapıldıkça listenin güncelleneceği belirtilmiştir. Bu nedenle tabloyu bir başlangıç noktası olarak kullanmanız, kesin bilgiyi randevu öncesinde teyit etmeniz gerekir.
| Sigorta Şirketi | Durum |
|---|---|
| Aksigorta | Anlaşmalı |
| Medisa (Aksigorta) | Anlaşmalı |
| AXA Sigorta | Anlaşmalı |
| Bupa Acıbadem Sigorta | Anlaşmalı |
| Ankara Sigorta | Anlaşmalı |
| Allianz Sigorta | Anlaşmalı |
Tablodaki bilgi Ağustos 2026 tarihlidir. Sigorta şirketi ile hastane arasındaki anlaşmalar yıl içinde başlayabilir veya sona erebilir; randevu öncesinde hem sigorta şirketinizden hem hastaneden teyit almanız, hastanede ödeme sürprizi yaşamanızın önüne geçer.
Sigorta Şirketiniz Listede Olsa Bile Poliçeniz Kapsam Dışı Kalabilir mi?
Kalabilir. Sağlık sigortalarında anlaşma şirket düzeyinde değil, plan düzeyinde çalışır. Şirketler poliçelerini kurum ağı adı verilen kademelere ayırır; kurum ağı, o poliçe planının hangi hastanelerde geçerli olduğunu gösteren listedir. Aynı şirketin geniş kapsamlı planı bir hastaneyi kapsarken, daha dar kapsamlı planı aynı hastaneyi kapsamayabilir.
Bu nedenle “şirketim anlaşmalı” bilgisi tek başına yeterli değildir. Kontrol edilmesi gereken bilgi, poliçenizin plan adı ve o planın kurum ağında hastanenin bulunup bulunmadığıdır. Poliçe yenilemelerinde plan değişikliği yapıldıysa geçen yıl geçerli olan bir hastane bu yıl kapsam dışında kalabilir.
Tamamlayıcı Sağlık Sigortası ile Özel Sağlık Sigortasında Anlaşma Şartı Nasıl Farklılaşır?
İki üründe de anlaşmalı kurum kavramı vardır, ancak tamamlayıcı poliçelerde ek bir şart devreye girer. Tamamlayıcı sağlık sigortası Sosyal Güvenlik Kurumunun karşıladığı bedelin üzerine çıkan ilave ücreti karşıladığı için, kuruluşun hem Sosyal Güvenlik Kurumu hem sigorta şirketi ile anlaşmalı olması gerekir. Özel sağlık sigortası ise Sosyal Güvenlik Kurumu provizyonuna bağlı çalışmaz ve teminatını doğrudan poliçe limitleri üzerinden verir.
| Karşılaştırma ölçütü | Tamamlayıcı Sağlık Sigortası | Özel Sağlık Sigortası |
|---|---|---|
| Anlaşma şartı | Kuruluş hem Sosyal Güvenlik Kurumu hem sigorta şirketiyle anlaşmalı olmalıdır. | Kuruluşun sigorta şirketiyle anlaşmalı olması yeterlidir. |
| Sosyal Güvenlik Kurumu bağı | Kurum provizyonu alınamazsa gider poliçe kapsamı dışında kalır. | Kurum provizyonu aranmaz; ödeme poliçe teminatına göre yapılır. |
| Neyi karşılar? | Kurumun ödediği bedelin üzerindeki ilave ücreti karşılar. | Tedavi giderini poliçe limitleri ve katılım payı kuralları içinde karşılar. |
| Anlaşmasız kuruluşta durum | Genellikle teminat işlemez, gider size kalır. | Poliçe özel şartlarında belirtilen oran ve limitle karşılanabilir. |
İlave ücretin üst sınırı da mevzuatla belirlenmiştir. 5510 sayılı Kanunun 73. maddesi uyarınca özel sağlık kuruluşları, Sosyal Güvenlik Kurumunca belirlenen bedelin iki katına kadar ilave ücret alabilir; istisnai sağlık hizmetlerinde bu sınır üç kata çıkar. Acil hâller, yoğun bakım ve kanser tedavisi gibi hizmetlerde ise ilave ücret alınamaz.
Anlaşma Durumunu Hastaneye Gitmeden Önce Nasıl Kontrol Edersiniz?
Kontrolü randevu almadan önce yapmanız, tedavi gününde ödeme tartışması yaşamamanızı sağlar. Doğru bilgi tek bir kaynaktan değil, sigorta şirketiniz ile hastanenin verdiği bilginin örtüşmesinden çıkar. Aşağıdaki adımlar bu iki bilgiyi kısa sürede karşılaştırmanızı sağlar.
| Adım | Ne yapılır? | Neye dikkat edilir? |
|---|---|---|
| 1 | Poliçenizin plan adını ve teminat kapsamını poliçe belgenizden okuyun. | Plan adı, kurum ağı sorgulamasında kullanacağınız bilgidir. |
| 2 | Sigorta şirketinizin mobil uygulaması veya internet sitesindeki anlaşmalı kurum listesini plan adınızla filtreleyin. | Filtresiz liste tüm planları gösterir ve yanıltıcı olabilir. |
| 3 | Hastanenin hasta kabul veya anlaşmalı kurumlar birimini arayarak teyit alın. | Şirket adının yanında poliçe planınızı da belirtin. |
| 4 | Planlı ameliyat ve yatış gerektiren tedavilerde ön onay şartını sorun. | Ön onaysız başlayan tedavilerde ödeme reddedilebilir. |
| 5 | Tamamlayıcı poliçeniz varsa Sosyal Güvenlik Kurumu kaydınızın aktif olduğunu doğrulayın. | Kurum provizyonu alınamayan durumlarda tamamlayıcı teminat işlemez. |
Hastanede Provizyon Alınamazsa Ne Yapabilirsiniz?
Provizyon, sigorta şirketinin tedaviyi teminat kapsamında görüp görmediğini hastaneye bildirdiği ön onaydır. Provizyon çıkmadığında tedaviniz durmaz; ödeme yönteminiz değişir. Aşağıdaki seçenekler, provizyonun alınamadığı durumlarda değerlendirebileceğiniz yolları gösterir.
- Red gerekçesini yazılı isteyin. Gerekçe genellikle bekleme süresi, teminat dışı kalem, limit aşımı veya plan kapsamı ile ilgilidir ve çözüm yolu gerekçeye göre değişir.
- Poliçe kapsamı hatasıysa şirketinize itiraz edin. Poliçe özel şartlarınızı ve varsa hekim raporunu ekleyerek yeniden değerlendirme talep edebilirsiniz.
- Gideri ödeyip sonradan başvurun. Fatura, epikriz ve ödeme belgeleriyle şirketinize başvurduğunuzda poliçenizin anlaşmasız kuruluş kuralları uygulanır.
- İkinci bir poliçeniz varsa onu devreye alın. Karşılanmayan tutar için ikinci poliçenizin teminat kapsamı ayrıca değerlendirilir.
- Sonuç alamazsanız tahkime başvurabilirsiniz. Sigorta Tahkim Komisyonu, sigortalı ile şirket arasındaki uyuşmazlıkları çözmek üzere 5684 sayılı Kanun kapsamında kurulmuştur.
İzmir’de Sağlık Poliçesi Seçerken Nelere Bakmalısınız?
İzmir’de yaşıyorsanız poliçe seçimini şirket adı üzerinden değil, düzenli olarak gittiğiniz hastaneler üzerinden yapmanız daha isabetli sonuç verir. Önce tedavi olmayı düşündüğünüz kuruluşları belirleyip ardından bu kuruluşları kapsayan planları karşılaştırmak, sonradan plan değiştirme ihtiyacını azaltır. Poliçe yenilemelerinde kurum ağının değişip değişmediğini kontrol etmek de aynı ölçüde önemlidir.
Bekleme süreleri konusunda 2026 yılıyla birlikte sigortalı lehine bir değişiklik yürürlüğe girdi. Özel Sağlık Sigortaları Yönetmeliğinde yapılan değişiklikle bekleme süreleri yalnızca ilk sigorta döneminde uygulanır; aynı plan devam ederken yenilenen poliçelerde tekrarlanmaz. Şirket değiştirdiğinizde de önceki şirkette tamamladığınız süre yeni poliçenizin bekleme süresinden düşülür.
Poliçenizi Gideceğiniz Hastaneye Göre Seçmek
Anlaşmalı kurum listeleri sabit değildir ve yıl içinde iki yönde de değişebilir. Bu nedenle poliçe seçiminde bakılması gereken tek şey listenin bugünkü hâli değil, planın kurum ağının sizin gittiğiniz kuruluşları kapsayıp kapsamadığıdır. İnci Sigorta olarak deneyimli ekibimizle poliçenizin kurum ağını ve teminat kapsamını birlikte inceleyip ihtiyacınıza uygun planları karşılaştırabiliriz.
Türkiye’de ikamet eden yabancı uyruklu bir okuyucuysanız ikamet izni süreçlerinde istenen teminat şartları farklı olduğu için yabancılar için sağlık sigortası seçeneğini değerlendirmenizi öneririz. Poliçenizin gideceğiniz hastaneleri kapsadığından emin olmak için sigorta teklifi alın ve uzmanlarımıza danışın.
Kaynaklar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, madde 73, Mevzuat Bilgi Sistemi (mevzuat.gov.tr)
- Sağlık Sigortası Genel Şartları, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 20 Ekim 2025 tarihli ve 33053 sayılı Resmî Gazete (resmigazete.gov.tr)
- Özel Sağlık Sigortalarında Yeni Dönem Bilgilendirme Rehberi, Nisan 2026, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- 5684 sayılı Sigortacılık Kanunu, madde 30, Mevzuat Bilgi Sistemi (mevzuat.gov.tr)