Hayat sigortası; sigortalının vefatı veya poliçede tanımlanan kaza ve sağlık olayları sonucunda sevdiklerine ya da kendisine sözleşme ile belirlenen tutarda tazminat ödenmesini güvence altına alan bir finansal sözleşmedir. Türk Ticaret Kanunu'nun ilgili hükümleri ile Hayat Sigortası Genel Şartları çerçevesinde düzenlenir; primler aktüeryal yöntemlerle hesaplanır ve risk havuzu prensibine dayanır. Bu yazı; ürünü değerlendirme aşamasında olan okuyuculara karar verirken ihtiyaç duyacakları kavramsal çerçeveyi, vergi avantajlarının teknik detaylarını ve farklı yaşam dönemlerine uygun ürün tercihlerini sigortacılık literatürü çerçevesinde aktarmayı amaçlamaktadır.
Hayat Sigortası Neden Yapılır?
Hayat sigortası; sigortalının yaşamına bağlı finansal risklerin sigortalı veya hak sahipleri üzerinde yaratacağı gelir kaybını telafi etmek, mevcut yükümlülüklerin (kredi, eğitim taahhüdü, bakım giderleri) miras yoluyla aileye yük olmasını engellemek ve gelir vergisi mevzuatı çerçevesinde sağlanan teşviklerden yararlanarak tasarruf disiplinini desteklemek amacıyla yapılır. Sözleşme; sigorta ettirenin ödediği prim karşılığında, sigortacının önceden belirlenen risk gerçekleşmesi durumunda lehdarlara veya yasal mirasçılara tazminat ödemesini taahhüt etmesi esasına dayanır.
Sigortanın yapılma motivasyonları kişiden kişiye değişmekle birlikte, sigortacılık literatürünün ortaya koyduğu temel gerekçeler şu şekilde sınıflandırılır: ailenin yaşam standardının korunması, çocukların eğitim güvencesi, maluliyet halinde gelir telafisi, kritik hastalıklar için finansman kaynağı, kredi ve borçların yansımasının önlenmesi, vergi avantajlarından yararlanma ve birikimli planlarda uzun vadeli tasarruf oluşturma. Aşağıdaki bölümlerde bu gerekçeler; somut senaryolar ve karar matrisleri eşliğinde detaylandırılmaktadır.
Hayat Sigortasının Temel Gerekçeleri
Vefat Halinde Hak Sahiplerine Tazminat Sağlamak
Hayat sigortasının birincil işlevi; sigortalının yaşam kaybı durumunda önceden belirlenen tazminat tutarının lehdarlara veya yasal mirasçılara tek seferde ödenmesidir. Tazminat; ailenin gelir kaybına bağlı kısa vadeli yaşam standardı düşüşünü engellemenin yanı sıra, yas dönemindeki acil masrafların karşılanmasında da kritik bir kaynak işlevi görür.
Uygulama: Ailenin tek geçim kaynağı olan bir ebeveynin vefatı sonrası geride kalan eş ve çocukların; kira, fatura ve günlük yaşam masraflarını sürdürebilmek için gelir kaynağına sahip olması gerekir. Hayat sigortası tazminatı bu durumda devreye girer ve aileye toparlanma süresi tanır.
Çocukların Eğitim Sürecinin Kesintiye Uğramaması
Çocuk sahibi ailelerde; ebeveyn kaybı sonucunda eğitim taahhütlerinin sürdürülememesi en sık karşılaşılan finansal risklerden biridir. Hayat sigortası tazminatı; ortaöğretim ve yükseköğretim sürecinin kesintisiz devamı için gereken kaynağı sağlamak üzere kurgulanabilir. Tazminat tutarının; tahmini eğitim süresi ve yıllık maliyet öngörüsüne göre belirlenmesi tavsiye edilir.
Uygulama: İki çocuklu bir ailede ebeveynin yaşam kaybı durumunda, çocukların lise ve üniversite dönemine ilişkin eğitim masrafları; sigorta tazminatı ile güvence altına alınabilir. Bu sayede çocukların ekonomik nedenlerle eğitimden uzaklaşması riski azaltılır.
Maluliyet Halinde Gelir Kaybının Telafisi
Hayat sigortasının yalnızca vefat halinde değil; kaza veya hastalık sonucu tam ya da kısmi sürekli maluliyet durumlarında da koruma sağladığı bilinmelidir. Ek teminat olarak alınan maluliyet teminatı; sakatlık derecesine bağlı olarak hesaplanan tazminatı sigortalının kendisine öder. Bu tutar; tedavi masraflarının ve çalışılamayan dönemde aile geçiminin karşılanmasında kullanılır.
Uygulama: Ciddi bir trafik kazası sonucu çalışamayacak duruma gelen serbest meslek sahibi bir kişi; hayat sigortasındaki maluliyet teminatı sayesinde yüksek tedavi masraflarını karşılayabilir ve gelir kaybı yaşadığı dönemde aile geçimini sürdürebilir.
Kritik Hastalıklarda Tedavi Finansmanı
Kritik hastalıklar (kanser, kalp krizi, böbrek yetmezliği, inme vb.) teminatı; ek prim karşılığında poliçeye eklenebilen, tanı konulmasıyla birlikte tek seferde ödeme yapan bir teminattır. Bu nakit; özel hastane tercihinde, yurt dışı tedavi seçeneklerinin değerlendirilmesinde ve tedavi sürecinde gelir kaybı yaşayan sigortalının ailesinin geçiminin sürdürülmesinde önemli bir kaynak işlevi görür.
Uygulama: Daha önce sağlık şikâyeti olmayan bir bireye ciddi bir hastalık teşhisi konulması durumunda; poliçedeki kritik hastalık teminatı kapsamında ödenen toplu tazminat, tedavi sürecinin kişiye en uygun şekilde yönetilmesini destekler.
Kredi ve Borç Yükünün Mirasçılara Aktarılmaması
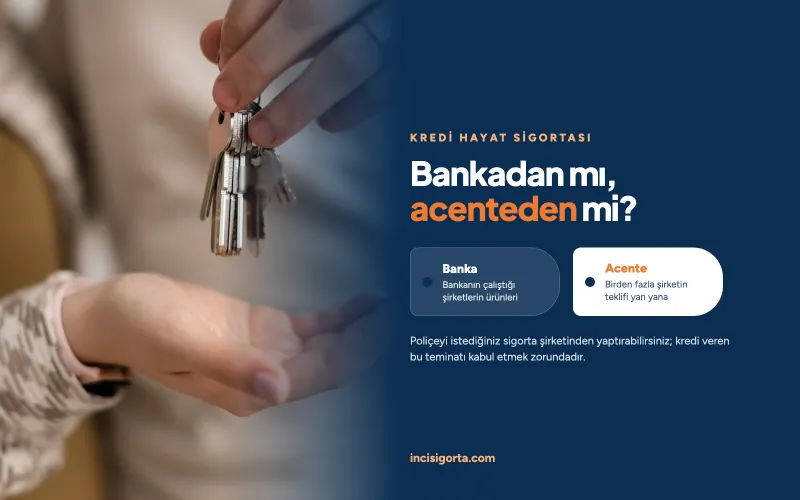
Konut, taşıt ve ihtiyaç kredilerinin geri ödenmemesi durumunda borçluluk hukuken yasal mirasçılara intikal eder. Hayat sigortası; kredi tutarına eşdeğer veya kredi vadesine paralel azalan teminat yapısıyla düzenlendiğinde, vefat halinde kalan borcu sigorta şirketinin ödemesini sağlar. Böylece ipotekli gayrimenkulün satışa çıkmasının önlenir ve aile borçtan bağımsız hale gelir.
Uygulama: On yıllık konut kredisi kullanan bir kişinin üçüncü yılda yaşamını yitirmesi durumunda; hayat sigortası kapsamı yoksa mirasçılar borcu üstlenmek veya gayrimenkulün banka tarafından satışa çıkarılmasıyla yüzleşmek durumunda kalabilir. Hayat sigortası varlığında ise kalan borç sigortacı tarafından kapatılır ve gayrimenkul mirasçılara borçsuz olarak intikal eder.
Kredi vadesine paralel olarak azalan finansal yükümlülükler için Azalan Bakiyeli Uzun Süreli Hayat Sigortası yapısal olarak en uygun çözümdür. Vefat tazminatı sözleşme süresi boyunca borç bakiyesine paralel azaldığından; sabit teminatlı planlara kıyasla aynı koruma süresinde daha düşük prim avantajı sunar.
Gelir Vergisi Avantajından Yararlanma
193 sayılı Gelir Vergisi Kanunu'nun 63. ve 89. maddeleri uyarınca; ücretliler ve serbest meslek mensupları, hayat sigortası primleri için belirli sınırlar dahilinde gelir vergisi matrahından indirim yapabilirler. İndirim, ödenen primin gerçek maliyetini azaltır ve ücretlilerin aylık net gelirine doğrudan yansır. İndirim oranı poliçenin türüne göre değişiklik gösterir; bu konunun detayları ilerleyen bölümde açıklanmaktadır.
Uygulama: Ücretli çalışan olan ve %27 vergi diliminde yer alan bir bireyin; aylık 1.000 TL birikimsiz hayat sigortası primi ödemesi durumunda, bu primin tamamı vergi matrahından düşürülerek aylık 270 TL tutarında vergi avantajı elde edilir. Sigortanın net maliyeti, prim tutarının altına iner.
Birikimli Planlarda Tasarruf Disiplini
Prim iadeli ve birikimli hayat sigortaları; risk teminatına ek olarak vade sonunda hak edilen iade veya birikim tutarı ile uzun vadeli tasarruf oluşturma işlevi de görür. Bu yapı; düzenli tasarrufu sürdürmekte zorlanan bireyler için "sözleşmeyle bağlanmış disiplinli birikim" mekanizması işlevi görür. Vade sonunda hayatta olmak şartıyla ödenen primler iade edilir; bu sayede koruma için ayrılan kaynak, aynı zamanda bir birikim havuzuna dönüşmüş olur.
Uygulama: Düzenli tasarruf alışkanlığını sürdürmekte zorlanan bir bireyin prim iadeli hayat sigortası başlatması durumunda; poliçe süresi boyunca yaşam riski güvence altındadır ve süre sonunda hayatta olunması halinde ödenen primlerin tamamı toplu olarak iade edilir.
Detaylar için Prim İadeli Hayat Sigortası sayfası incelenebilir. Poliçe minimum 12 yıl olarak düzenlenir ve TL, USD veya EUR endeksli olarak tercih edilebilir.
Hangi Hayat Sigortası Ürünü Hangi İhtiyacı Karşılar?
Hayat sigortası ürünleri; sözleşme süresi, teminat yapısı ve birikim özelliği bakımından farklılık gösterir. Doğru ürünün seçimi; sigorta ettirenin önceliklerine, finansal taahhüt takvimine ve risk algısına bağlıdır. Aşağıdaki matris, sık karşılaşılan ihtiyaç tiplerine göre uygun ürün önerilerini sunmaktadır.
| Önceliğiniz | Önerilen Ürün | Neden? |
|---|---|---|
| Aile koruması (kısa vade) | Yıllık Hayat Sigortası | Bütçe dostu, her yıl yenilenebilir |
| Aile koruması (uzun vade) | Uzun Süreli Hayat Sigortası | Sözleşme boyunca sabit teminat |
| Kredi taksitleri güvencesi | Azalan Bakiyeli Uzun Süreli Hayat | Borçla paralel azalan teminat, uygun prim |
| Koruma + Birikim | Prim İadeli Hayat Sigortası | Vade sonunda primler iade edilir |
| Döviz korumalı birikim | Prim İadeli (USD/EUR endeksli) | Kur dalgalanmalarına karşı koruma |
Ürün detayları için Yıllık Hayat Sigortası, Uzun Süreli Hayat Sigortası ve Prim İadeli Hayat Sigortası sayfalarımızı inceleyebilirsiniz.
Gelir Vergisi İndirimi: Birikimli ve Birikimsiz Sigortalarda Farklar
193 sayılı Gelir Vergisi Kanunu'nun 63. ve 89. maddeleri; ücretliler için ücret matrahından, beyana tabi mükellefler için ise beyan edilen gelirden yapılacak sigorta primi indirimlerini düzenler. İndirim oranı, sigorta poliçesinin yapısına bağlı olarak iki kategoriye ayrılır:
| Sigorta Türü | İndirim Oranı | Örnek Ürünler |
|---|---|---|
| Birikimsiz şahıs sigortaları (vefat, kaza, hastalık, sakatlık, doğum, tahsil) | %100 | Yıllık Hayat, Uzun Süreli Hayat, Azalan Bakiyeli, Prim İadeli (birikim primi yok) |
| Birikimli hayat sigortaları (birikim primi içeren) | %50 | Karma yapılı birikimli planlar |
Mevzuat Notu
Prim iadeli hayat sigortaları; birikim primi içermediği sürece birikimsiz sigorta kapsamında değerlendirilir ve ödenen primlerin tamamı indirim hakkı doğurur. Bu husus Gelir İdaresi Başkanlığı'nın çeşitli özelgeleriyle teyit edilmiştir. Poliçenin yapısına göre kesin değerlendirme için mali müşavir görüşü alınması önerilir.
İndirim Hakkının Kullanım Şartları
- Sigortanın Türkiye'de yerleşik ve merkezi Türkiye'de bulunan bir emeklilik veya sigorta şirketi nezdinde akdedilmiş olması.
- Ücretliler için: Aylık prim toplamının ödendiği aydaki brüt ücretin %15'ini ve yıllık brüt asgari ücret tutarını aşmaması.
- Beyana tabi mükellefler için: Yıllık prim toplamının beyan edilen gelirin %15'ini ve yıllık brüt asgari ücret tutarını aşmaması.
- Tahsilat makbuzunun primin ait olduğu ay içinde işverene veya mali müşavire ibraz edilmesi.
- İlgili dönemde indirilemeyen tutarın sonraki yıllara devredilememesi.
Vergi Dilimine Göre Net Avantaj
Vergi indiriminin sigortalıya yansıyan net değeri; bulunulan gelir vergisi dilimine göre değişir. Aylık 1.000 TL birikimsiz hayat sigortası primi ödeyen bir ücretli için farklı vergi dilimlerinde elde edilen net avantaj aşağıda gösterilmiştir.
| Vergi Dilimi | Aylık Prim | Aylık Vergi Avantajı | Sigortanın Net Maliyeti |
|---|---|---|---|
| %15 | 1.000 TL | 150 TL | 850 TL |
| %20 | 1.000 TL | 200 TL | 800 TL |
| %27 | 1.000 TL | 270 TL | 730 TL |
| %35 | 1.000 TL | 350 TL | 650 TL |
| %40 | 1.000 TL | 400 TL | 600 TL |
Tabloda yer alan rakamlar; birikimsiz hayat sigortası primlerinin %100'ünün matrahtan düşürüldüğü varsayımıyla hesaplanmıştır. Yıllık asgari ücret ve aylık brüt ücretin %15'i sınırlamaları gözetilmelidir.
Hayat Sigortası İçin Doğru Zamanlama
Sigorta primi; sigortalının yaşı, sağlık geçmişi ve risk profili üzerinden aktüeryal yöntemlerle hesaplanır. Genç yaşta yapılan başvurularda primler belirgin biçimde daha düşük seyreder; sağlık beyanının temiz olması nedeniyle poliçe kabul süreci de kolaylaşır. Bu nedenle hayat sigortası kararı; finansal yükümlülük doğmadan önce verildiğinde hem maliyet hem de kabul edilebilirlik açısından avantaj sağlar.
| Yaş Aralığı | Tipik Hayat Olayları | Uygun Yaklaşım |
|---|---|---|
| 25-34 | İlk iş, evlilik, ilk konut kredisi | Düşük primli yıllık hayat veya azalan bakiyeli plan |
| 35-44 | Çocuklu aile, kariyer dönemi, taşıt/konut kredileri | Sabit veya azalan uzun süreli hayat + maluliyet teminatı |
| 45-54 | Çocukların eğitim dönemi, kariyer zirvesi | Birikim odaklı prim iadeli + kritik hastalık teminatı |
| 55-65 | Emekliliğe yakın dönem, sağlık bilinci | Yıllık hayat + sağlık teminatı yenileme planlaması |
Aktüeryal Not
Hayat sigortası primlerinin yaşa duyarlılığı yüksektir. Aynı teminat tutarı için 30 yaşında başvuran bir bireyin ödediği prim ile 50 yaşında başvuran bir bireyin ödediği prim arasında ciddi fark oluşabilir. Ayrıca ileri yaşlarda sağlık beyanı kapsamında istenen tıbbi tetkik talepleri artabilmekte ve poliçe kabul süreci uzayabilmektedir.
Sözleşmenin Sunduğu Diğer Avantajlar
Yukarıda detaylandırılan temel gerekçelerin yanı sıra; hayat sigortası sözleşmeleri, sigortalıya esneklik ve operasyonel kolaylık sağlayan ek imkânlar da sunar.
- Esnek ödeme planları: Aylık, 3 aylık, 6 aylık veya yıllık ödeme seçenekleri arasından bütçenize uygun olanı seçebilir; tek prim peşin ödeme imkanından da yararlanabilirsiniz.
- Lehdar atama özgürlüğü: Tazminatın kime ödeneceğini sigortalı olarak siz belirler ve poliçe süresince istediğiniz zaman değiştirebilirsiniz.
- Döviz endeksli planlar: Uzun süreli ürünlerde TL, USD veya EUR endeksli poliçe seçenekleriyle birikiminizi kur dalgalanmalarına karşı koruyabilirsiniz.
- İstemsiz işsizlik teminatı: Bazı ek teminatlar; kişinin kendi iradesi dışında işsiz kalması halinde belirli süre boyunca kredi taksitlerini güvence altına alabilir.
- Tenzil ve cayma hakları: Prim ödemekte zorlandığınızda poliçeyi tamamen iptal etmek yerine "tenzil" ile primsiz hale getirme veya başlangıçta belirlenen sürede cayma haklarınız vardır.
- Asistans ve sağlık hizmetleri: Sigorta şirketleri çoğunlukla; hayat sigortası sahiplerine yan haklar (check-up, asistans hizmetleri, danışmanlık) sunabilir.
Kararın Kişiselleştirilmesi: Doğru Ürün İçin Profesyonel Değerlendirme
Hayat sigortası; standart bir ürün değil, sigorta ettirenin gelir yapısı, finansal yükümlülükleri, aile durumu ve risk algısına göre kişiselleştirilen bir sözleşmedir. Bu nedenle ürün seçimi; teminat tutarının belirlenmesi, sözleşme süresinin tasarlanması, para birimi tercihi ve ek teminatların kurgulanması gibi birden çok değişkenin birlikte değerlendirilmesini gerektirir. Doğru tasarlanmış bir poliçe; vefat ve maluliyet risklerine karşı koruma sağlamanın yanı sıra, vergi mevzuatının sunduğu avantajları da maksimum düzeyde kullanma imkânı sunar.
İnci Sigorta'nın deneyimli ekibi; size ve ailenize uygun teminat tasarımını birlikte değerlendirir, Türkiye'nin önde gelen sigorta şirketlerinin teklif ve şartlarını yan yana karşılaştırarak ihtiyacınıza en uygun çözümü sunar. Uzman değerlendirmesi için sigorta teklifi alın, ekibimiz size özel planı tasarlasın.
Kaynaklar
Bu içerikte yer alan vergi indirimi oranları, mevzuat ve sigorta uygulamalarına ilişkin bilgiler; T.C. Hazine ve Maliye Bakanlığı, Gelir İdaresi Başkanlığı (GİB), Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK), Türkiye Sigorta Birliği ve 193 sayılı Gelir Vergisi Kanunu'nun ilgili maddeleri (63. ve 89. madde) esas alınarak derlenmiştir. Güncel mevzuat metinleri ve hayat/şahıs sigorta primleri rehberi için gib.gov.tr adresine, sektör verileri ve sigorta sektörü düzenlemeleri için seddk.gov.tr ve tsb.org.tr adreslerine başvurabilirsiniz. Vergi avantajı hesaplamaları kişisel duruma göre değişebilir; kesin bilgi için mali müşavirinizle görüşmeniz önerilir.