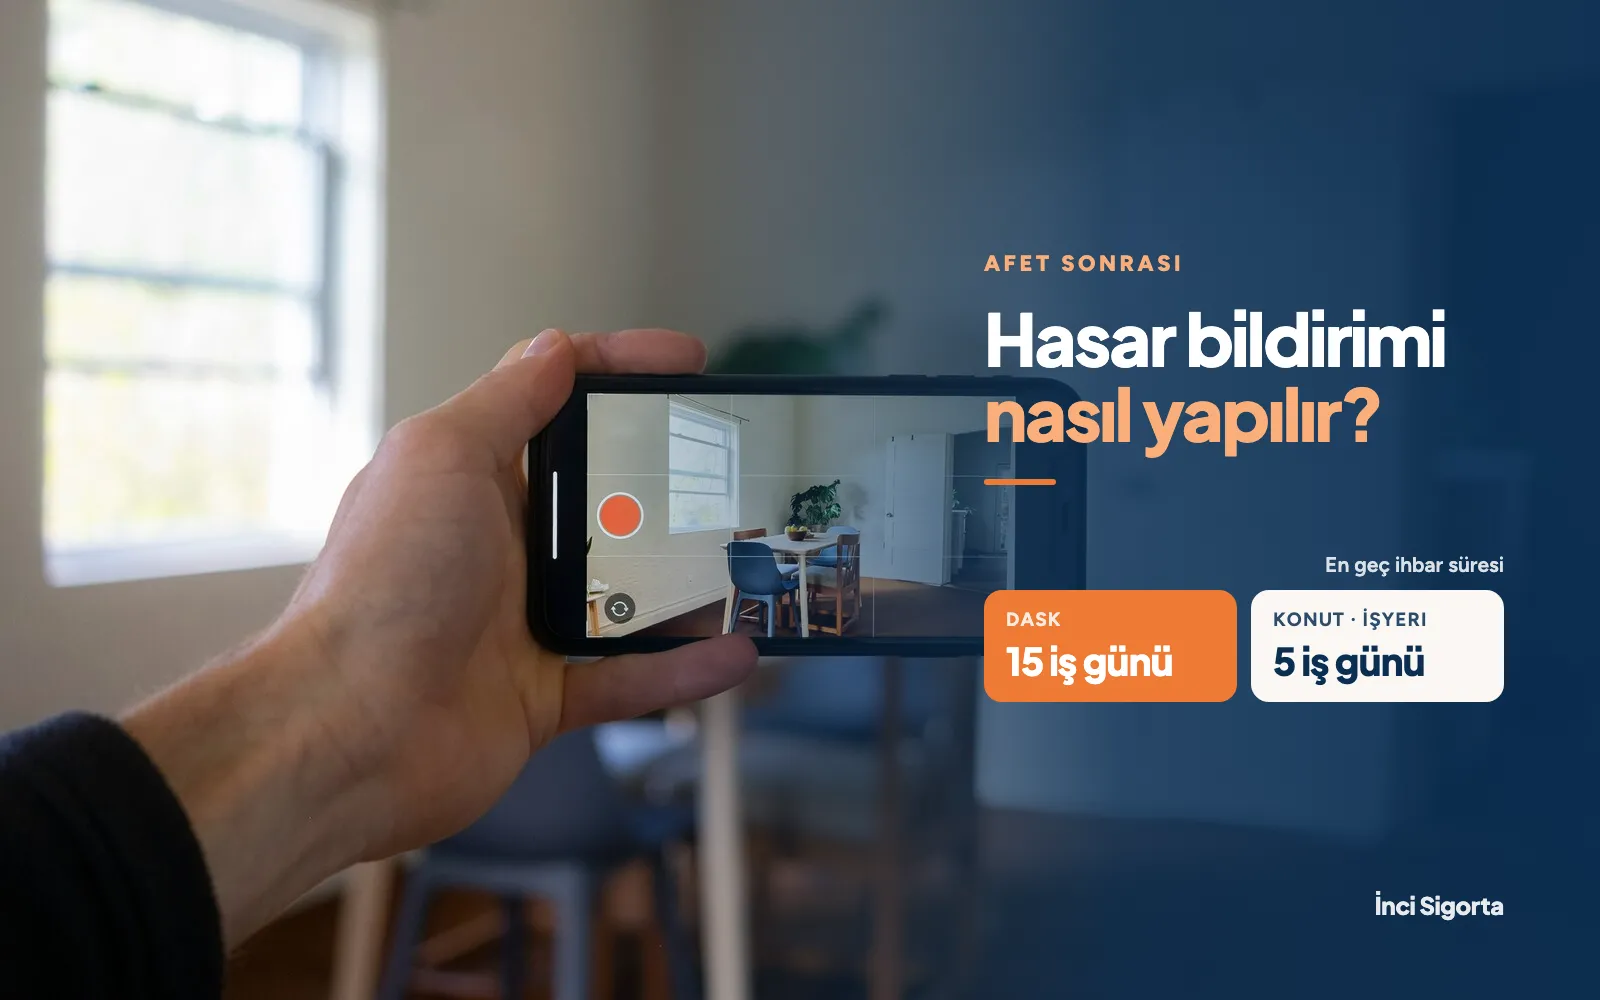
Doğal afet sonrası hasar bildirimini, deprem hasarında ALO DASK 125, dask.gov.tr veya e-Devlet üzerinden DASK'a; yangın, su baskını ve fırtına gibi hasarlarda ise konut sigortası poliçenizi düzenleyen şirketin hasar hattına yaparsınız. İhbar süresi DASK'ta en geç 15 iş günü, konut ve işyeri poliçelerinde ise en geç 5 iş günüdür. Bildirimin ardından eksper hasarı yerinde tespit eder, sigortacı da tazminatı poliçe kapsamında hesaplar.
Doğal Afet Hasarlarında Hangi Sigorta Devreye Girer?
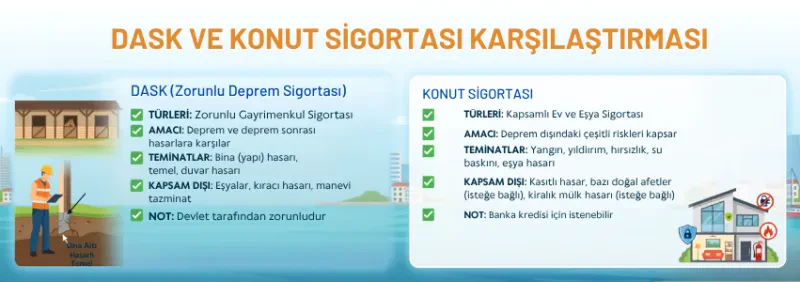
Doğal afet hasarlarında binanın deprem kaynaklı yapısal hasarı için DASK, ev eşyaları ile yangın, su baskını ve fırtına zararları için konut sigortası devreye girer. Deprem nedeniyle binanın yapısal bölümlerinde oluşan hasar, zorunlu DASK / Doğal Afet Sigortası kapsamındadır. Aşağıdaki tablo, hangi durumun hangi teminata girdiğini özetler.
| Afet / Hasar | Devreye Giren Teminat |
|---|---|
| Deprem (binanın yapısı) | Zorunlu Deprem Sigortası (DASK) |
| Deprem (ev eşyaları) | Konut Sigortası (eşya teminatı) |
| Yangın | Konut Sigortası (deprem kaynaklı yangında bina için DASK) |
| Dahili su / su baskını | Konut Sigortası (dahili su teminatı) |
| Sel ve taşkın | Konut Sigortası (sel-taşkın teminatı) |
| Fırtına | Konut Sigortası (fırtına teminatı) |
Not: Teminat kapsamı poliçeden poliçeye değişebilir; sel, taşkın ve fırtına gibi riskler için ek teminat gerekebilir. Poliçenizin özel şartlarını incelemenizi öneririz.
DASK Ev Eşyalarını da Karşılar mı?
Hayır, DASK yalnızca binanın yapısal bölümlerini güvence altına alır; mobilya, beyaz eşya ve elektronik gibi ev eşyalarınız DASK kapsamı dışındadır. Eşyalarınızı korumak için eşya teminatı bulunan bir konut sigortası yaptırmayı değerlendirmenizi öneririz.
Kiracıysam Hasar Bildirimini Kim Yapar?
Binanın yapısal hasarını, DASK ve bina teminatlı konut poliçesinin sigortalısı olan mal sahibi bildirir; kendi eşyalarınızdaki hasarı ise eşya teminatlı konut poliçenizi düzenleyen sigorta şirketine siz bildirirsiniz. Kiracı olarak yapıdaki hasarı mal sahibine vakit kaybetmeden haber vermeniz, onun ihbar süresini kaçırmamasını sağlar.
Hasar Bildiriminde Genel Adımlar
Afet türü ne olursa olsun süreç benzer bir akış izler. Aşağıdaki adımlar, hak kaybı yaşamadan ilerlemeniz için yol gösterir:
| Adım | Yapmanız Gereken |
|---|---|
| 1 | Önce can güvenliğinizi sağlayın; gerekiyorsa elektrik, su ve gaz vanalarını kapatın |
| 2 | Hasarı, eksper görmeden önce hiç değiştirmeden fotoğraf ve video ile belgeleyin |
| 3 | Gerekli resmî kurumlara haber verin (itfaiye, belediye, gerekiyorsa AFAD) |
| 4 | Deprem için DASK'a, diğer afetler için konut sigortanıza hasar ihbarı yapın |
| 5 | Sigortacının görevlendirdiği eksperin hasar tespitini bekleyin |
| 6 | İstenen belgeleri eksiksiz iletin ve dosya numaranızla süreci takip edin |
| 7 | DASK veya sigorta şirketi, muafiyeti düşüp poliçe limiti içinde kalan tazminatı hesabınıza öder |
Bu adımların en kritik olanı, hasarlı alana eksper gelmeden müdahale etmemektir. Onarım veya temizlik yapılmış bir hasarda tespit zorlaşır ve tazminat süreci olumsuz etkilenebilir.
Hasarı Eksper Gelmeden Onarabilir miyim?
Hayır, hasarlı alanı eksper yerinde görmeden kalıcı olarak onarmamanız gerekir. Yalnızca daha büyük zararı önlemek için geçici güvenlik önlemleri alabilir (örneğin su vanasını kapatmak veya kırık camı geçici kapatmak); asıl onarımı tespit tamamlandıktan sonra yaptırabilirsiniz. Aksi hâlde hasarın boyutu belgelenemez ve tazminat olumsuz etkilenebilir.
Deprem Sonrası Hasar Bildirimi
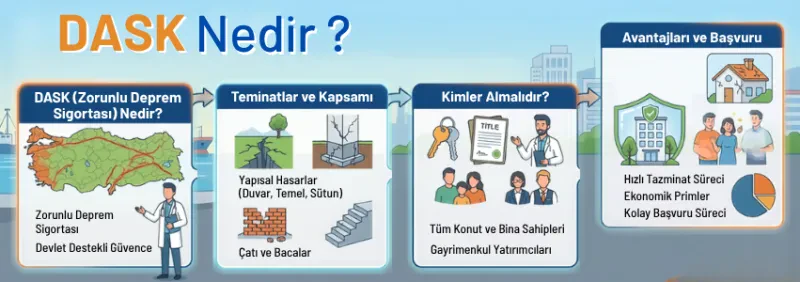
Deprem hasarlarında binanın yapısal zararı (temel, ana duvarlar, çatı, merdiven, asansör, koridor gibi bölümler) DASK kapsamında karşılanır. Deprem sonucu çıkan yangın, infilak, yer kayması ve tsunami zararları da bu kapsamdadır. Ancak ev eşyalarınız DASK'a dahil değildir; mobilya, beyaz eşya ve elektronik gibi eşyalar için konut sigortanız devreye girer.
Deprem hasarınızı dört farklı kanaldan bildirebilirsiniz:
- ALO DASK 125 çağrı merkezini arayarak
- dask.gov.tr üzerinden Online Hasar İhbarı sayfasından
- e-Devlet üzerinden Hasar İhbarı adımlarını izleyerek
- Zorunlu deprem sigortası poliçenizi düzenleyen sigorta şirketi veya acentesine başvurarak
Bildirim sırasında kimlik bilgisi, poliçe numarası ya da konutun 10 haneli UAVT adres kodu, depremin yaşandığı il ve tarih ile aktif cep telefonu numarası istenir. Başvuru sonrası dosyanızın açıldığına dair SMS gelir. DASK'ın görevlendirdiği eksper bina hasarını yerinde tespit eder. DASK, hasar tutarından sigorta bedelinin yüzde 2'si oranındaki tenzili muafiyeti (her hasarda tazminattan düşülen ve sigortalıya kalan kısım) düşer ve kesinleşen tazminatı en geç bir ay içinde öder.
DASK Hasar Dosyanızı Nasıl Takip Edersiniz?
DASK hasar dosyanızı e-Devlet Kapısı'ndaki Doğal Afet Sigortaları Kurumu "Hasar Sorgulama" hizmetinden ya da ALO DASK 125 üzerinden takip edersiniz. e-Devlet hizmetinde dosya ayrıntılarını görebilir ve eksik belgelerinizi yükleyebilirsiniz. Süreç boyunca DASK sizi SMS ile bilgilendirir:
- Dosya açıldığında poliçe ve hasar dosyası numaranızı içeren bir SMS alırsınız.
- DASK eksper atadığında eksperin adı ve telefon numarası SMS ile iletilir; eksper sizinle randevu alarak yerinde inceleme yapar.
- DASK, dosyanın değerlendirilmesi için güncel tapu kaydı ve kimlik bilgilerinizi ister. Eksik evrak olursa bunu da SMS ile bildirir.
- Tapuda veya poliçede rehin (ipotek) kaydı varsa DASK, kredi veren kurumun onayını (muvafakat) alarak işlemi tamamlar.
- Tazminat kesinleştiğinde DASK, ödemeyi en geç bir ay içinde yapar ve ödeme bilgisini SMS ile iletir.
Yangın Sonrası Hasar Bildirimi
Yangında önce can güvenliğinizi sağlayıp binayı güvenli biçimde terk etmeli, itfaiyeye haber vermeli ve mümkünse elektrik ile gaz vanasını kapatmalısınız. İtfaiye müdahale ettiyse itfaiye raporunu, kasıt şüphesi varsa karakol tutanağını almak süreç için önemlidir.
Söndürme sonrası hasarı, müdahale etmeden belgeleyin ve konut sigortanızı düzenleyen şirketin çağrı merkezi, mobil uygulaması, online hasar formu veya acenteniz üzerinden en kısa sürede ihbarda bulunun. Yangın hasarında genellikle şu belgeler istenir:
- Kimlik belgesi ve poliçe numarası
- Tapu veya kira kontratı
- Hasarın oluş şeklini anlatan hasar beyan dilekçesi
- Hasara ilişkin fotoğraf ve videolar
- İtfaiye raporu (itfaiye geldiyse) ve gerekiyorsa karakol tutanağı
Sigorta şirketi, kesinleşen tazminatı Yangın Sigortası Genel Şartları uyarınca en geç bir ay içinde öder. Yangın bir deprem sonucu çıktıysa binanın yapısal hasarı DASK, eşyalar ise konut sigortası kapsamında değerlendirilir.
Su Baskını Sonrası Hasar Bildirimi
Su baskını hasarlarında ödeme, hasarın kaynağına göre farklı teminatlardan karşılanır. Bu ayrımı bilmek, başvurunuzun doğru değerlendirilmesini sağlar:
| Teminat | Kapsadığı Durumlar |
|---|---|
| Dahili su | Bina içi tesisat patlaması, boru çatlağı, üst kattan sızma gibi iç kaynaklı su hasarları |
| Sel ve taşkın | Dış çevreden gelen suların (yağış, dere taşması) neden olduğu hasarlar |
Su baskınında önce elektriği ve mümkünse su vanasını kapatın, taşınabilir eşyaları yükseltin ve hasarı temizlik yapmadan belgeleyin. Ardından sigorta şirketinizin hasar hattına en kısa sürede ihbarda bulunun. Sel ve taşkında belediye veya ilgili kurum raporu, yağış kaynaklı hasarlarda meteoroloji raporu istenebilir. Eksper; sabit donanımlar, zemin kaplamaları ve poliçede eşya teminatı varsa taşınabilir mallar için ayrı ayrı tespit yapar.
Fırtına Sonrası Hasar Bildirimi
Fırtına teminatı çoğu konut sigortası paketinde yer alır ve şiddetli rüzgârın yapıya verdiği zararları karşılar. Fırtına sonrası gevşeyen çatı parçaları ve cam kırıkları nedeniyle önce güvenliğinizi sağlayın, daha fazla zararı önlemek için açıkta kalan alanları geçici olarak koruyun ve hasarı belgeleyin.
Bildirimi sigorta şirketinizin hasar hattından yapın; olay gününe ait fırtına şiddetini gösteren meteoroloji raporu süreçte yardımcı olur. Fırtınada en sık görülen hasarlar şunlardır:
- Çatı kiremitlerinin uçması ve çatı örtüsünün zarar görmesi
- Cephe kaplaması, pencere ve cam kırıkları
- Anten, uydu ve çatıdaki sabit donanımların hasarı
- Devrilen ağaç veya uçan cisimlerin yapıya ya da komşu mala verdiği zarar
Eksper hasarın fırtına kaynaklı olduğunu ve boyutunu yerinde belirler; bu nedenle kalıcı onarımı tespitten sonra yaptırın.
İşyerinizde Doğal Afet Hasarı Nasıl Bildirilir?
İşyerinizdeki afet hasarını, işyeri ve KOBİ paket sigortası poliçenizi düzenleyen şirketin hasar hattına en geç 5 iş günü içinde bildirirsiniz. Mesken olarak kullanılan bir binadaki dükkân veya büro, binanın yapısal deprem hasarı için DASK kapsamındadır; bu durumda deprem hasarını ayrıca DASK'a bildirirsiniz. Makine, demirbaş ve emtia gibi varlıklardaki deprem hasarı ise işyeri poliçenizde deprem ek teminatı varsa karşılanır. Bildirimde şu bilgileri hazır tutmanız süreci hızlandırır:
- Poliçe numarası, vergi numarası ve işyerinin açık adresi
- Hasarlı makine, demirbaş ve emtianın listesi ile faturaları
- Stok ve envanter kayıtları (emtia hasarının tespiti için)
- Hasarın fotoğrafları ile gerekiyorsa itfaiye, belediye veya meteoroloji raporu
Deprem ek teminatının kendi muafiyet ve limitleri bulunur; bu koşulları afetten önce poliçenizden kontrol etmenizi öneririz.
Ekspertiz Süreci Nasıl İşler?
Hasar bildiriminin ardından sigorta şirketi ya da DASK, hasarın boyutunu belirlemek üzere bir eksper görevlendirir. Eksper yerinde inceleme yapar ve rapor hazırlar. Sigortacı tazminatı, poliçe teminat limitini ve muafiyeti dikkate alarak hesaplar.
Muafiyet Nedir?
Hasar tutarının, sigortalının üzerinde kalan ve tazminattan düşülen kısmıdır. Örneğin yüzde 5 muafiyetli bir poliçede hasarın bu orana denk gelen kısmı sigortalıya aittir. DASK'ta ise sigorta bedelinin yüzde 2'si oranında tenzili muafiyet uygulanır.
Örnek senaryo: Sigorta bedeli 1.200.000 TL olan bir DASK poliçesinde eksper, depremin konutta 300.000 TL tutarında yapısal hasar oluşturduğunu tespit ediyor. DASK, sigorta bedelinin yüzde 2'si olan 24.000 TL tenzili muafiyeti düşer ve 276.000 TL tazminat öder. Hasar sigorta bedelini aşsaydı DASK'ın ödemesi sigorta bedelinden muafiyet düşülerek bulunan 1.176.000 TL ile sınırlı kalırdı. Tutarlar yalnızca işleyişi göstermek içindir.
Eksper raporuna veya tazminat tutarına itiraz edebilirsiniz. İtirazınızı önce DASK'a veya sigorta şirketine yazılı olarak iletirsiniz; uzlaşma sağlanamazsa uyuşmazlığı Sigorta Tahkim Komisyonu'na taşıyabilirsiniz.
Tazminat Ne Zaman Ödenir?
DASK ve konut sigortası şirketi, kesinleşen tazminatı en geç bir ay içinde öder. Tazminatın kesinleşmesi için eksper raporunun tamamlanması ve istenen belgelerin eksiksiz iletilmesi gerekir; eksik belge süreyi uzatır.
Hasar İhbarı Kaç Gün İçinde Yapılmalı?
Hasar ihbarını konut ve işyeri poliçelerinde hasarı öğrendiğiniz tarihten itibaren en geç 5 iş günü içinde, DASK'ta ise en geç 15 iş günü içinde yapmanız gerekir. Bu süreler Yangın Sigortası Genel Şartları ile Zorunlu Deprem Sigortası Genel Şartları'nda yer alır. Süreyi kaçırmamak için bildiriminizi belgeleri tamamlamayı beklemeden yapın; eksik belgeleri sonradan iletebilirsiniz.
| Poliçe | İhbar Süresi | Dayanak |
|---|---|---|
| Zorunlu Deprem Sigortası (DASK) | Hasarı öğrendiğiniz tarihten itibaren en geç 15 iş günü | Zorunlu Deprem Sigortası Genel Şartları |
| Konut paket sigortası | Hasarı öğrendiğiniz tarihten itibaren en geç 5 iş günü | Yangın Sigortası Genel Şartları, B.1.1 |
| İşyeri paket sigortası | Hasarı öğrendiğiniz tarihten itibaren en geç 5 iş günü | Yangın Sigortası Genel Şartları, B.1.1 |
Hasar Bildirimi İçin Hangi Belgeler Gerekir?
Hasar bildirimi için kimlik ve poliçe bilgileriniz, tapu veya kira sözleşmeniz, hasar beyanınız ve hasarın fotoğrafları gerekir. Afetin türüne göre sigortacı ek olarak itfaiye, belediye veya meteoroloji raporu isteyebilir. Genel liste şöyledir:
- Kimlik belgesi ve poliçe numarası (deprem için poliçe numarası ya da UAVT adres kodu)
- Tapu veya kira kontratı
- Hasarın oluş şeklini anlatan hasar beyan dilekçesi
- Hasara ilişkin fotoğraf ve videolar
- Afetin türüne göre itfaiye, belediye veya meteoroloji raporu
Hasar Bildirimini Geciktirirsem Ne Olur?
Hasar bildirimini geciktirirseniz sigortacı, gecikme nedeniyle artan zarar kadarını tazminattan düşebilir; yükümlülüğün kasten yerine getirilmemesi hâlinde poliçeden doğan haklar düşer. Bu sonuç Yangın Sigortası Genel Şartları'nda düzenlenir ve eksik belgeyle iletilen bildirimler de süreci uzatır. Bu nedenle hasarı fark ettiğiniz anda ihbarda bulunmanız ve dosya numaranızı alarak süreci takip etmeniz önemlidir.
Afet Öncesi Hazırlık ve Doğru Poliçe
Hasar sürecini kolaylaştırmanın en etkili yolu, afet gerçekleşmeden hazırlıklı olmaktır. Zorunlu deprem sigortanızı her yıl güncel tutmak, konut sigortanızda sel, taşkın ve fırtına gibi ek teminatların bulunup bulunmadığını kontrol etmek ve eşya teminatı limitlerinizi gözden geçirmek önemlidir. Aşağıdaki küçük hazırlıklar, olası bir afette işinizi büyük ölçüde kolaylaştırır:
- Poliçenizi ve poliçe numaranızı dijital olarak erişilebilir bir yerde saklayın
- Sigorta şirketinizin 7/24 hasar ihbar hattını ve DASK için ALO DASK 125'i not edin
- Değerli eşyalarınızın fotoğraf ve fatura envanterini önceden oluşturun
- Poliçe teminat limitlerinizi ve muafiyet oranlarınızı düzenli olarak gözden geçirin
Hasar Sürecinde Sık Yapılan Hatalar
- Bildirimi geciktirmek ve süre sınırını kaçırmak
- Hasarı eksper görmeden onarmak ya da temizleyip ortadan kaldırmak
- Fotoğraf ve belge toplamayı ihmal etmek
- Poliçe teminatlarını ve muafiyet oranını kontrol etmemek
Evinizi Doğru Poliçeyle Güvence Altına Alın
İnci Sigorta'nın deneyimli ekibi, hem zorunlu deprem sigortası hem de konut sigortası ihtiyaçlarınızda doğru teminatı belirlemeniz için yanınızda. Olası bir afette hak kaybı yaşamamak adına poliçenizi bugün gözden geçirin; ihtiyacınıza uygun teminatlar için hemen sigorta teklifi alın.
Kaynaklar
Zorunlu Deprem Sigortası Genel Şartları, sigorta kapsamı, rizikonun ihbarı, tenzili muafiyet ve tazminatın ödenmesi maddeleri, Doğal Afet Sigortaları Kurumu (dask.gov.tr). DASK Hasar İşlemi Bilgilendirme Broşürü, Doğal Afet Sigortaları Kurumu (dask.gov.tr). Yangın Sigortası Genel Şartları, B.1, B.7 ve B.8 maddeleri, Türkiye Sigorta Birliği (tsb.org.tr). Doğal Afet Sigortaları Hasar Sorgulama hizmeti, e-Devlet Kapısı (turkiye.gov.tr).