Trafik sigortası, kazada karşı tarafa verdiğiniz zararı karşılayan zorunlu bir sorumluluk sigortasıdır. Bu yapısı gereği bazı zararlar poliçenin dışında kalır ve çoğu sürücü bunu ilk hasarda öğrenir. Bu içerikte trafik sigortasının hangi durumlarda ödeme yapmadığını Genel Şartlar üzerinden anlatıyor, her başlığın karşısına hangi poliçenin devreye girdiğini yazıyoruz.
Trafik Sigortası Neyi Karşılar, Neyi Karşılamaz?
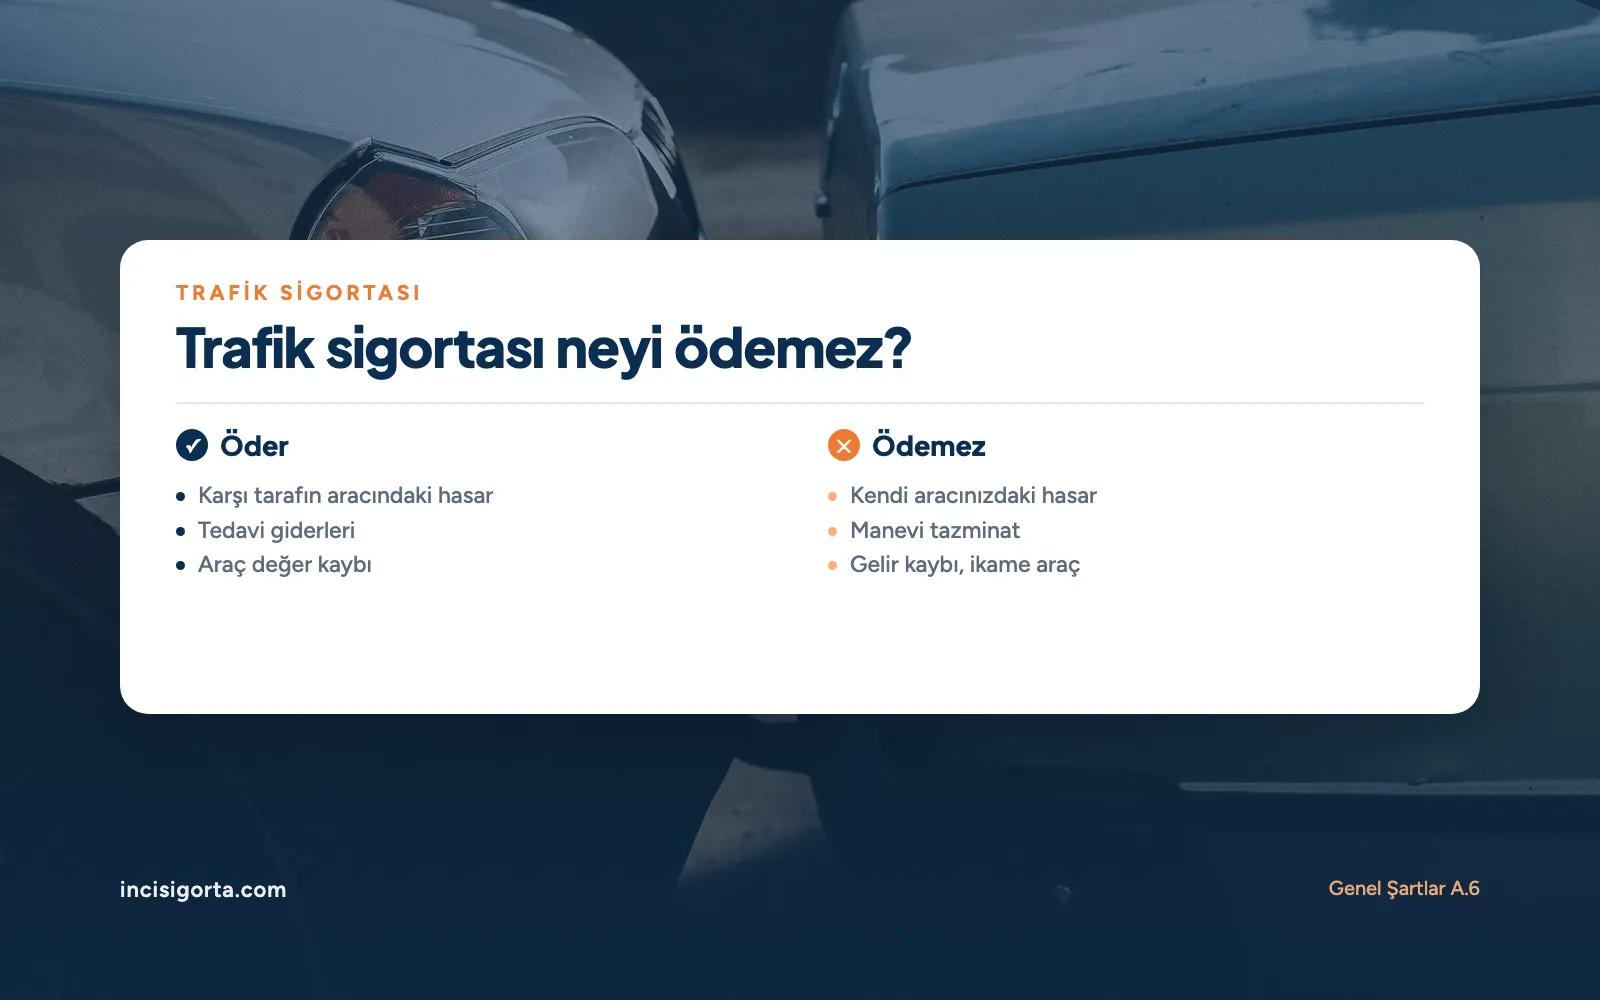
Trafik sigortası, aracınızın işletilmesi sırasında üçüncü kişilere verdiğiniz bedeni ve maddi zararları poliçe limitleri içinde karşılar. Karşı tarafın aracındaki hasar, tedavi giderleri ve araç değer kaybı bu kapsamdadır. Trafik sigortası kendi aracınızda oluşan zararı ise karşılamaz; poliçe sizin sorumluluğunuzu güvence altına alır, aracınızı değil.
Bir diğer sınır coğrafidir. Genel Şartlar A.4 maddesi teminatın Türkiye sınırları içinde geçerli olduğunu belirtir; yurt dışına çıktığınızda poliçe devreye girmez.
Trafik Sigortası Kapsamı Dışında Kalan Başlıca Durumlar
Teminat dışı haller Genel Şartlar A.6 maddesinde sayılmıştır. Aşağıdaki tablo, günlük hayatta en sık karşılaşılan başlıkları ve bu boşluğu hangi poliçenin kapattığını gösterir.
| Kapsam dışı durum | Madde | Hangi poliçe devreye girer |
|---|---|---|
| Kendi aracınızda ve çektiğiniz römorkta oluşan hasar | A.6 / ğ | Kasko |
| Kazadaki kendi kusurunuza denk gelen tazminat talebiniz | A.6 / b | Kasko |
| Eşinizin, çocuklarınızın ve birlikte yaşadığınız kardeşlerinizin mallarına gelen zarar | A.6 / ç | Kasko |
| Araçta taşınan eşyanın zarar görmesi (yolcuların yanındaki bagaj hariç) | A.6 / e | Kasko veya nakliyat sigortaları |
| Manevi tazminat talepleri | A.6 / f | İhtiyari mali mesuliyet |
| Gelir kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar | A.6 / k | Kaskodaki ikame araç ek teminatı |
| Çalınan veya gasp edilen aracın yol açtığı zararlar | A.6 / h | Aracınızın çalınması kaskonun hırsızlık teminatındadır |
| Terör eylemlerinden doğan zararlar | A.6 / i | Kaskoda ek sözleşmeyle teminata alınabilir |
| Kaza sonrası toprak, su ve havanın kirlenmesinde temizleme ve atık bertaraf masrafları | A.6 / j | Çevre Kirliliği Sorumluluk Sigortası |
| Trafikten çekme veya hurdaya çıkarma işlemi görmüş araçlarda değer kaybı talebi | A.6 / ö | Karşılayan poliçe yok |
| Trafik para cezaları ve adli para cezaları | A.6 / n | Karşılayan poliçe yok |
| İşletilme halinde olmayan aracın yol açtığı zarar | A.6 / a | Duruma göre kasko veya konut sigortası |
Sık Karşılaşılan Hasar Durumlarında Ne Olur?
Maddelerin günlük hayattaki karşılığını görmek, poliçenizdeki boşluğu fark etmenin en pratik yoludur. Aşağıda en sık sorulan beş durumu tek tek yanıtlıyoruz.
Kusurlu Olduğum Kazada Kendi Aracımın Hasarını Trafik Sigortası Öder mi?
Ödemez. Trafik sigortası karşı tarafın aracındaki hasarı, değer kaybını ve tedavi giderlerini karşılar; sigortalının kendi aracına gelen zarar Genel Şartlar A.6 / ğ uyarınca teminat dışıdır. Kendi aracınızın onarımı için kasko poliçenizin bulunması gerekir; kasko, kusurlu olduğunuz kazada da devreye girer.
Aracım Serviste Kaldığı Süre İçin İkame Araç Alabilir miyim?
Trafik sigortasından alamazsınız. Gelir kaybı, iş durması ve kira mahrumiyeti gibi dolaylı zararlar A.6 / k uyarınca teminat dışındadır. Bu gideri karşılayan yer kasko poliçesidir; ikame araç, Kasko Genel Şartları A.4.8 kapsamında ek sözleşmeyle teminata alınır ve her poliçede standart olarak bulunmaz.
Eşimin veya Çocuğumun Aracına Çarparsam Trafik Sigortam Öder mi?
Ödemez. Sigortalının eşinin, çocuklarının ve birlikte yaşadığı kardeşlerinin mallarına gelen zararlar A.6 / ç uyarınca teminat dışıdır. Bu durumda her iki araç da kendi kasko poliçesi üzerinden değerlendirilir.
Manevi Tazminat Trafik Sigortası Kapsamında mı?
Kapsamda değildir. Manevi tazminat talepleri A.6 / f uyarınca zorunlu teminatın dışında tutulmuştur; ağır bir kazada karşı tarafın bu talebi doğrudan sizin malvarlığınıza yönelir. İhtiyari mali mesuliyet poliçesi bu riski karşılayabilir, teminat kapsamını poliçe özel şartlarından kontrol etmeniz gerekir.
Alkollü Kazada Trafik Sigortası Ödeme Yapar mı?
Yapar, ancak ödediği tutarı sizden geri ister. Mevzuattaki sınırın üzerinde alkollü araç kullanımı teminat dışı bir hal değil, B.4 / c uyarınca bir rücu sebebidir; zarar görenin hakkı korunur, fatura size döner. Kendi aracınızın hasarı ise Kasko Genel Şartları A.5.5 uyarınca kaskoda da teminat dışıdır.
Teminat Dışı Kalmak ile Rücu Aynı Şey Değildir
Teminat dışı hallerde sigorta şirketi hiç ödeme yapmaz. Rücuda ise şirket zarar görene ödemeyi yapar, sonra ödediği tutarı sizden geri ister. Zarar görenin hakkı her koşulda korunduğu için bu ayrım sizin açınızdan kritiktir: rücu hallerinde poliçe çalışır, fatura size döner.
Genel Şartlar B.4 maddesinde sayılan başlıca rücu sebepleri şunlardır: kasıt veya ağır kusur, geçerli sürücü belgesi olmadan ya da geçerliliğini yitirmiş belgeyle araç kullanmak, mevzuattaki sınırın üzerinde alkollü veya uyuşturucu etkisi altında araç kullanmak, istiap haddinin üzerinde yolcu veya yük taşımak ve zorunlu haller dışında kaza yerini terk etmek.
Sürücü belgesi uyarısı
Eski tip sürücü belgelerinin geçerliliği 31 Temmuz 2025 tarihinde sona erdi. Yeni tip belgelerde ise süre B sınıfında 10, ticari sınıflarda 5 yıldır. Geçerliliğini yitirmiş belgeyle kullanılan araçta trafik poliçesi zarar görene öder, ardından ödediği tutarı size rücu eder.
Kasko Bu Boşlukların Hangilerini Kapatır?
Trafik sigortasının karşılamadığı zararların büyük bölümü kasko sigortası ile güvence altına alınır. Kasko kendi aracınızda oluşan çarpma, çarpışma, yanma ve hırsızlık kaynaklı hasarları kapsar; kusurlu olduğunuz kazada da devreye girer. Deprem ve sel gibi doğal afetler, terör, ikame araç ve yurt dışındaki zararlar ise Kasko Genel Şartları A.4 maddesi uyarınca ek sözleşmeyle teminata alınan başlıklardır, standart olarak her poliçede bulunmaz.
Kaskonun da kendi teminat dışı halleri vardır. Kasko Genel Şartları A.5 maddesi uyarınca sürücü belgesi olmadan kullanım, mevzuattaki sınırın üzerinde alkollü kullanım, ruhsattaki haddi aşan yük veya yolcu taşınması teminat dışındadır. Poliçe alırken ek teminatların listesini ve teminat dışı halleri birlikte okumanızı öneririz.
Poliçenizdeki Boşluğu Birlikte Kapatalım
Trafik sigortası zorunlu bir sorumluluk poliçesidir ve tek başına aracınızı güvenceye almaz. İnci Sigorta’nın deneyimli ekibi, mevcut poliçenizdeki teminat boşluklarını çıkarır ve ihtiyacınıza uygun kasko yapısını sizinle birlikte belirler.
Aracınızla yurt dışına çıkıyorsanız trafik poliçeniz sınırın ötesinde geçerli olmadığı için yeşil kart sigortası seçeneğini de değerlendirmenizi öneririz. Poliçenizi gözden geçirmek için sigorta teklifi alın, uzmanlarımız teminatları yan yana karşılaştırsın.
Kaynaklar
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, A.4, A.6 ve B.4 maddeleri, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu: seddk.gov.tr
- Kara Araçları Kasko Sigortası Genel Şartları, A.4 ve A.5 maddeleri, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu: seddk.gov.tr
- 2918 sayılı Karayolları Trafik Kanunu, Mevzuat Bilgi Sistemi: mevzuat.gov.tr
- Sürücü belgesi geçerlilik süreleri ve eski tip belge değişimi, T.C. İçişleri Bakanlığı Nüfus ve Vatandaşlık İşleri Genel Müdürlüğü: nvi.gov.tr