Tamamlayıcı Sağlık Sigortası (TSS), aktif SGK güvencesine sahip bireylerin SGK ile anlaşmalı özel hastanelerde karşılaştıkları fark ücretlerini kapatan, devletin temel sağlık güvencesini özel sağlık hizmetleriyle tamamlayan ekonomik bir sigorta türüdür. 1 Ocak 2026 itibarıyla yürürlüğe giren Özel Sağlık Sigortaları Yönetmeliği değişikliği ile birlikte sektör köklü bir dönüşüm yaşamış; Ömür Boyu Yenileme Garantisi (ÖBYG), bekleme süreleri ve grup-bireysel poliçe geçişleri yasal olarak daha şeffaf bir çerçeveye oturtulmuştur. Bu rehberde 2026 yılı TSS dünyasında bilmeniz gereken her şeyi; teminat yapısından prim faktörlerine, ÖBYG zorunluluk değişikliklerinden başvuru sürecine kadar detaylı şekilde İnci Sigorta üzerinden alabileceğiniz Tamamlayıcı Sağlık Sigortası perspektifiyle ele alıyoruz.
1 Ocak 2026 Yeni Yönetmelik: Sektörü Dönüştüren Düzenleme
20 Ekim 2025 tarihli ve 33053 sayılı Resmî Gazete'de yayımlanan ve 1 Ocak 2026 itibarıyla yürürlüğe giren Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından hazırlanmış olup tamamlayıcı sağlık sigortası ve özel sağlık sigortası sistemlerine yeni bir çerçeve getirmiştir.
Yeni Yönetmelikle Gelen Temel Değişiklikler
20 Ekim 2025 tarihli Resmî Gazete'de yayımlanan ve 1 Ocak 2026'da yürürlüğe giren Özel Sağlık Sigortaları Yönetmeliği değişikliği ile Ömür Boyu Yenileme Garantisi yasal çerçeveye oturtulmuş, 60 yaşını doldurmamış kişilere ÖBYG taahhüdü içeren sözleşme sunulması zorunlu hâle getirilmiş, bekleme sürelerinin yalnızca ilk sigorta döneminde uygulanması hükme bağlanmış ve grup poliçeden bireysel poliçeye geçiş hakları güçlendirilmiştir. Bu yönetmelik sigortalı haklarını koruyan ve sigorta şirketlerinin tek taraflı uygulamalarını sınırlandıran köklü bir reform niteliğindedir.
Ömür Boyu Yenileme Garantisi (ÖBYG) Yeni Düzeni
- Sigorta şirketleri, 60 yaşını doldurmamış kişilere ÖBYG taahhüdü içeren sözleşme sunmak zorundadır
- ÖBYG kazanma şartı standartlaştırılmıştır: Aynı planla en az 3 yıl kesintisiz sigortalılık ve bu sürede ödenen tazminatların alınan primlere oranının %80'in altında kalması gereklidir
- Yenileme dönemleri arasında en fazla 1 aylık boşluklar kesintisizlik bağını bozmaz
- ÖBYG hakkı kazanıldıktan sonra şirket teminat kapsamını daraltamaz, limitleri düşüremez, sigortalı katılım payını artıramaz ve hastalık ek primi (sürprim, mevcut rahatsızlık nedeniyle eklenen ilave prim) uygulayamaz
- ÖBYG sonrasında ortaya çıkan kronik rahatsızlıklar gerekçe gösterilerek kapsam daraltılamaz veya prim ağırlaştırılamaz
- Sigortalılık sona erdikten sonra sigorta kayıtları Sigorta Bilgi ve Gözetim Merkezi (SBM) tarafından 10 yıl boyunca saklanır
Grup Poliçeden Bireysel Poliçeye Geçiş
Çalıştığı kurumun grup poliçesinden ayrılan veya emeklilik gibi sebeplerle grup sigortası sona eren ve ÖBYG kazanmış bireyler, poliçe özel şartlarında belirtilen süre içinde başvurmaları hâlinde bireysel poliçeyle devam edebilir ve yenileme garantilerini koruyabilir. Yeni yönetmelik bu geçiş sürecini sigortalı lehine düzenlemiş; eskiden yaygın olan kapsam daraltma veya yüksek sürprim uygulamalarını sınırlandırmıştır.
Tamamlayıcı Sağlık Sigortası Nedir?
Tamamlayıcı Sağlık Sigortası (TSS), SGK ile anlaşmalı özel hastanelerde aldığınız tedavi hizmetlerinde SGK'nın karşıladığı bedelin üzerine eklenen fark ücretlerini kapatan, devlet güvencenizi özel sağlık hizmetleriyle tamamlayan bir özel sigorta türüdür. Özel hastaneye gittiğinizde SGK kendi payını doğrudan hastaneye öderken hastanenin talep ettiği ek tutar (fark ücreti) TSS poliçeniz tarafından üstlenilir; sizden talep edilen tutar, kural olarak SGK'nın belirlediği katılım paylarıdır (örneğin özel sağlık kuruluşlarında muayene katılım payı 1 Temmuz 2026 itibarıyla 100 TL). 1 Ocak 2026'dan itibaren bu katılım payları TSS teminatına alınamaz.
TSS, klasik özel sağlık sigortasından (ÖSS) yapısal olarak farklıdır: ÖSS, SGK güvencesi olmadan da çalışan tam kapsamlı bir özel sigortayken; TSS yalnızca SGK güvenceniz aktif olduğunda devreye giren ve fark ücretine odaklanan ekonomik bir tamamlayıcıdır. Bu nedenle TSS primi genellikle ÖSS priminden belirgin biçimde düşüktür.
TSS ve ÖSS arasındaki detaylı farkları ve hangisinin sizin için daha uygun olduğunu öğrenmek için Özel Sağlık Sigortası ile Tamamlayıcı Sağlık Sigortası Arasındaki Fark blog yazımızı inceleyebilirsiniz.
TSS Hangi Tedavileri Kapsar?
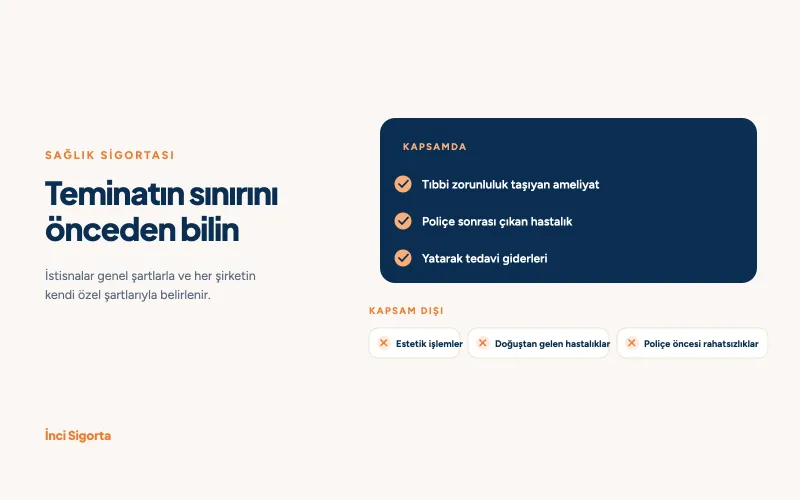
TSS, SGK'nın karşıladığı tedavilerde yatarak tedavi (ameliyat, yatış, yoğun bakım, kemoterapi gibi) giderlerinin ve poliçenize eklenmişse ayakta tedavi (muayene, tahlil, görüntüleme, fizik tedavi) giderlerinin fark ücretini kapsar. Doğum, diş ve check-up gibi hizmetler ise isteğe bağlı ek teminatlarla poliçeye eklenebilir. Kapsamın ayrıntısı poliçeden poliçeye değişse de temel yapı tüm sigorta şirketlerinde benzerdir.
| Teminat Grubu | İçerdiği Hizmetler |
|---|---|
| Yatarak Tedavi | Cerrahi operasyonlar, oda-yemek-refakatçi, yoğun bakım, kemoterapi ve radyoterapi, diyaliz, yatış ilaç ve tıbbi malzeme giderleri; çoğu poliçede limitsiz teminat |
| Ayakta Tedavi | Uzman hekim muayenesi, laboratuvar tahlilleri, MR ve tomografi gibi görüntüleme tetkikleri, fizik tedavi seansları; yıllık 5-10 vaka limitli kullanım |
| İsteğe Bağlı Ek Teminatlar | Doğum teminatı, diş bakım paketi, online doktor hizmeti, check-up, diyetisyen ve psikolojik danışmanlık |
TSS kapsamına dahil ve kapsam dışı tedavilerin tam listesi için Tamamlayıcı Sağlık Sigortası Neleri Kapsar, Neleri Kapsamaz? blog yazımıza göz atabilirsiniz.
TSS Doğum Teminatı İçerir mi?
Standart TSS poliçeleri doğum teminatını otomatik olarak kapsamaz; doğum teminatı isteğe bağlı bir ek teminat olarak poliçeye dahil edilebilir. Doğum teminatı bulunan poliçelerde normal veya sezaryen doğum işlemleri, hamilelik rutin kontrolleri ve bazı planlarda yenidoğan bebeğin ilk sağlık taraması teminat altındadır.
Doğum Teminatı Bekleme Süresi
Doğum teminatı bulunan poliçelerde sigorta şirketine göre 5 ila 12 ay arası bekleme süresi uygulanır. Bu süre dolmadan gerçekleşen doğumlarda teminat işlemez. Hamilelik planlayan çiftlerin gebelik öncesinde doğum teminatlı TSS poliçesi yaptırmaları, bekleme süresinin doğum tarihinden önce tamamlanmasını sağlayacaktır.
TSS Yurt Dışında Geçerli mi?
Hayır, Tamamlayıcı Sağlık Sigortası münhasıran Türkiye Cumhuriyeti sınırları içerisinde geçerlidir. Kuzey Kıbrıs Türk Cumhuriyeti (KKTC) dahil tüm yurt dışı tedavi süreçleri TSS kapsamı dışındadır. Yurt dışına seyahat edenler için Yurt Dışı Seyahat Sağlık Sigortası; Türkiye'de SGK güvencesi olmayan yabancı uyruklular için ise Yabancı Uyruklular İçin Sağlık Sigortası daha uygun çözümlerdir.
Aynı Anda İki TSS Poliçesi Yaptırılabilir mi?
Evet, iki farklı sigorta şirketinden aynı anda TSS poliçesi yaptırılabilir; ancak aynı tedavi gideri için iki kez ödeme yapılmaz. Birden fazla sigortacı bulunduğunda masraflar, Sağlık Sigortası Genel Şartları uyarınca poliçelerdeki teminatlar oranında paylaşılır ve toplam ödeme gerçek masrafı aşamaz. Bu sebeple birden fazla TSS poliçesi yaptırmak yerine, ihtiyaçlarınıza uygun teminatları olan tek ve kapsamlı bir poliçeyi tercih etmek hem ekonomik hem de operasyonel açıdan daha doğrudur.
TSS'de Bekleme Süreleri Nasıl İşler?
TSS'de bekleme süresi, poliçe başladıktan sonra planlı ameliyat, doğum ve diş gibi bazı teminatların belirli bir süre (planlı işlemlerde genellikle 3 ay, doğumda şirkete göre 5-12 ay) dolmadan kullanılamaması şeklinde işler. Hayati tehlike arz eden acil durumlar ve kazalarda bekleme süresi uygulanmaz. 1 Ocak 2026'dan itibaren bekleme süresi yalnızca ilk sigorta döneminde uygulanır, aynı planla yenilemede tekrarlanmaz; bekleme süresini tamamlamadan şirket değiştirenlerde tamamlanan süre yeni şirketteki süreden düşülür.
| İşlem Türü | Standart Bekleme Süresi |
|---|---|
| Hayati tehlike arz eden acil durumlar | Uygulanmaz |
| Kaza kaynaklı yatarak tedaviler | Uygulanmaz |
| Planlı yatarak tedaviler (fıtık, katarakt, safra kesesi) | Genellikle 3 ay |
| Doğum teminatı | 5-12 ay (şirkete göre) |
| Diş bakım paketi | Genellikle 3 ay |
Ayakta Tedavi Hizmetleri Kapsanır mı?
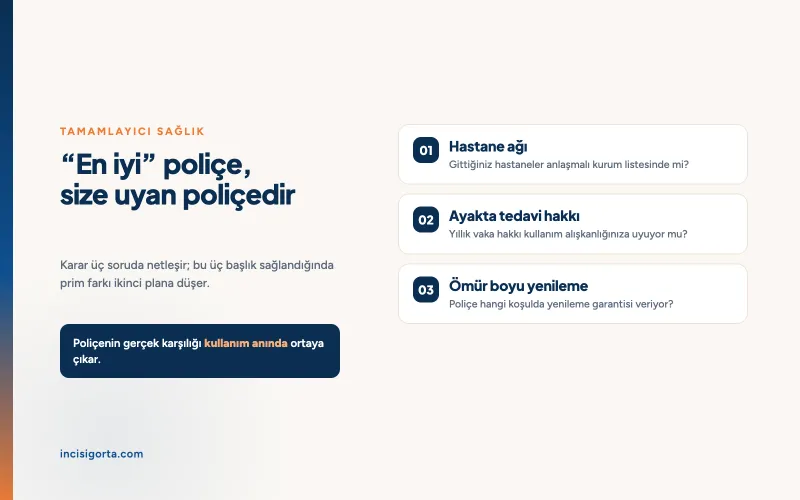
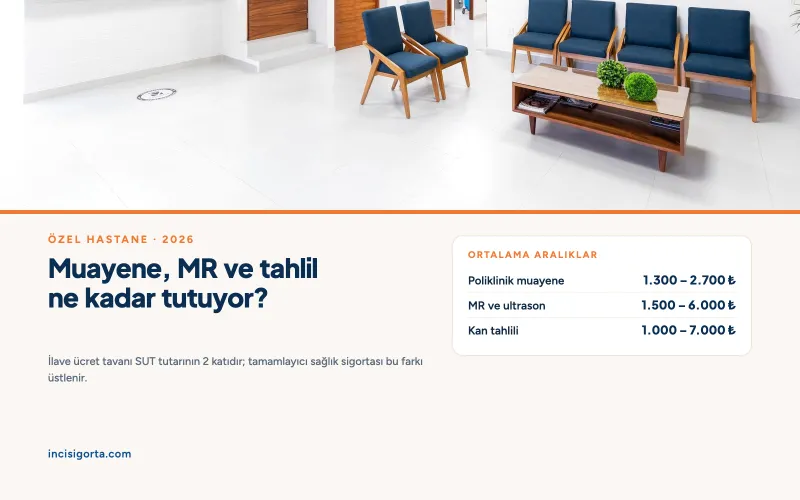
Ayakta tedavi hizmetleri, yalnızca poliçenizde ayakta tedavi teminatı varsa kapsanır. Standart TSS poliçeleri yatarak tedaviye odaklanır; ayakta tedavi teminatı çoğu üründe isteğe bağlı olarak veya ek prim ile eklenir. Ayakta tedavi teminatı bulunan poliçelerde uzman hekim muayenesi, kan ve idrar tahlilleri, MR-tomografi-röntgen-ultrason gibi görüntüleme tetkikleri ve fizik tedavi seansları yıllık kullanım limitleri dahilinde karşılanır.
Ayakta tedavi teminatlı poliçelerin primi yatarak tedavi odaklı poliçelere göre daha yüksek olur; ancak günlük yaşamda hekim ziyareti ve tetkik ihtiyacı yüksek olanlar için bu teminat ekonomik açıdan anlamlıdır.
Tamamlayıcı Sağlık Sigortası Nasıl Kullanılır?
Tamamlayıcı sağlık sigortası, hem SGK hem de sigorta şirketinizle anlaşmalı bir özel hastaneye başvurduğunuzda kullanılır: hastane önce SGK'dan, ardından sigorta şirketinden provizyon (tedavi için ödeme onayı) alır ve fark ücreti poliçenizden doğrudan hastaneye ödenir. Size kalan tutar, kural olarak SGK'nın belirlediği katılım payıdır. Süreç şu adımlarla ilerler:
- Hastaneyi seçin: Tedavi olacağınız özel hastanenin hem SGK ile hem de sigorta şirketinizle TSS kapsamında anlaşmalı olduğunu anlaşmalı kurum listesinden kontrol edin.
- Kimliğinizle başvurun: Hastaneye kimlik belgenizle başvurup TSS poliçenizin bulunduğunu bildirin.
- SGK provizyonu alınır: Hastane tedavi için SGK sisteminden onay alır. SGK provizyonu alınmamış giderler TSS kapsamına girmez.
- Sigorta şirketinin onayı alınır: Ayakta tedavide onay genellikle işlem sırasında alınır; planlı yatışlarda ise poliçe özel şartlarında belirtilen süre içinde önceden onay istenir. Acil durumlarda bu ön onay şartı genellikle aranmaz.
- Katılım payını ödeyin: Fark ücreti poliçenizden karşılanır; SGK'nın belirlediği katılım payı size aittir ve TSS teminatına alınamaz.
Örnek senaryo: Fark ücreti nasıl paylaşılır?
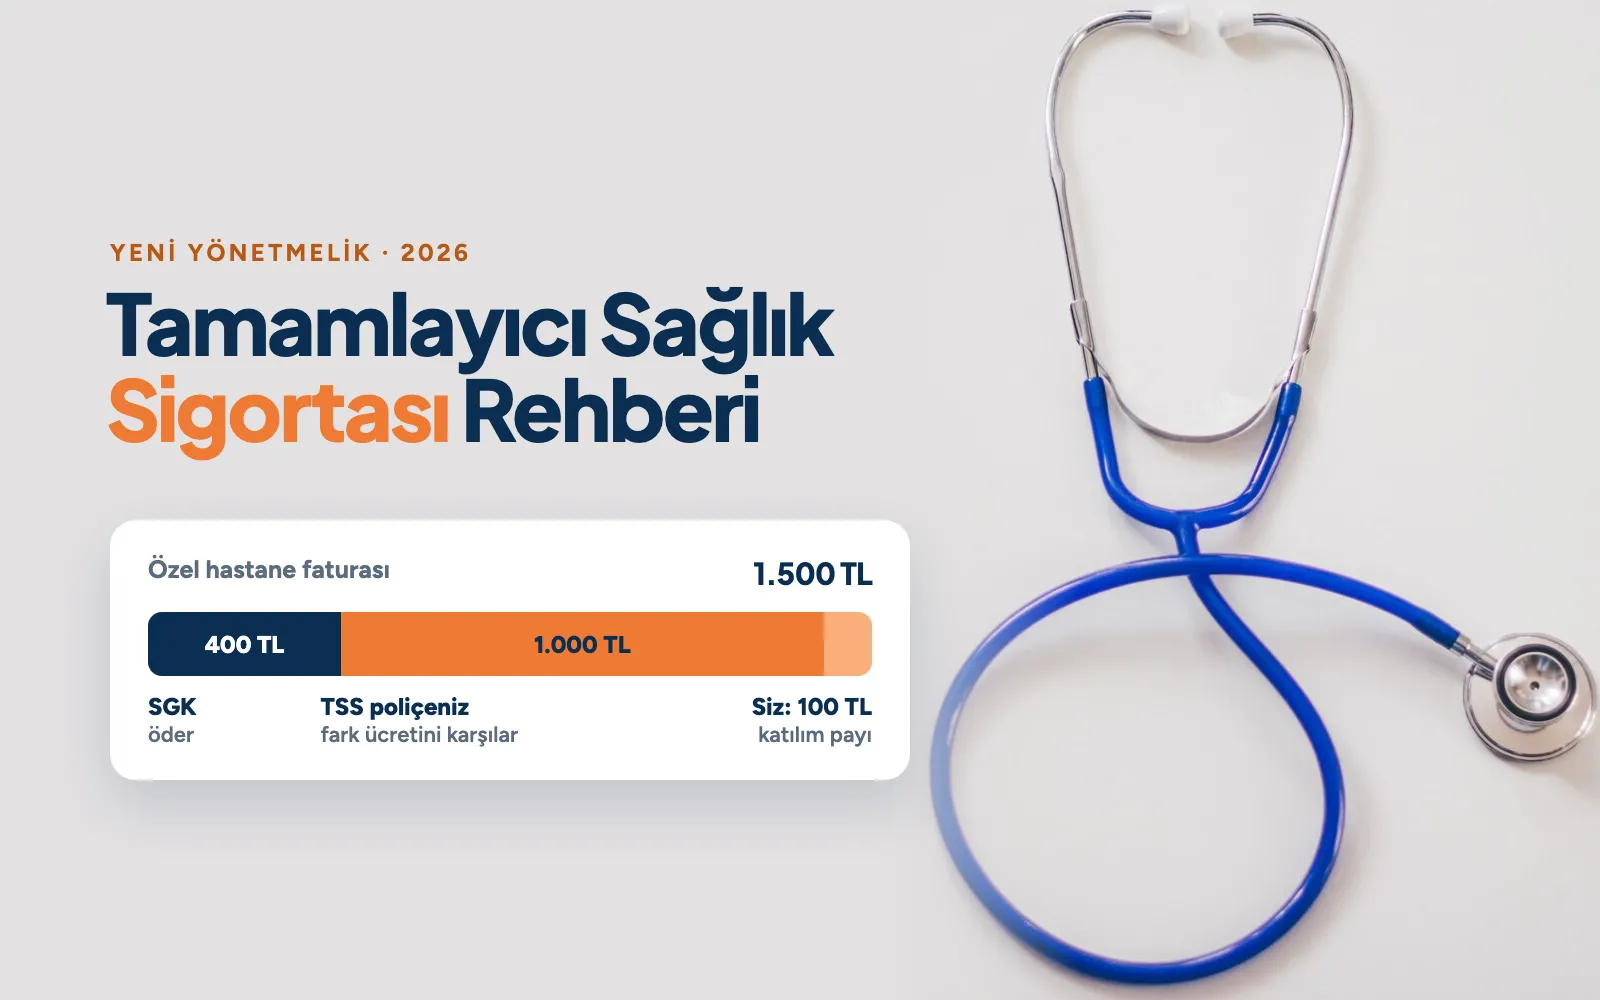
Ayakta tedavi teminatlı TSS poliçenizle özel hastanede muayene olduğunuzu ve hastanenin toplam 1.500 TL talep ettiğini varsayalım. SGK'nın bu muayene için tanımladığı bedel 500 TL ise bunun 100 TL'si katılım payı olarak sizden alınır, 400 TL'si SGK tarafından hastaneye ödenir. Kalan 1.000 TL fark ücreti TSS poliçenizden karşılanır ve cebinizden çıkan tutar 100 TL katılım payı olur. Tutarlar yalnızca işleyişi göstermek içindir; gerçek bedeller hastaneye, SUT (SGK'nın ödeme kurallarını belirleyen Sağlık Uygulama Tebliği) fiyatlarına ve poliçenize göre değişir.
TSS Anlaşmasız Hastanede Geçerli mi?
Hayır, SGK ile anlaşmalı olsa bile sigorta şirketinizle TSS anlaşması bulunmayan bir hastanede TSS genellikle doğrudan kullanılamaz ve fark ücreti size kalır. SGK ile hiç anlaşması olmayan hastanelerde ise SGK provizyonu alınamadığı için TSS devreye girmez. Bazı ürünler anlaşmasız kurumlarda sınırlı geri ödeme imkânı sunar; bu ayrıntı ve poliçenizin hastane ağı (network) poliçe özel şartlarında yer alır.
Mevcut Sağlık Durumu Sigorta Almayı Engeller mi?
Mevcut bir rahatsızlık TSS yaptırmanızı her zaman engellemez; sigorta şirketi sağlık beyanınızı değerlendirerek poliçeyi standart şartlarla, ek primle ya da ilgili rahatsızlığı kapsam dışı bırakarak düzenleyebilir veya başvuruyu kabul etmeyebilir. Karar, rahatsızlığın türüne, tedavi geçmişine ve şirketin risk değerlendirmesine göre değişir. Olası dört sonuç:
- Standart şartlarla kabul: Rahatsızlık riski sınırlıysa poliçe standart koşullarda düzenlenir
- Ek primle kabul: Belirli bir rahatsızlık için ilave prim uygulanarak poliçe kapsamına alınır
- İstisna ile kapsam dışı bırakma: Belirli rahatsızlıklar veya organ sistemleri kapsam dışı bırakılarak diğer teminatlar standart şartlarla sunulur
- Reddetme: Risk değerlendirmesi sonucu sigorta şirketi başvuruyu kabul etmeyebilir
Başvuruda Dürüstlük Yasal Zorunluluktur
Başvuru formunda sağlık geçmişinin tam ve dürüst beyan edilmesi yasal bir zorunluluktur. Mevcut rahatsızlıkların gizlenmesi durumunda hasar anında sigorta şirketi tazminat ödemesini reddedebilir veya Türk Ticaret Kanunu hükümleri çerçevesinde sözleşmeden cayabilir. Geçici bir prim avantajı uğruna yapılacak eksik beyan, en çok ihtiyaç duyulan anda telafisi güç mağduriyetlere yol açabilir.
TSS Poliçe Süresi ve Yenileme
Tamamlayıcı Sağlık Sigortası poliçeleri standart olarak 1 yıllık süreyle düzenlenir. Poliçe bitiminden önce yenileme işlemi yapılarak teminat aralıksız sürdürülebilir. Yenileme döneminde geçmiş yıldaki hasar kullanım durumu, sigortalının yaşı ve risk profili prim hesaplamasında dikkate alınır.
Hasarsızlık İndirimi
Önceki yıl içerisinde sağlık hizmeti kullanımı düşük olan sigortalılar, yenileme döneminde sigorta şirketinin uyguladığı hasarsızlık indirimi avantajından faydalanabilir. Bu indirim oranı şirketten şirkete değişiklik göstermektedir.
Aralıksız Sigortalılık ve ÖBYG
Yeni yönetmelik gereği ÖBYG kazanmak için aynı planla en az 3 yıl kesintisiz sigortalılık ve tazminat/prim oranının %80'in altında kalması şartı bulunmaktadır. Yenileme dönemleri arasında 1 aydan fazla boşluk olması kesintisizliği bozar; bu nedenle poliçe yenilemelerinin zamanında yapılması ÖBYG hakkı edinme açısından kritiktir.
2026 TSS Primlerini Etkileyen Faktörler
Tamamlayıcı sağlık sigortası primleri kişiye özel olarak hesaplanır; sabit bir fiyat listesi yoktur. Sigorta şirketleri risk değerlendirmesi yaparken aşağıdaki faktörleri birlikte ele alır:
| Faktör | Prim Üzerindeki Etkisi |
|---|---|
| Yaş | Genç yaş gruplarında prim düşük; ileri yaşta sağlık riskleri arttığı için prim de yükselir |
| Cinsiyet | Bazı yaş aralıklarında cinsiyete bağlı sağlık risk farkı prim hesaplamasında dikkate alınır |
| Yaşadığı Şehir | Sağlık altyapısı ve hastane fiyat seviyesi şehirlere göre değiştiği için prim de değişiklik gösterir |
| Teminat Kapsamı | Sadece yatarak tedavi teminatlı poliçeler ekonomik; ayakta tedavi, doğum ve diş eklenmesi primi artırır |
| Sağlık Geçmişi | Kronik hastalıklar veya geçmiş operasyonlar prim hesaplamasında etkili olabilir |
| Aile Kapsamı | Aile bireylerinin tek poliçede sigortalanması toplam primi etkiler; kişi başı maliyet düşebilir |
| ÖBYG Tercihi | Ömür Boyu Yenileme Garantisi taahhütlü poliçeler ÖBYG'siz poliçelere göre genellikle daha yüksek primlidir |
| Anlaşmalı Hastane Listesi | Geniş hastane ağı sunan poliçeler genellikle dar ağ poliçelerinden daha yüksek primlidir |
Vergi İndirimi Avantajı
Ödediğiniz tamamlayıcı sağlık sigortası primleri Gelir Vergisi Kanunu kapsamında belirli sınırlar dahilinde vergi matrahından düşülebilir. Çalışanlar ve serbest meslek sahipleri bu avantajdan faydalanabilir; aylık brüt ücretin %15'i veya yıllık asgari ücret tutarı arasındaki küçük olan ile sınırlı bir indirim hakkı söz konusudur. Vergi avantajının kişisel durumunuza özel etkisi için bir mali müşavirden değerlendirme almanız önerilir.
Sağlık sigortası sektöründeki prim artış dinamikleri ve fiyat trendleri hakkında detaylı bilgi için Sağlık Sigortasında Sessiz Kriz: Prim Artıyor, Sigortalı Azalıyor blog yazımızı inceleyebilirsiniz.
Kimler TSS Yaptırabilir?
TSS'yi aktif SGK güvencesi olan herkes ile SGK'lı birinin bakmakla yükümlü olduğu eş ve çocuklar yaptırabilir. Poliçedeki tüm bireylerin bu şartı taşıması gerekir. Başlıca gruplar:
- Aktif SGK güvencesi olan çalışanlar, memurlar ve emekliler
- SGK'lı bireyin bakmakla yükümlü olduğu eş ve çocuklar
- Türkiye'de çalışma izniyle SGK sistemine dahil yabancı uyruklu bireyler
- İsteğe bağlı Genel Sağlık Sigortası (GSS) primi ödeyen bireyler
Hiçbir SGK bağı bulunmayan bireyler için Özel Sağlık Sigortası daha uygun bir seçimdir. SGK kaydı olmayan turistler veya kısa süreli ikamet izni sahipleri ise yurt dışı seyahat veya yabancı uyruklu sağlık sigortası ürünlerini değerlendirebilir.
SGK Güvenceniz Sona Ererse TSS Geçerli Olur mu?
Hayır, SGK'dan sağlık yardımı alma hakkınız sona erdiğinde ya da askıya alındığında TSS poliçenizdeki tedavi teminatlarını kullanamazsınız; çünkü TSS yalnızca SGK'nın karşıladığı tedavilerde fark ücretini öder. İşten ayrılma gibi durumlarda SGK güvencenizin devam edip etmediğini kontrol etmenizi, güvence sona eriyorsa SGK bağımsız çalışan bir özel sağlık sigortasına geçişi değerlendirmenizi öneririz.
İnci Sigorta ile TSS Başvurusu Nasıl Yapılır?
İnci Sigorta ile TSS başvurusu; ihtiyaç analizi, karşılaştırmalı teklif, sağlık beyanı, risk değerlendirmesi, poliçe düzenleme ve prim ödemesi olmak üzere altı adımda tamamlanır. Sigorta şirketi sağlık beyanınızı değerlendirirken gerekirse ek bilgi veya tıbbi muayene isteyebilir. Adımların ayrıntısı aşağıdaki tabloda yer alır:
| 1 | İhtiyaç Analizi: Yaş, sağlık geçmişi, aile durumu ve bütçenize göre ihtiyacınıza uygun teminat yapısı belirlenir |
|---|---|
| 2 | Karşılaştırmalı Teklif: Anlaşmalı sigorta şirketlerinin teklifleri karşılaştırmalı olarak sunulur; kapsam, ÖBYG taahhüdü ve fiyat birlikte değerlendirilir |
| 3 | Sağlık Beyanı: Tam ve dürüst sağlık beyanı formu doldurulur; bu, hasar anında tazminat hakkınızın güvencesidir |
| 4 | Risk Değerlendirmesi: Sigorta şirketi sağlık beyanını değerlendirir; gerekirse ek bilgi veya tıbbi muayene talep edebilir |
| 5 | Poliçe Düzenleme: Onay sonrası poliçe düzenlenir; ÖBYG taahhüt durumu poliçe üzerinde açıkça belirtilir |
| 6 | Prim Ödemesi ve Kapsam: Prim peşin veya taksitli ödenir; teminatlar poliçede yazılı başlangıç tarihinde saat 12.00'de, ilk taksit ödenmişse, bekleme süresine tabi olmayan kapsamlar için başlar |
Tamamlayıcı Sağlık Sigortası Hakkında Sık Sorulan Sorular
Tamamlayıcı sağlık sigortası kaç yaşa kadar yapılır?
TSS'ye ilk giriş için üst yaş sınırı sigorta şirketine ve ürüne göre değişir ve poliçe özel şartlarında yazılıdır. 2026 itibarıyla sigorta şirketleri 60 yaşını doldurmamış kişilere ÖBYG taahhüdü içeren sözleşme sunmak zorundadır. ÖBYG hakkını kazanan sigortalılar ise ilerleyen yaşlarda da poliçelerini yenilemeye devam edebilir.
Tamamlayıcı sağlık sigortası ameliyatı karşılar mı?
Evet, SGK'nın karşıladığı ve tıbbi zorunluluğu bulunan ameliyatlar TSS'nin yatarak tedavi teminatı kapsamında karşılanır ve hastanenin talep ettiği fark ücreti poliçenizden ödenir. Planlı ameliyatlarda ilk sigorta döneminde bekleme süresi uygulanabilir ve işlemden önce sigorta şirketinin onayı alınır. SGK'nın karşılamadığı estetik amaçlı ameliyatlar ise TSS kapsamı dışındadır.
Tamamlayıcı sağlık sigortası ilaç masraflarını karşılar mı?
TSS, yatış sırasında kullanılan ilaçlar dışında ilaç masraflarını genellikle karşılamaz. Eczaneden reçeteyle aldığınız ilaçlarda SGK kendi payını öder; size kalan katılım payı ve varsa fiyat farkı TSS ürünlerinin büyük bölümünde kapsam dışındadır. 1 Ocak 2026'dan itibaren SGK katılım payları özel sigorta teminatına alınamaz.
Tamamlayıcı sağlık sigortası iptal edilebilir mi?
Evet, TSS poliçenizi süresi dolmadan iptal edebilirsiniz; talebinizi sigorta şirketine ya da poliçeyi aldığınız aracıya iletmeniz yeterlidir. Kullanılmayan süreye ait prim iadesi poliçe şartlarına göre hesaplanır ve dönem içinde tazminat ödenmişse iade koşulları farklılaşabilir. İptalin kesintisiz sigortalılık sürenizi ve ÖBYG hakkınızı sona erdirebileceğini göz önünde bulundurmanızı öneririz.
Sağlık Güvencenizi 2026 Yeni Mevzuatla Tasarlayın
Tamamlayıcı Sağlık Sigortası, doğru kurgulandığında SGK güvencenize özel hastane konforu ve hekim seçimi serbestliği ekleyen, fiyat-performans açısından öne çıkan bir üründür. 1 Ocak 2026 itibarıyla yürürlüğe giren Özel Sağlık Sigortaları Yönetmeliği değişikliği ile birlikte ÖBYG hakları, bekleme süreleri ve grup-bireysel geçiş süreçleri sigortalı lehine yasal güvenceye kavuşmuştur. Doğru poliçe yapılandırması, günlük sağlık ihtiyaçlarınızdan beklenmedik ciddi tedavilere kadar finansal güvence sağlar.
İnci Sigorta'nın deneyimli ekibi, yaşınız, sağlık durumunuz ve beklentilerinize uygun TSS poliçesini belirlemek için yanınızdadır. Türkiye'nin önde gelen sigorta şirketlerinin tekliflerini karşılaştırarak 2026 yeni yönetmelik avantajlarından faydalanmanıza yardımcı olacak kapsamı birlikte tasarlar. Hemen sigorta teklifi alın ve ihtiyacınıza göre şekillendirilmiş bir sağlık güvencesiyle tanışın.
Kaynaklar
- Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, Resmî Gazete, 20 Ekim 2025, Sayı 33053.
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK).
- Sosyal Güvenlik Kurumu (SGK), Sağlık Uygulama Tebliği (SUT).
- Sağlık Sigortası Genel Şartları, Türkiye Sigorta Birliği (TSB).