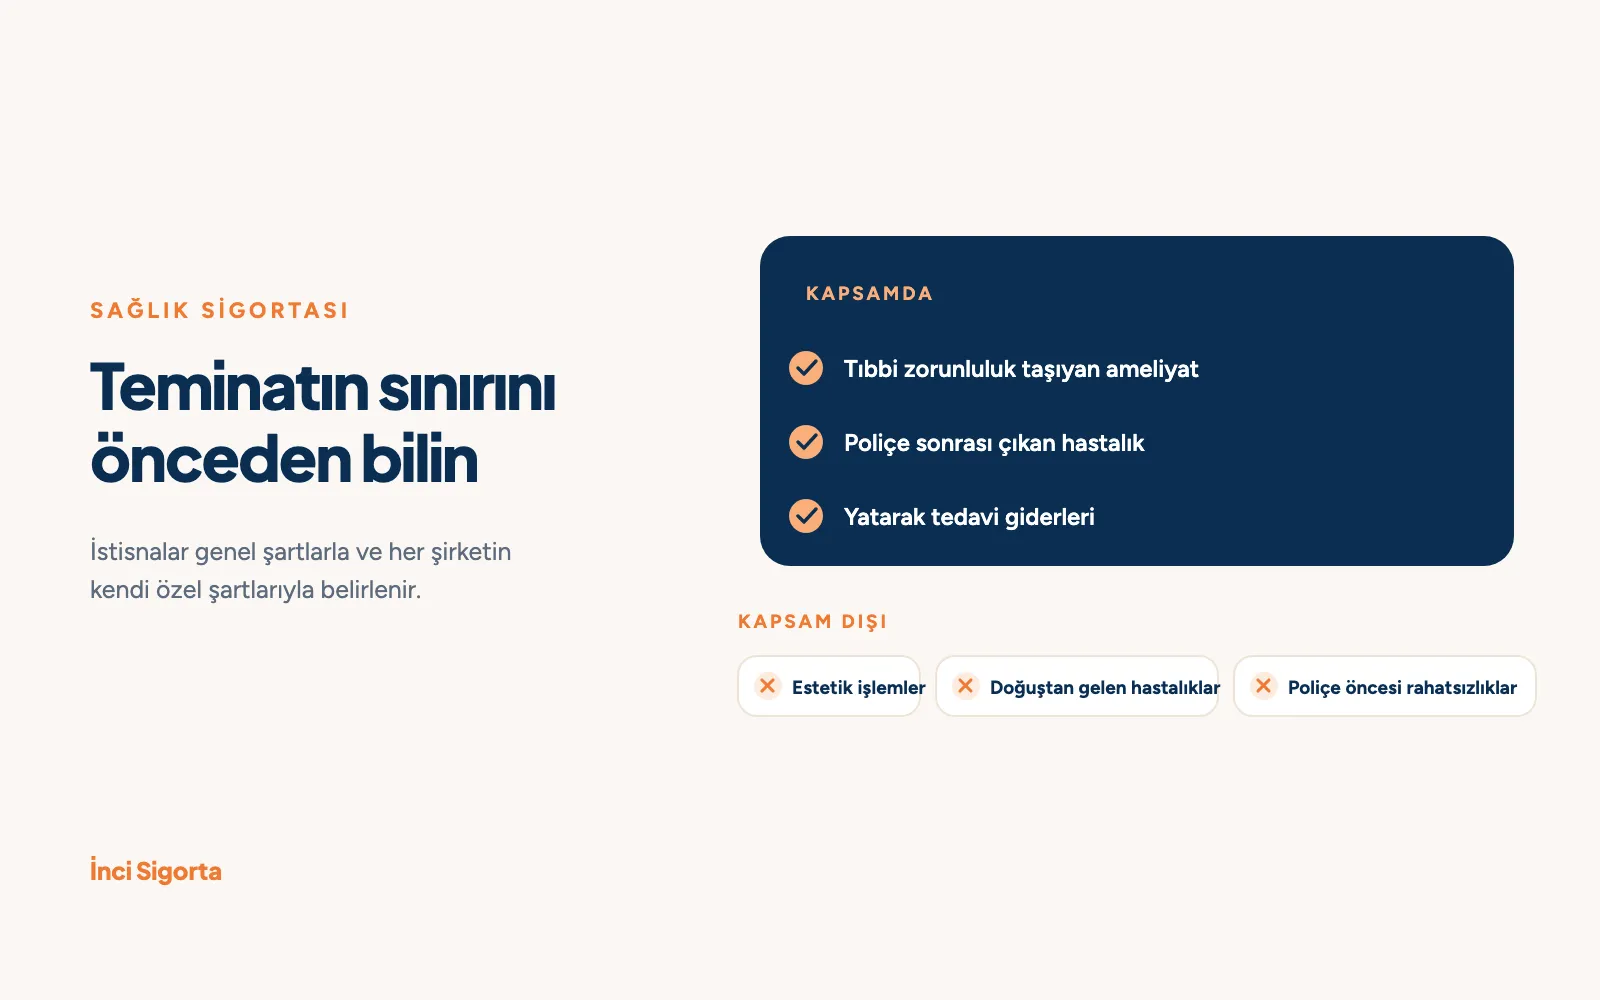
Sağlık sigortasında poliçe başlangıcından önce teşhis konmuş rahatsızlıklar, estetik amaçlı işlemler, doğuştan gelen hastalıklar ve tıbbi zorunluluk taşımayan uygulamalar ile savaş, terör, nükleer riskler ve uyuşturucu kullanımı gibi genel şartlarda sayılan hâller kapsam dışında kalır. Bu istisnalar iki gruba ayrılır: sağlık sigortası genel şartlarıyla tüm şirketlerde teminat dışında tutulan hâller ve her şirketin kendi özel şartlarıyla belirlediği istisnalar.
Bu ayrımı bilmek, tedavi anında beklenmedik bir ödemeyle karşılaşmanızı önler. Poliçenizin neyi karşıladığı kadar neyi karşılamadığı da satın alma kararınızın parçasıdır.
Kapsam Dışı Ne Demek?
Kapsam dışı, poliçenin o gider için ödeme yapmayacağı anlamına gelir; yani ilgili tedavi teminat kapsamında değildir ve masraf sigortalıya aittir. Sigortacılıkta bu durumu tanımlayan birbirine yakın birkaç kavram bulunur ve karıştırıldığında yanlış beklenti oluşur.
Aşağıdaki tablo, poliçe metninde sık karşılaşacağınız kavramları sade biçimde açıklar:
| Kavram | Ne Anlama Gelir |
|---|---|
| Kapsam dışı | Poliçenin ödeme yapmayacağı gider grubudur. |
| İstisna | Genel ya da özel şartlarla teminat dışında bırakılan durumdur; kapsam dışı ile aynı anlamda kullanılır. |
| Bekleme süresi | Poliçe başladıktan sonra belirli bir süre geçmeden kullanılamayan teminatlardır. Süre dolduğunda kapsama girer. |
| Muafiyet | Her hasarda sigortalının kendi üstlendiği tutar ya da orandır; gider kapsamdadır ancak tamamı ödenmez. |
| Sürprim (ek prim) | Mevcut bir rahatsızlık nedeniyle poliçeye eklenen ilave prim tutarıdır; ilgili rahatsızlık böylece kapsama alınabilir. |
| Ödeme yüzdesi | Giderin poliçe tarafından karşılanan oranıdır; kalan kısım sigortalıya aittir. |
Bu kavramların hangisinin sizin poliçenizde geçerli olduğunu poliçe özel şartlarından görebilirsiniz. Aynı tedavi bir poliçede kapsam dışıyken, diğerinde bekleme süresine tabi olabilir.
Genel Şartlara Göre Teminat Dışında Kalan Haller
Sağlık Sigortası Genel Şartları, tüm sigorta şirketleri için geçerli olan asgari çerçeveyi çizer ve bazı hâlleri doğrudan teminat dışında bırakır. Bu haller şirketten şirkete değişmez; poliçe hangi şirketten alınırsa alınsın aynı şekilde uygulanır.
- Savaş ve savaş niteliğindeki harekat, ihtilal, isyan, ayaklanma ve bunlardan doğan iç kargaşalıklar.
- 3713 sayılı Terörle Mücadele Kanununda belirtilen terör eylemleri ve sabotaj sonucu oluşan biyolojik veya kimyasal kirlenme, bulaşma ve zehirlenmeler.
- Nükleer riskler ile nükleer, biyolojik ve kimyasal madde veya silah kullanımından kaynaklanan durumlar.
- Esrar ve eroin gibi uyuşturucu maddelerin kullanımı.
- Başkalarını kurtarma hâli dışında, sigortalının kendisini bilerek ağır tehlikeye atması. Suç işleme veya suça teşebbüs ile intihara teşebbüs nedeniyle oluşan hastalık ve yaralanmalar da genel şartlarda teminat dışındadır. Deprem, sel, yanardağ püskürmesi, yer kayması ve diğer terör eylemleri ise aksine sözleşme yoksa teminat dışında kalır; bu hâller ek sözleşmeyle kapsama alınabilir.
Özel Sağlık Sigortası Neleri Kapsamaz?
Özel sağlık sigortası standart poliçelerde genellikle poliçe öncesinde var olan rahatsızlıkları, estetik ve kozmetik işlemleri, doğuştan gelen hastalıkları, diş tedavilerini, gözlük ve lens giderlerini, tüp bebek tedavilerini, tıbbi kriterler sağlanmadıkça zayıflama cerrahisini ve alternatif tedavileri kapsamaz. Diş gibi bazı başlıklar ek teminatla poliçeye eklenebilir. Gider gruplarına göre genel uygulama aşağıdaki tabloda yer alır:
| Gider Grubu | Genel Uygulama |
|---|---|
| Poliçe öncesi rahatsızlıklar | Sigorta başlangıcından önce teşhis konmuş ya da belirtileri başlamış durumlar genellikle kapsam dışıdır. |
| Estetik ve kozmetik işlemler | Tıbbi zorunluluk bulunmayan estetik operasyonlar teminat dışında tutulur. |
| Doğuştan gelen hastalıklar | Genetik ya da doğum anında mevcut olan rahatsızlıklar genellikle kapsam dışıdır. |
| Diş tedavileri | Standart poliçelerde yer almaz; ayrı bir teminat olarak eklenmesi gerekir. |
| Gözlük, lens ve görme kusurları | Numaralı gözlük ve lens giderleri genellikle kapsam dışıdır. |
| Kısırlık ve tüp bebek tedavileri | Üremeye yardımcı tedaviler standart teminatlarda yer almaz. |
| Zayıflama amaçlı cerrahi | Obezite cerrahisi gibi işlemler tıbbi kriterler sağlanmadıkça kapsam dışıdır. |
| Alternatif tedaviler | Bilimsel geçerliliği kabul edilmemiş yöntemler teminat dışında tutulur. |
Tamamlayıcı Sağlık Sigortasında Kapsam Nasıl Daralır?
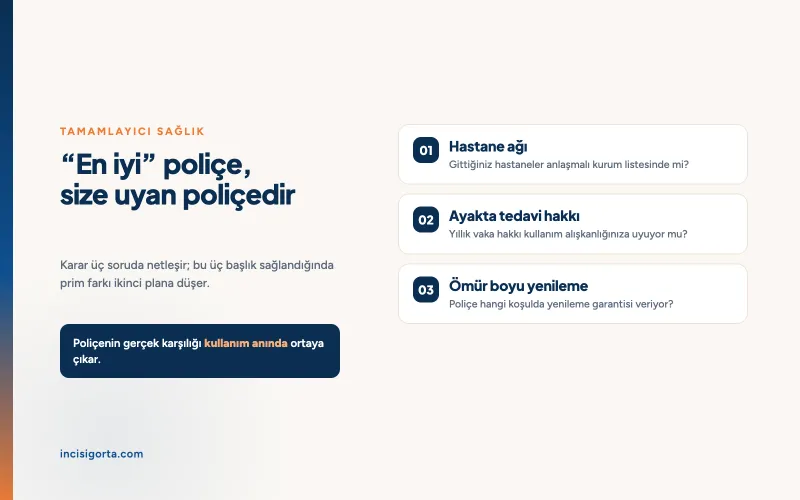
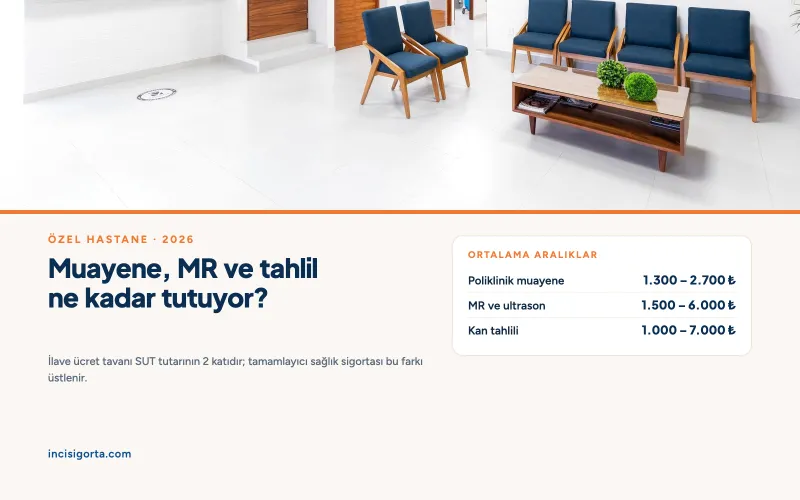
Tamamlayıcı sağlık sigortasında kapsam, yukarıdaki istisnalara ek olarak SGK şartıyla daralır: teminat yalnızca SGK'nın karşıladığı tedavilerde ve hem SGK hem de sigorta şirketiyle anlaşmalı kurumlarda geçerlidir. SGK ile anlaşması bulunmayan bir hastanede alınan hizmet, tedavi kapsam içinde olsa bile poliçeden karşılanmaz. 1 Ocak 2026'dan itibaren SGK'ya ödenen katılım payları da TSS teminatına alınamaz.
TSS özel şartlarında sık karşılaşılan ek istisnalar:
- SGK'dan provizyon (tedavi için ödeme onayı) alınmamış sağlık giderleri
- SGK ile anlaşmalı olduğu hâlde sigorta şirketinizle TSS anlaşması bulunmayan kurumlarda yapılan tedaviler
- SGK'nın karşılamadığı hizmetler, örneğin tıbbi zorunluluk taşımayan estetik işlemler
- SGK mevzuatına göre ödenen katılım payları
- Yatış dışında kullanılan ilaç ve aşı giderleri (ürünlerin büyük bölümünde)
Geçmişten Gelen Hastalıkları Kapsayan Sigorta Var mıdır?
Evet, geçmişten gelen hastalıklar sigorta şirketinin risk değerlendirmesi sonucunda ek prim karşılığında ya da belirli bir bekleme süresinin ardından poliçeye dahil edilebilir; ancak bu bir hak değil, şirketin kararına bağlı bir olasılıktır. Standart poliçelerde poliçe başlangıcından önce teşhis konmuş rahatsızlıklar kapsam dışında tutulur ve şirket ilgili rahatsızlığı istisna edebilir ya da başvuruyu kabul etmeyebilir.
Geçmişten gelen hastalıkları kapsayan sigorta arayışında olan kişiler için belirleyici olan iki şey vardır: rahatsızlığın türü ve başvuru sırasında yapılan beyan. Aynı rahatsızlık için farklı şirketler farklı kararlar verebildiğinden, tek bir şirketten alınan olumsuz yanıt sürecin sonu değildir.
| Olası Karar | Ne Anlama Gelir |
|---|---|
| Kapsama alma | Rahatsızlık poliçeye dahil edilir; bazı durumlarda ek prim uygulanır. |
| İstisna uygulama | Poliçe düzenlenir, ancak ilgili rahatsızlık ve devamı niteliğindeki tedaviler kapsam dışında bırakılır. |
| Bekleme süresi uygulama | Rahatsızlık belirli bir süre sonunda kapsama alınır. |
| Başvuruyu kabul etmeme | Şirket risk değerlendirmesi sonucunda poliçe düzenlemeyebilir. |
Beyan Yükümlülüğü Neden Belirleyicidir?
Beyan belirleyicidir, çünkü başvuruda bildirilmeyen bir rahatsızlık sonradan ortaya çıktığında tazminat talebi reddedilebilir ve sigorta şirketi Türk Ticaret Kanunu hükümleri çerçevesinde sözleşmeden cayabilir. Bilinen rahatsızlıkların eksiksiz bildirilmesi yasal bir yükümlülüktür; bu nedenle geçmiş hastalıkları kapsayan sağlık sigortası arayışında en sağlıklı yol, mevcut durumu baştan paylaşıp uygun koşulu sunan şirketi bulmaktır.
Özel Sağlık Sigortası Ameliyatı Karşılar mı?
Evet, tıbbi zorunluluk bulunan ameliyatlar yatarak tedavi teminatı kapsamında değerlendirilir ve poliçe limitleri ile ödeme yüzdesi dahilinde karşılanır. Ameliyat öncesi tetkikler, ameliyathane ve hekim giderleri ile yatış süresince oluşan masraflar da bu teminat içinde ele alınır.
Karşılanmayan ameliyatlar ise genellikle tıbbi zorunluluk taşımayan ya da poliçe öncesinde var olan durumlara bağlı işlemlerdir:
| Ameliyat Türü | Genel Değerlendirme |
|---|---|
| Acil ve tıbbi zorunluluk taşıyan ameliyatlar | Yatarak tedavi teminatı kapsamında değerlendirilir. |
| Poliçe öncesi teşhis konmuş rahatsızlığa bağlı ameliyatlar | Standart poliçelerde kapsam dışıdır; risk değerlendirmesiyle farklı sonuç doğabilir. |
| Estetik amaçlı ameliyatlar | Kaza sonucu oluşan durumlar hariç genellikle karşılanmaz. |
| Doğuştan gelen rahatsızlıklara yönelik ameliyatlar | Özel şartlarda ayrıca düzenlenir; çoğu standart poliçede kapsam dışıdır. |
| Bekleme süresine tabi ameliyatlar | Poliçede belirtilen süre dolduktan sonra kapsama girer. |
Ameliyat kararı çıktığında ilk adım, işlem öncesinde provizyon yani hastane işlem onayı sürecini başlatmaktır. Onay öncesinde yapılan işlemler, teminat kapsamında olsa bile ödeme sürecini zorlaştırabilir.
Poliçe Başladıktan Sonra Ortaya Çıkan Hastalıklar Kapsanır mı?
Evet, poliçe yürürlükteyken ilk kez ortaya çıkan hastalıklar, bekleme süresine tabi değilse ve genel ya da özel şartlardaki istisnalara girmiyorsa poliçe döneminde teminat kapsamında karşılanır. Bu hastalıkların sonraki yıllarda da kapsamda kalıp kalmayacağını yenileme koşulları ve Ömür Boyu Yenileme Garantisi (ÖBYG, poliçenin kapsamı daraltılmadan yenileneceği taahhüdü) belirler. 1 Ocak 2026'dan itibaren bekleme süresi yalnızca ilk sigorta döneminde uygulanır, aynı planla yenilenen poliçede tekrarlanmaz.
ÖBYG Kapsamınızı Nasıl Korur?
ÖBYG kazanıldıktan sonra sigorta şirketi teminat kapsamını daraltamaz, teminat limitini düşüremez, sigortalı katılım payını artıramaz ve hastalık ek primi uygulayamaz; böylece sonradan ortaya çıkan kronik rahatsızlıklar kapsam dışına çıkarılamaz. ÖBYG için aynı planla en az 3 yıl kesintisiz sigortalı olmanız ve bu sürede ödenen tazminatların alınan primlere oranının %80'in altında kalması gerekir. 2026 itibarıyla sigorta şirketleri 60 yaşını doldurmamış kişilere ÖBYG taahhüdü içeren sözleşme sunmak zorundadır. ÖBYG kazanılmadan önceki yenilemelerde ise koşullar poliçe özel şartlarına ve şirketin değerlendirmesine göre belirlendiğinden, yenileme teklifindeki özel şartları önceki yılla karşılaştırmanızı öneririz.
Örnek senaryo: ÖBYG oranı nasıl hesaplanır?
Aynı planla 3 yıl kesintisiz sigortalı olan bir kişinin bu sürede toplam 60.000 TL prim ödediğini ve 30.000 TL tazminat aldığını varsayalım. Tazminat/prim oranı 30.000 / 60.000 = %50 olur; %80'in altında kaldığı için ÖBYG şartları sağlanır. Bu kişide 5. yılda kronik bir rahatsızlık ortaya çıksa bile, bu gerekçeyle kapsam daraltılamaz ve ek prim uygulanamaz. Tutarlar yalnızca işleyişi göstermek içindir; primler kişiye özel hesaplanır.
Kapsam Dışı Sürprizleriyle Karşılaşmamak İçin Ne Yapmalısınız?
Kapsam dışı sürprizlerle karşılaşmamak için satın almadan önce poliçe özel şartlarındaki istisna listesini okumanızı, bilinen rahatsızlıklarınızı eksiksiz beyan etmenizi, tedavi olacağınız kurumun anlaşmalı olup olmadığını kontrol etmenizi ve planlı işlemlerden önce provizyon almanızı öneririz. İnci Sigorta olarak müşterilerimizle çalışırken özel şartları birlikte inceliyor, hangi tedavinin hangi koşulda kapsandığını poliçe öncesinde açıklıyoruz.
| Kontrol | Neden Önemli |
|---|---|
| Özel şartlardaki istisna listesini okudunuz mu? | Kapsam dışı başlıklar en net biçimde bu bölümde yer alır. |
| Bilinen rahatsızlıklarınızı eksiksiz beyan ettiniz mi? | Eksik beyan, tazminatın reddedilmesine ve poliçenin iptaline yol açabilir. |
| Tedavi olmak istediğiniz kurum anlaşmalı mı? | Kurum ağı dışındaki hizmetler poliçeden karşılanmayabilir. |
| Ek teminatla kapsama alınabilecek başlıklar var mı? | Diş ve doğum gibi teminatlar ayrıca eklenebilir. |
Sağlık Sigortası Kapsam Dışı Durumlar Hakkında Sık Sorulan Sorular
Sağlık sigortası psikiyatrik tedavileri kapsar mı?
Psikiyatrik tedaviler ve bu tedavilerde kullanılan ilaçlar birçok sağlık sigortası poliçesinde kapsam dışında tutulur. Bazı ürünler psikolojik danışmanlığı sınırlı sayıda seans içeren bir ek teminat olarak sunar. Poliçenizdeki durumu özel şartların istisnalar bölümünden kontrol edebilirsiniz.
Sağlık sigortası check-up giderlerini karşılar mı?
Check-up giderleri, poliçenizde check-up teminatı yoksa karşılanmaz. Tıbbi bir şikâyete bağlı olmayan genel sağlık kontrolleri standart teminatların dışında kalır. Bazı ürünler check-up'ı yılda bir kez kullanılabilen ek bir teminat ya da hizmet olarak sunar.
Ambulans giderleri sağlık sigortasından karşılanır mı?
Ambulans giderleri, poliçenizde ambulans teminatı varsa ve genellikle acil durumlarda karşılanır. Birçok poliçe, ambulans hizmetinin sigorta şirketinin anlaşmalı olduğu firmadan alınmasını şart koşar; başka bir ambulans kullanıldığında gider kapsam dışında kalabilir.
Sağlık sigortası doğum giderlerini karşılar mı?
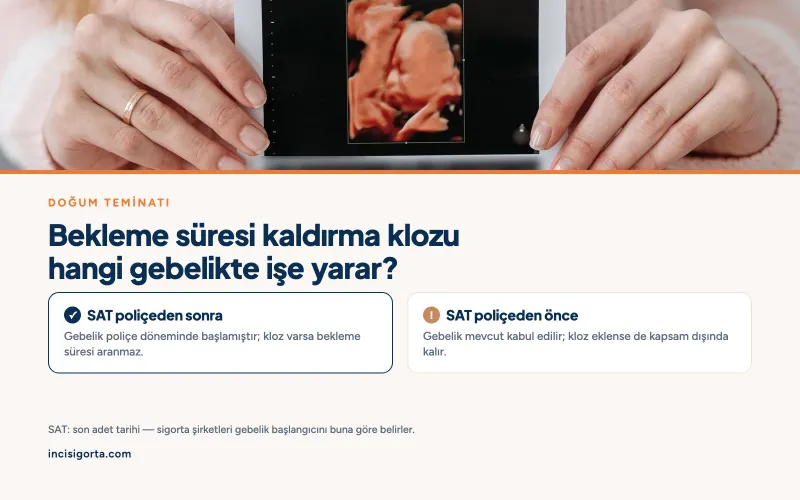
Doğum giderleri yalnızca poliçenizde doğum teminatı varsa karşılanır; standart poliçelerde doğum teminatı yer almaz ve ek teminat olarak eklenir. Doğum teminatında şirkete göre değişen bir bekleme süresi uygulanır. Poliçe başlamadan önce var olan gebelik ise genellikle kapsam dışında kalır.
Poliçenizin Kapsamını Birlikte Netleştirelim
Sağlık sigortasında kapsam dışı kalan durumlar, poliçeyi zayıflatan bir eksiklik değil, teminatın sınırlarını çizen bir çerçevedir. Bu sınırları önceden bilmek, hem doğru poliçeyi seçmenizi hem de tedavi anında sürpriz yaşamamanızı sağlar.
Coğrafi sınırı Türkiye olarak belirlenen sağlık poliçelerinde yurt dışında alınan tedaviler de kapsam dışında kalır. Seyahat planınız varsa, bu boşluğu kapatan yurt dışı seyahat sigortası seçeneğini değerlendirmenizi öneririz; seyahat süresince oluşabilecek acil sağlık giderleri bu poliçe kapsamında ele alınır.
Deneyimli ekibimiz, farklı şirketlerin özel şartlarını aynı kriterlerle karşılaştırarak ihtiyacınıza uygun kapsamı belirlemenize yardımcı olur. Poliçenizin sınırlarını birlikte gözden geçirmek için hemen sigorta teklifi alın; hangi tedavinin hangi koşulda karşılandığını satın almadan önce netleştirelim.
Kaynaklar
- Sağlık Sigortası Genel Şartları, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Sosyal Güvenlik Kurumu Sağlık Uygulama Tebliği (sgk.gov.tr)
- Sağlık sigortası poliçe sorgulama hizmetleri, e-Devlet Kapısı (turkiye.gov.tr)
- Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik (20.10.2025, Sayı 33053), Resmî Gazete (resmigazete.gov.tr)