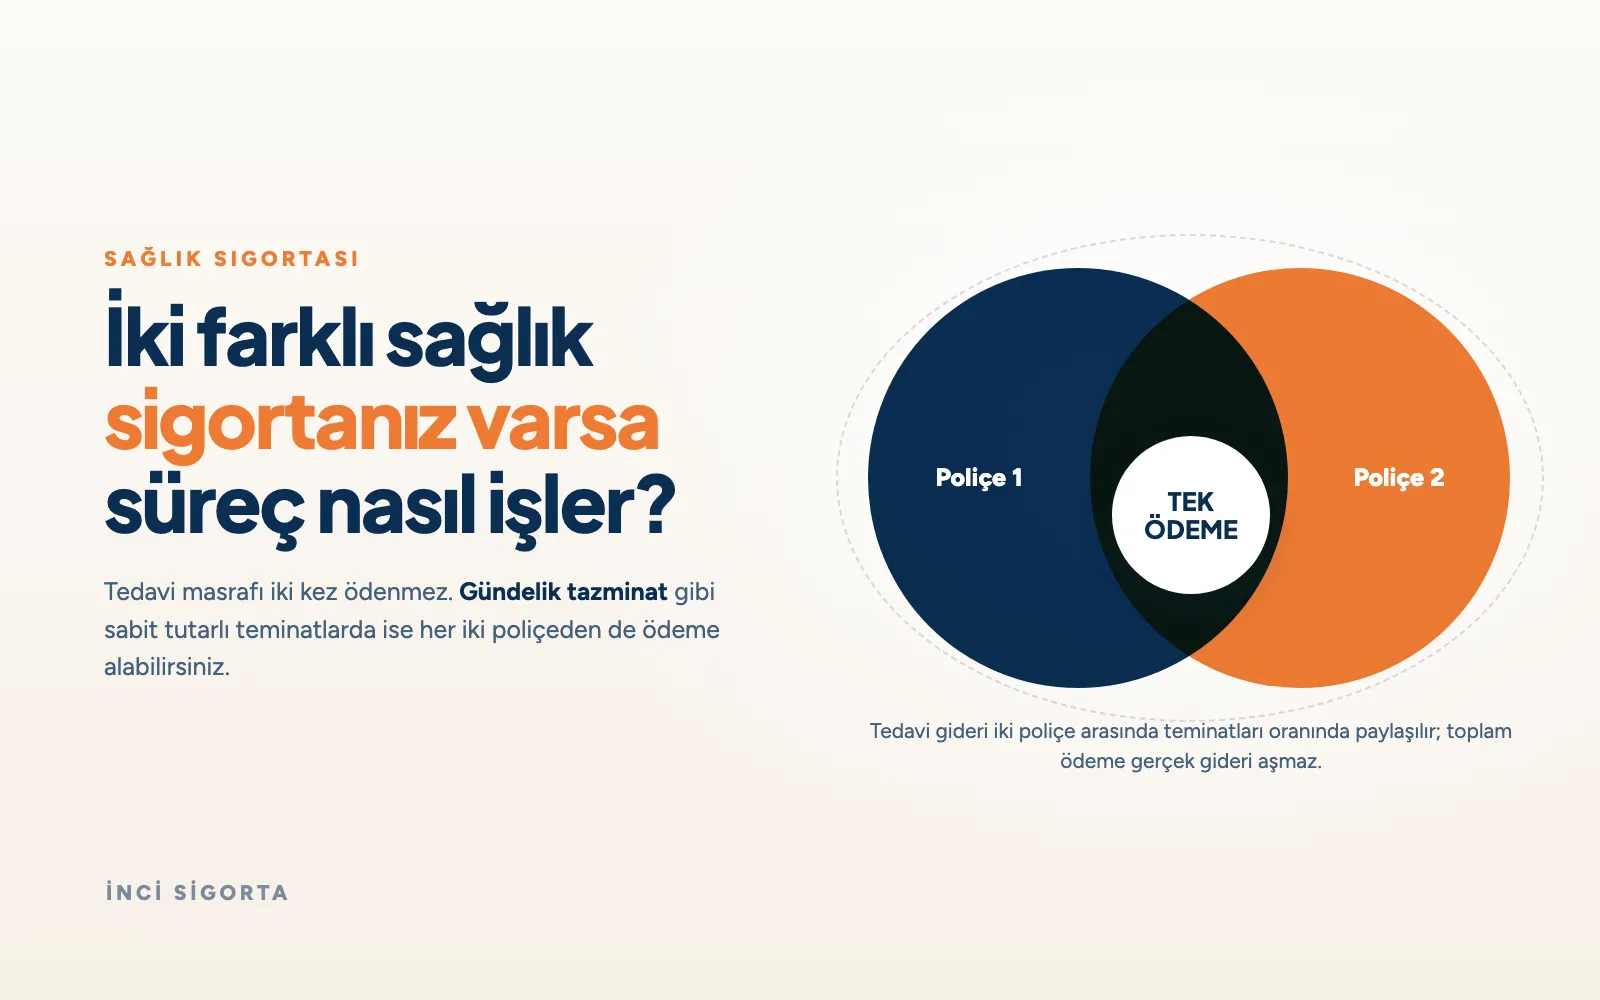
Aynı anda iki sağlık sigortası poliçeniz olması, aynı tedavi masrafının iki kez ödeneceği anlamına gelmez. Tedavi giderleri gerçek harcama üzerinden karşılandığı için iki poliçe birlikte devreye girdiğinde masraf, sigortacılar arasında teminatları oranında paylaşılır. Buna karşılık gündelik tazminat gibi poliçede yazılı sabit tutar üzerinden ödenen teminatlarda her iki poliçeden de ödeme alabilirsiniz. Bu ayrımı bilmek, hastanede provizyon aşamasında yaşanan sürprizlerin büyük bölümünü ortadan kaldırır.
Aynı Anda İki Sağlık Sigortası Yaptırabilir misiniz?
Yaptırabilirsiniz. Türk Ticaret Kanunu aynı menfaatin birden çok sigortacıya sigorta ettirilmesini yasaklamaz. 1465. madde iki kural koyar. Birincisi, sigorta ettirene sigorta bedelinden fazlası ödenmez. İkincisi, birden çok sigorta yaptıran kişi bu durumu sigortacılara bildirmek zorundadır. Yani engel poliçe sayısında değil, alınacak toplam ödemededir.
Uygulamada iki poliçeli sigortalıların çoğu bu duruma bilerek gelmez. En sık görülen tablo, işverenin yaptırdığı grup poliçesinin devam ederken kişinin kendi tamamlayıcı sağlık sigortası poliçesini de sürdürmesidir. İkinci sık tablo ise aile bireylerinin ayrı ayrı poliçelerde sigortalı olarak gösterilmesidir.
Bildirim yükümlülüğü
Türk Ticaret Kanunu madde 1465, aynı menfaati birden çok sigortacıya sigorta ettiren kişiye bu durumu sigortacılara bildirme yükümlülüğü getirir.
Bildirim yapılmadığında poliçeniz kendiliğinden geçersiz olmaz. Ancak hasar aşamasında ödeme talebiniz incelemeye alınabilir ve süreç uzayabilir.
Bildirimi poliçe başlangıcında yapmak, hasar anında yapmaktan daha hızlı sonuç verir.
İki Poliçeniz Varsa Aynı Gider İki Kez Ödenir mi?
Tedavi masrafları için hayır. Sağlık Sigortası Genel Şartları madde 12, tedavi masraflarının birden fazla sigortacı tarafından teminat altına alınmış olması hâlinde bu masrafların sigortacılar arasında teminatları oranında paylaşılacağını düzenler. Türk Ticaret Kanunu madde 1459 da aynı sonuca varır: sigortacı sigortalının uğradığı zararı karşılar, zararın üzerine çıkan bir ödeme yapmaz.
Ayrım, teminatın nasıl hesaplandığında ortaya çıkar. Fatura tutarı üzerinden ödenen teminatlarda toplam ödeme gerçek gideri aşamaz. Poliçede yazılı sabit bir tutar üzerinden ödenen teminatlarda ise gerçek gider aranmaz ve her poliçe kendi tutarını öder. Sigortacılıkta bu ikinci gruba meblağ esaslı teminat denir; ödemenin harcamaya değil, poliçede önceden belirlenmiş bir tutara bağlandığı teminat türüdür.
| Teminat Türü | İki Poliçe Varken Ödeme Nasıl Yapılır? |
|---|---|
| Yatarak tedavi, ayakta tedavi, ilaç ve tetkik giderleri | Fatura tutarı esas alınır. Toplam ödeme gerçek gideri aşmaz; masraf, sigortacılar arasında teminatları oranında paylaşılır. |
| Gündelik tazminat, hastanede yatış tazminatı gibi sabit tutarlı teminatlar | Poliçede yazan tutar ödenir. Türk Ticaret Kanunu madde 1514, meblağ esaslı sağlık teminatlarının birden çok sigortacıya farklı bedellerle yaptırılabileceğini belirtir. |
| Kritik hastalık ve ferdi kaza gibi tutar esaslı ek teminatlar | Ödeme, gerçekleşen gidere değil poliçedeki tutara bağlıdır. Poliçe özel şartlarında sınırlayıcı bir hüküm bulunmuyorsa iki poliçe ayrı ayrı ödeme yapabilir. |
Örnek üzerinden bakalım. Fatura tutarı 40.000 TL olan bir ameliyatta iki poliçeniz de yatarak tedavi teminatı içeriyorsa, toplam ödeme 40.000 TL ile sınırlı kalır ve bu tutar iki şirket arasında paylaşılır. Aynı yatışta poliçelerinizden biri günlük 1.500 TL, diğeri günlük 1.000 TL gündelik tazminat veriyorsa, bu iki tutarı ayrı ayrı alabilirsiniz.
Hastaneye Başvurduğunuzda Süreç Nasıl İlerler?
Süreç, hangi poliçenin öncelikli kullanılacağının hasta kabul aşamasında belirlenmesiyle başlar. Hastane, seçtiğiniz poliçenin şirketinden provizyon talep eder. Provizyon, sigorta şirketinin tedaviyi teminat kapsamında görüp görmediğini ve ne kadarını karşılayacağını hastaneye bildirdiği ön onaydır. İlk poliçe giderin tamamını karşılamazsa kalan tutar için ikinci poliçeye başvurulur.
| Adım | Ne Yapılır? | Dikkat Edilecek Nokta |
|---|---|---|
| 1 | Hastanenin hangi poliçenizle anlaşmalı olduğunu kontrol edin. | Şirket anlaşmalı görünse bile poliçe planınız o kurumu kapsamayabilir. |
| 2 | Hasta kabulde her iki poliçenizi de bildirin. | Bildirilmeyen poliçe süreç sonunda devreye giremez, fatura elinizde kalır. |
| 3 | Öncelikli poliçe için provizyon talep edilmesini isteyin. | Provizyon yanıtında limit, katılım payı ve bekleme süresi bilgileri yer alır. |
| 4 | Karşılanmayan tutarı ve gerekçesini yazılı olarak alın. | İkinci şirket, ilk şirketin ödeme dekontunu ve gerekçesini ister. |
| 5 | Kalan tutar için ikinci şirkete başvurun. | Fatura aslı ilk şirkette kalırsa onaylı örneğini talep edin. |
İlk Poliçe Giderin Tamamını Karşılamazsa Ne Olur?
Karşılanmayan tutar için ikinci poliçenizin şartları incelenir. İkinci poliçenin ödeme yapıp yapmayacağını beş unsur belirler: teminat kapsamı, limitler, katılım payı, bekleme süreleri ve poliçedeki birden çok sigortaya ilişkin hükümler. Bu değerlendirme her poliçe için ayrı yapılır ve ilk şirketin kararı ikinci şirketi bağlamaz.
İki poliçesi olan sigortalıların en sık takıldığı nokta belge akışıdır. İlk şirkete verilen fatura aslı geri alınamadığı için ikinci başvuru eksik evrakla yapılır ve süreç uzar. Fatura aslını teslim ederken onaylı bir örneğini ve ödeme dekontunu talep etmeniz, ikinci başvuruyu tek seferde tamamlamanızı sağlar.
Örnek senaryo
Sosyal Güvenlik Kurumu ile anlaşmalı bir özel hastanede ameliyat oluyorsunuz. Kurum kendi belirlediği bedeli karşılıyor, hastane bunun üzerine ilave ücret uyguluyor.
Tamamlayıcı sağlık sigortanız bu ilave ücreti poliçe limitiniz kapsamında karşılıyor. Poliçe limitinizin üzerinde kalan tutar ise açıkta kalıyor.
Özel sağlık sigortanız varsa kalan tutar için ikinci başvuruyu bu poliçe üzerinden yapabilirsiniz. Ödeme, ikinci poliçenizin teminat kapsamına ve limitine göre değerlendirilir.
En Sık Karşılaşılan İki Poliçe Kombinasyonları
İki sağlık poliçesinin bir arada bulunduğu durumların çoğu birkaç tipik senaryoda toplanır. Bu senaryoların her birinde hangi poliçenin önce kullanılacağı ve ikinci poliçenin nerede devreye gireceği farklıdır. Aşağıdaki tablo, en sık görülen dört kombinasyonu ve her birinde dikkat edilmesi gereken noktayı gösterir.
| Kombinasyon | Nasıl İşler? | Dikkat Edilecek Nokta |
|---|---|---|
| İşveren grup poliçesi ve bireysel poliçe | Genellikle önce grup sağlık sigortası kullanılır, kalan tutar bireysel poliçeye taşınır. | İşten ayrıldığınızda grup poliçesi sona erer. Bireysel poliçenizi bu nedenle askıya almamanız önerilir. |
| Tamamlayıcı sağlık sigortası ve özel sağlık sigortası | Tamamlayıcı poliçe Sosyal Güvenlik Kurumu provizyonuna bağlı çalışır; provizyon alınamayan durumlarda özel sağlık sigortası devreye girebilir. | Tamamlayıcı poliçe için kurumun hem Sosyal Güvenlik Kurumu hem sigorta şirketiyle anlaşmalı olması gerekir. |
| Aile bireylerinin iki ayrı poliçede sigortalı olması | Aynı kişi iki poliçede birden sigortalı görünür ve iki şirket de teminat kapsamını ayrı değerlendirir. | Eşlerin poliçelerinde çocukların iki kez eklenmesi en sık rastlanan mükerrer durumdur. |
| Özel sağlık poliçesi ve seyahat sağlık poliçesi | Yurt içi giderler özel sağlık poliçesinden, yurt dışı acil giderler seyahat poliçesinden karşılanır. | İki poliçenin coğrafi kapsamı farklıdır. Çakışma değil, birbirini tamamlama söz konusudur. |
Yatarak Tedavi ve Ameliyatlarda Nelere Dikkat Etmelisiniz?
Yatarak tedavilerde tutarlar yüksek olduğu için teminat farkları da büyür. Planlı bir ameliyatta kontrolleri tedaviden önce tamamlamanız, hastanede ödeme tartışması yaşamanızın önüne geçer. Aşağıdaki başlıklar, iki poliçesi olan sigortalıların yatış öncesinde teyit etmesi gereken noktalardır.
- Anlaşma durumu: Hastanenin her iki sigorta şirketiyle de anlaşmalı olup olmadığını ve anlaşmanın poliçe planınızı kapsayıp kapsamadığını sorun.
- Ön onay şartı: Ameliyat ve yatış gerektiren tedavilerde poliçeler genellikle önceden onay ister. Onaysız başlayan tedavide ödeme reddedilebilir.
- Bekleme süresi: Bekleme süresi, poliçede belirtilen rahatsızlıkların teminat kapsamına girmesi için geçmesi gereken süredir. İki poliçenizin başlangıç tarihleri farklıysa süreler de farklı işler.
- Katılım payı: Poliçenizde katılım payı varsa gideri sizin karşıladığınız kısım ikinci poliçeye taşınamayabilir. Bu noktayı poliçe özel şartlarından teyit edin.
- Doktor ve refakat farkı: Öğretim üyesi farkı ve refakatçi gideri gibi kalemler her poliçede teminat altına alınmaz. Yatış öncesinde ayrı ayrı sorulması gerekir.
Bildirim ve Belge Yükümlülükleriniz Nelerdir?
Sağlık Sigortası Genel Şartları madde 9, sigortalıya rizikonun gerçekleştiğini öğrendiği tarihten itibaren sekiz gün içinde sigortacıya yazılı bildirim yapma yükümlülüğü getirir. İki poliçeniz varsa bu bildirimin her iki şirkete de yapılması gerekir. Bildirimle birlikte hastalığın veya kazanın yeri, tarihi ve nedenleri ile tedaviyi yapan hekimin raporu istenir.
Belge tarafında en kritik nokta, ikinci başvuruyu tek seferde tamamlayacak evrakı ilk başvuru sırasında toplamış olmaktır. Aşağıdaki liste, iki poliçeli bir hasar dosyasında hangi belgenin ne işe yaradığını gösterir.
| Belge veya İşlem | Ne İşe Yarar? |
|---|---|
| Yazılı hasar bildirimi (her iki şirkete) | Sekiz günlük bildirim süresinin korunmasını sağlar. |
| Fatura aslı ve onaylı örneği | Asıl ilk şirkette kalır; onaylı örnek ikinci başvuruda kullanılır. |
| İlk şirketin ödeme dekontu | İkinci şirkete ne kadarının ödendiğini ve kalan tutarı gösterir. |
| Red veya kısmi ödeme gerekçe yazısı | İkinci şirketin değerlendirmeyi hangi kalem üzerinden yapacağını netleştirir. |
| Epikriz ve hekim raporu | Tedavinin tıbbi gerekçesini belgeler; iki şirket de ayrı ayrı talep eder. |
| İki poliçenin bildirimi | Türk Ticaret Kanunu madde 1465 kapsamındaki bildirim yükümlülüğünü karşılar. |
İki Poliçenizi Birbirini Tamamlayacak Şekilde Kurgulamak
İki sağlık sigortasına birden sahip olmak, poliçeler aynı teminatı tekrarladığında beklediğiniz katkıyı vermez. Değerli olan, poliçelerin aynı kalemi iki kez ödemesi değil; birinin bıraktığı boşluğu diğerinin kapatmasıdır. Poliçelerinizin teminat kapsamını, limitlerini ve bekleme sürelerini yan yana koyup karşılaştırdığınızda hangi kalemlerin gerçekten korunduğu ortaya çıkar. İnci Sigorta olarak deneyimli ekibimizle mevcut poliçelerinizi birlikte inceleyip çakışan ve açıkta kalan teminatları netleştirebiliriz.
Yurt dışına çıkıyorsanız poliçelerinizin coğrafi kapsamını da kontrol etmenizde fayda var; yurt içi teminatlar yurt dışındaki acil giderleri karşılamadığı için seyahat sağlık sigortası seçeneğini değerlendirmenizi öneririz. Poliçelerinizin size uygun bir bütün oluşturup oluşturmadığını görmek için sigorta teklifi alın ve uzmanlarımıza danışın.
Kaynaklar
- 6102 sayılı Türk Ticaret Kanunu, Altıncı Kitap Sigorta Hukuku, madde 1459, 1465, 1466, 1510 ve 1514, Mevzuat Bilgi Sistemi (mevzuat.gov.tr)
- Sağlık Sigortası Genel Şartları, madde 9, 10, 11 ve 12, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Özel Sağlık Sigortalarında Yeni Dönem Bilgilendirme Rehberi, Nisan 2026, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Özel Sağlık Sigortaları Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, 20 Ekim 2025 tarihli ve 33053 sayılı Resmî Gazete (resmigazete.gov.tr)