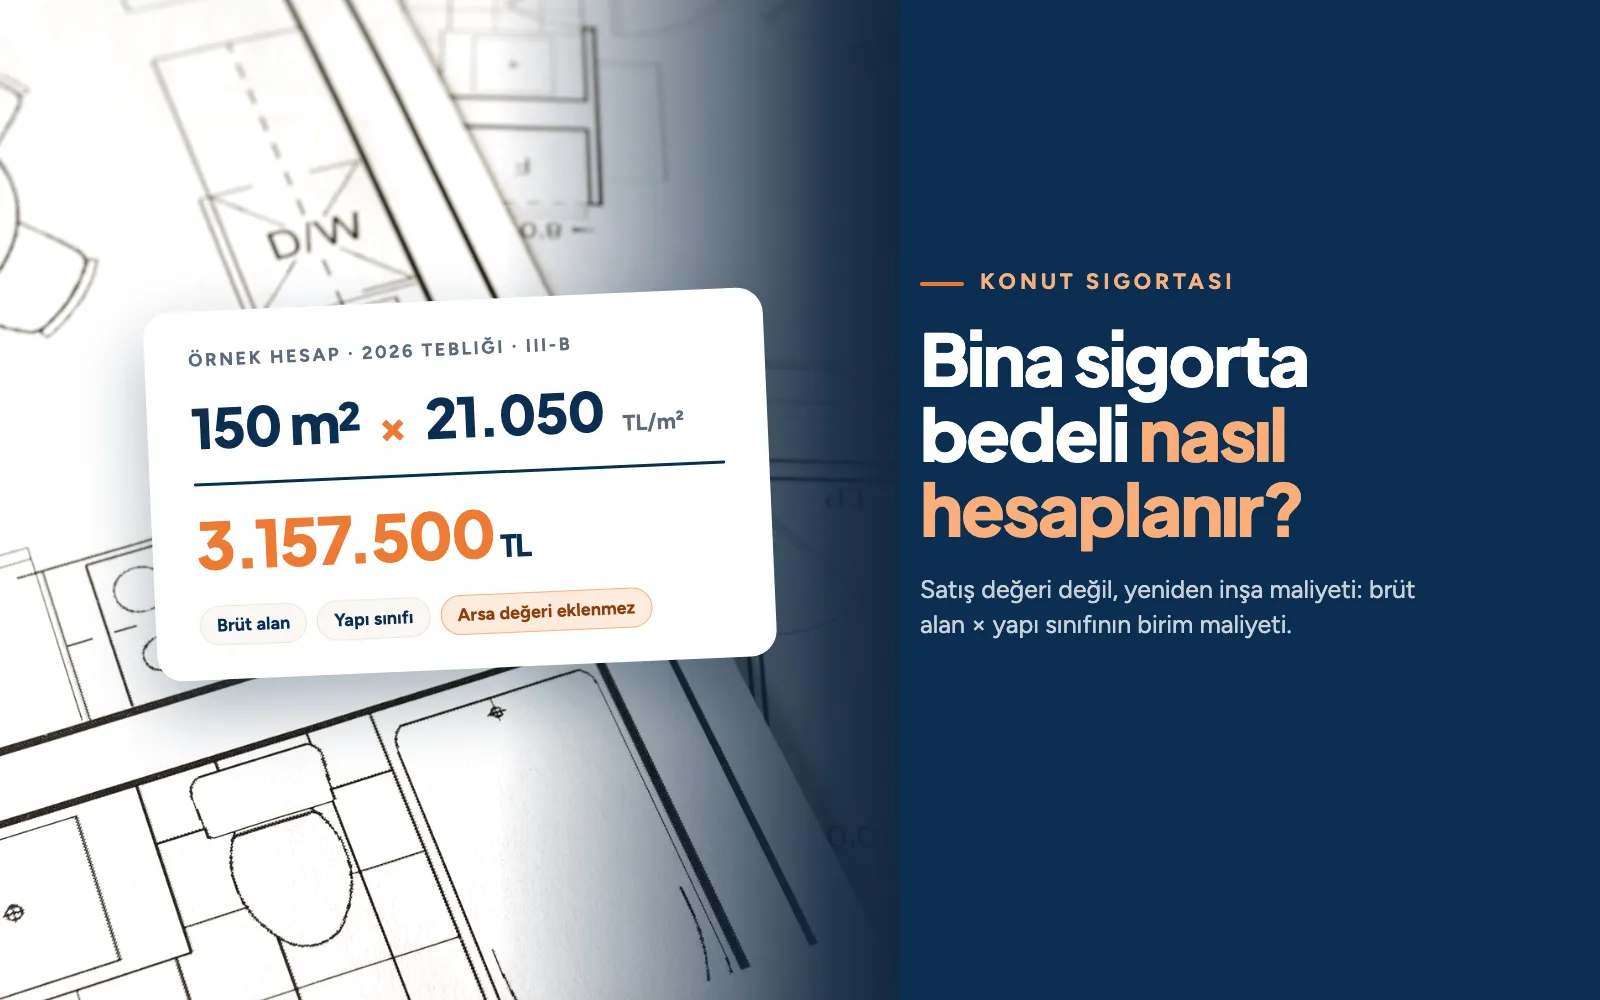
Bina sigorta bedeli, konutunuzun brüt inşaat alanı (m²) ile yapı sınıfına karşılık gelen yapı yaklaşık birim maliyetinin (TL/m²) çarpılmasıyla hesaplanır. Örneğin 2026 tebliğine göre III-B grubundaki bir apartmanda 150 m² brüt alanlı bir daire için hesap 150 × 21.050 = 3.157.500 TL'dir; arsa değeri bu tutara eklenmez. Bulunan tutar, konutunuzun tam hasarda yeniden inşa edilebilmesi için gereken yaklaşık maliyeti ifade eder.
Bu bedelin doğru hesaplanması Konut Paket Sigortası poliçesinden alacağınız tazminatın yeterli olmasını sağlayan en kritik adımdır. Eksik belirlenmiş bir sigorta bedeli ciddi bir hasarda tazminatın oransal olarak azalmasına yol açar; aşırı belirlenmiş bir bedel ise gereksiz prim ödenmesine neden olur. Bu rehberde Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın 3 Şubat 2026 tarihli ve 33157 sayılı Resmî Gazete'de yayımlanan 2026 Yılı Yapı Yaklaşık Birim Maliyetleri Tebliği esas alınarak, bina sigorta bedelinin nasıl hesaplandığını, mutabık değer kavramını, eksik ve aşırı sigorta sonuçlarını ve doğru bedel belirleme yöntemini detaylı şekilde ele alıyoruz.
Bina Sigorta Bedeli Nedir?
Bina sigorta bedeli, konutunuzun tamamen yıkılması veya ciddi şekilde zarar görmesi durumunda yeniden inşa edilmesi için gerekli olan toplam yapım maliyetidir. Sigorta tazminatının üst sınırını belirleyen ve poliçe primini şekillendiren temel parametredir.
Bu bedel iki kritik özelliğe sahiptir: yalnızca yapının inşaat maliyetini kapsar, arsanın değerini içermez; ve güncel inşaat maliyetleri üzerinden hesaplanır, satın alma fiyatı veya emlak değerinden bağımsızdır. Örneğin deprem, yangın veya sel gibi bir olayda eviniz tamamen zarar görürse sigorta şirketi arsanın değil binanın yeniden yapım bedelini öder.
Bina Sigorta Bedeli Hesaplama Faktörleri
Bina sigorta bedelinin hesaplanmasında üç temel parametre bir arada değerlendirilir. Bu parametreler aynı zamanda Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın yıllık tebliğleriyle yayımlanan resmî yapı yaklaşık birim maliyetlerinin temelini oluşturur.
1. Yapının Brüt İnşaat Alanı (m²)
Brüt alan, dış duvarlar dahil binanın tüm kapalı alanını ifade eder. Net alandan farklı olarak duvarların kalınlığı, balkonlar, merdivenler, asansör boşluğu ve dairenin payına düşen ortak alanlar da dahil edilir. Tapu, mimari proje veya iskan belgesinden brüt alan bilgisi alınabilir.
2. Yapı Sınıfı ve Grubu
Yapı sınıfı, kullanılan malzeme kalitesi, inşaat tekniği, taşıyıcı sistem türü, mimari karmaşıklık ve donanım seviyesine göre belirlenir. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı tebliğinde I. sınıftan V. sınıfa kadar beş ana yapı sınıfı tanımlanır; her sınıfın kendi içinde alt grupları bulunur.
3. Yapı Yaklaşık Birim Maliyeti (TL/m²)
Birim maliyet, her yıl Resmî Gazete'de yayımlanan tebliğ ile resmî olarak belirlenir. 2026 yılı için 3 Şubat 2026 tarihli ve 33157 sayılı Resmî Gazete'de yayımlanan tebliğ, 1 Ocak 2026 tarihinden itibaren geçerlidir. Bölgeye, işçilik maliyetlerine ve piyasa şartlarına göre bu tebliğ değerlerinden bağımsız uygulamalar görülebilir.
2026 Yapı Yaklaşık Birim Maliyetleri Tebliği
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, mimarlık ve mühendislik hizmet bedellerinin hesabında kullanılacak yapı yaklaşık birim maliyetlerini her yıl Resmî Gazete'de yayımlar. 2026 yılı tebliği 3 Şubat 2026 tarihli ve 33157 sayılı Resmî Gazete'de yayımlanmış ve 1 Ocak 2026 tarihinden geçerli olmak üzere yürürlüğe girmiştir. Emlak vergisi hesabında kullanılan 2026 yılı bina metrekare normal inşaat maliyet bedelleri ise ayrıca Emlak Vergisi Kanunu Genel Tebliği (Seri No: 87) ile belirlenmiş olup 09/08/2025 tarihli ve 32981 sayılı Resmî Gazete'de yayımlanmıştır; bu bedeller emlak vergisi içindir.
Tebliğin Kapsamı ve Sınırları
Tebliğde yer alan birim metrekare maliyetler ortalama nitelikli yapı malzemeleri dikkate alınarak belirlenir. Aşağıdaki kalemler tebliğdeki birim maliyetlerin dışında tutulur ve bina sigorta bedeli hesaplamasında ayrıca değerlendirilmelidir:
- Arsa bedeli (sigorta bedeline asla dahil edilmez)
- Çevre düzenlemesi: peyzaj, bahçe sulama, yağmur suyu drenajı, çevre aydınlatma, ihata duvarları, ada içi yollar
- Altyapı: zemin iyileştirme, bina dışı elektrik, içme suyu, doğalgaz, kanalizasyon, internet, haberleşme tesisatları
Tebliğ Yıllık Güncellenir
Yapı Yaklaşık Birim Maliyetleri Tebliği her yıl yılın başında yayımlanır (2026 tebliği 3 Şubat 2026'da yayımlandı) ve genellikle ilgili yılın 1 Ocak tarihinden geçerli olmak üzere yürürlüğe girer. Türkiye İstatistik Kurumu (TÜİK) inşaat maliyet endeksi verileri ışığında tebliğdeki birim maliyetler yıllık enflasyon ve maliyet artışlarına paralel olarak güncellenir. Bina sigorta bedeli belirlenirken poliçe başlangıcına en yakın tarihli tebliğin esas alınması gerekir.
Bina Sigorta Bedeli Hesaplama Tablosu (Örnek)
Aşağıdaki tablo, konut yapılarının yer aldığı yapı gruplarına ait 2026 tebliği birim maliyetleri kullanılarak farklı brüt alanlardaki konutlar için örnek bina sigorta bedeli hesaplamasını göstermektedir. Tablodaki rakamlar yönlendirici niteliktedir; kesin değerler için Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın 2026 yılı Yapı Yaklaşık Birim Maliyetleri Tebliği esas alınmalıdır.
| Yapı Sınıfı / Grubu | Açıklama | 2026 Tebliğ Birim Maliyeti (TL/m²) | 100 m² | 150 m² | 200 m² |
|---|---|---|---|---|---|
| III-A Grubu | Apartman tipi konut (üç kata kadar) | 19.800 | 1.980.000 TL | 2.970.000 TL | 3.960.000 TL |
| III-B Grubu | Üç katı aşan, 21,50 m'ye kadar apartman; 200 m² altı müstakil konut | 21.050 | 2.105.000 TL | 3.157.500 TL | 4.210.000 TL |
| III-C Grubu | 21,50-30,50 m yüksekliğinde apartman; 200-500 m² müstakil konut | 23.400 | 2.340.000 TL | 3.510.000 TL | 4.680.000 TL |
| IV-A Grubu | 30,50-51,50 m yüksekliğinde apartman | 26.450 | 2.645.000 TL | 3.967.500 TL | 5.290.000 TL |
| IV-B Grubu | 51,50 m üzeri apartman; 500 m² ve üzeri müstakil konut | 33.900 | 3.390.000 TL | 5.085.000 TL | 6.780.000 TL |
Tablodaki rakamlar örnek niteliklidir; resmî birim maliyetler için Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın güncel Yapı Yaklaşık Birim Maliyetleri Tebliği'ne başvurulmalıdır. Bölgesel piyasa farklılıkları, malzeme tercihi ve özel donanım uygulamaları gerçek maliyetleri etkileyebilir.
Bina Sigorta Bedeli Formülü
Bina sigorta bedelinin temel formülü oldukça basittir; ancak doğru parametre seçimi sonucun isabetli olması için kritik öneme sahiptir.
Bina Sigorta Bedeli = Brüt Alan (m²) × Yapı Yaklaşık Birim Maliyeti (TL/m²)
Örnek hesaplama: 150 m² brüt alana sahip, üç katı aşan ve yüksekliği 21,50 m'ye kadar olan bir apartmandaki konut için (2026 tebliğindeki III-B grubu birim maliyeti 21.050 TL/m² üzerinden):
150 m² × 21.050 TL/m² = 3.157.500 TL bina sigorta bedeli
Bu tutar, olası bir tam hasar durumunda alabileceğiniz maksimum bina tazminatı sınırını belirler. Sigorta bedeline ayrıca eşya teminatı, üçüncü şahıs sorumluluk gibi ek teminatlar ayrı kalemler olarak eklenir.
Mutabık Değer ve Standart Bedel Kavramları
Konut sigortasında bina sigorta bedeli belirlenirken iki temel yaklaşım vardır: standart hesaplama ve mutabık değer uygulaması. İki yaklaşım arasındaki farkı bilmek poliçe seçiminde belirleyici olabilir.
Standart Bedel Hesaplaması
Sigortalının beyan ettiği brüt alan ve yapı sınıfı üzerinden sigorta şirketinin standart birim maliyetleri uygulanarak bedel belirlenir. Hasar anında bu bedel ile gerçek yeniden yapım maliyeti karşılaştırılır; eksik veya aşırı sigorta durumlarında oransal uygulama yapılır.
Mutabık Değer (Agreed Value)
Mutabık değer uygulamasında sigortalı ve sigorta şirketi, poliçe başlangıcında bina için belirli bir bedel üzerinde anlaşır ve bu bedel hasar anında oransal eksik sigorta kuralı uygulanmadan tazminat tutarının belirlenmesinde esas alınır. Genellikle ekspertiz raporu, ruhsat veya bağımsız değerleme şirketi raporu üzerinden belirlenir.
Mutabık değer, özel mimari yapılar, villa, koruma altındaki binalar veya değeri standart hesaplamalarla belirlenemeyen yapılar için tercih edilir. Bu uygulama eksik sigorta riskini ortadan kaldırırken poliçe primi standart uygulamadan biraz yüksek olabilir.
Yıpranma Payı ve Eski/Yeni Değer Farkı
Sigorta tazminatı belirlenirken binanın yaşı ve yıpranma durumu önemli bir faktördür. Konut sigortası poliçelerinde iki temel tazminat yöntemi uygulanır:
| Tazminat Yöntemi | İşleyiş ve Avantajları |
|---|---|
| Yeni Değer (Yenisi Esaslı) | Binanın yaşı ne olursa olsun yeniden yapım maliyeti üzerinden tazminat ödenir; yıpranma payı düşülmez. Yeni inşa maliyetleri tam olarak karşılanır. |
| Eski Değer (Rayiç Değer) | Binanın yaşı, kullanım süresi ve fiziki durumu dikkate alınarak yıpranma payı düşülür; tazminat eskime oranına göre azalır. Yaşlı binalarda anlamlı tazminat farkı yaratabilir. |
| İlk Risk (First Loss) | Sigorta bedeli, tahmini maksimum hasar tutarı üzerinden belirlenir; eksik sigorta kuralı uygulanmaz. Ortak alan ve hırsızlık teminatlarında yaygın kullanılır. |
Yeni değer esaslı poliçe primi rayiç değer esaslı poliçeden daha yüksektir; ancak özellikle 10 yaşın üzerindeki binalar için tazminat açısından çok daha avantajlıdır. Poliçe başvurusunda hangi yöntemin uygulanacağını net şekilde teyit etmek önemlidir.
Eksik Sigorta ve Aşırı Sigorta
Bina sigorta bedelinin gerçek yeniden yapım maliyetinin altında veya üstünde belirlenmesi sigortalı için ciddi sonuçlar doğurur. Türk Ticaret Kanunu (TTK md.1462 eksik sigorta, md.1463 aşkın sigorta) ve sigorta mevzuatı çerçevesinde her iki durum farklı şekilde uygulanır.
Eksik Sigorta ve Oransal Tazminat Kuralı
Eksik sigorta, poliçedeki bina sigorta bedelinin hasar anındaki gerçek yeniden yapım maliyetinden düşük olmasıdır. Bu durumda sigorta şirketi oransal tazminat (proportional rule) kuralı uygular: tazminat, sigorta bedeli ile gerçek değer arasındaki orana göre azaltılarak ödenir.
Ödenecek Tazminat = Hasar Tutarı × (Sigorta Bedeli / Gerçek Değer)
Örnek: Gerçek değer 2.000.000 TL, sigorta bedeli 1.000.000 TL, hasar 500.000 TL → Tazminat = 500.000 × (1.000.000/2.000.000) = 250.000 TL (%50 oranında eksik ödenir)
Aşırı Sigorta
Aşırı sigorta, poliçedeki bina sigorta bedelinin gerçek yeniden yapım maliyetinden yüksek olmasıdır. Bu durumda sigortalı gereksiz prim ödemiş olur ancak hiçbir avantaj sağlamaz; çünkü tazminat sözleşme bedelinden bağımsız olarak yalnızca gerçek yeniden yapım maliyeti kadar ödenir. TTK gereği aşırı sigortada sigortalı, fazla kısmı için prim iadesi talep edebilir.
DASK ile Konut Sigortası Arasındaki Fark
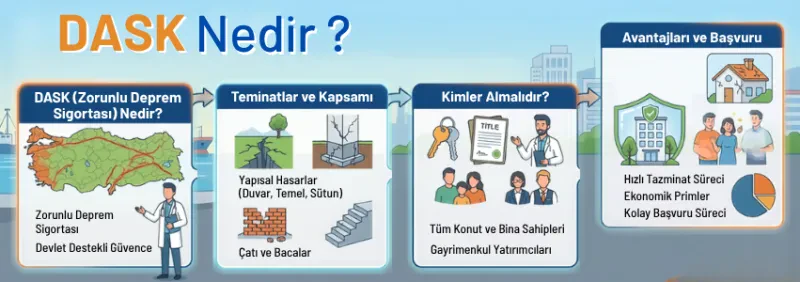
DASK (Doğal Afet Sigortası) ve konut sigortası birbirinin alternatifi değil tamamlayıcısıdır. İkisi farklı teminat kapsamlarına sahiptir ve birlikte kullanıldığında bütünleşik bir konut koruma sağlanır.
| Kriter | DASK | Konut Paket Sigortası |
|---|---|---|
| Zorunluluk | Zorunlu (tapuya kayıtlı konutlar için) | İsteğe bağlı |
| Teminat Kapsamı | Yalnızca deprem ve deprem kaynaklı yangın, infilak, tsunami, yer kayması | Yangın, sel, su baskını, hırsızlık, fırtına, dolu, cam kırılması ve çok sayıda risk |
| Teminat Limiti | DASK'ın belirlediği azami teminat tutarı ile sınırlı (aylık olarak güncellenir) | Sigortalının seçtiği bedel kadar (özelleştirilebilir) |
| Eşya Teminatı | Yok | Var (ek teminat) |
| Sorumluluk Teminatı | Yok | Var (üçüncü şahıs) |
| Yönetici | DASK Doğal Afet Sigortaları Kurumu | Özel sigorta şirketleri |
DASK / Doğal Afet Sigortası yasal zorunluluk olarak her konut için yaptırılmalıdır; ancak DASK teminat limitleri ciddi bir tam hasarda yetersiz kalabilir. Konut Paket Sigortası DASK'ın bıraktığı boşlukları kapatır ve hem yapı hem de eşya değerinizi geniş kapsamla güvence altına alır.
DASK Bedeli ile Bina Sigorta Bedeli Neden Farklıdır?
DASK bedeli, Doğal Afet Sigortaları Kurumu'nun yapı tarzına göre belirlediği metrekare birim bedeli ile brüt alanın çarpılmasıyla bulunur ve azami teminat tutarıyla sınırlıdır; konut sigortasındaki bina bedeli ise tebliğdeki yapı yaklaşık birim maliyetine dayanır. DASK birim bedeli aylık güncellenir ve genellikle tebliğ birim maliyetinin altında kalır. Bu nedenle deprem hasarında DASK tazminatı yeniden yapım maliyetinin tamamını karşılamayabilir; aradaki fark, konut poliçenize eklenen deprem teminatıyla güvence altına alınabilir.
Örnek hesaplama
150 m² brüt alanlı betonarme bir daire için Eylül 2026 itibarıyla DASK birim bedeli 11.737 TL/m² olduğundan DASK bedeli 150 × 11.737 = 1.760.550 TL olur. Aynı dairenin 2026 tebliğindeki III-B grubu birim maliyetiyle bina sigorta bedeli 3.157.500 TL'dir. Aradaki 1.396.950 TL, deprem teminatı eklenmemiş bir konut poliçesinde karşılanmayan tutardır. Rakamlar yalnızca işleyişi göstermek içindir; DASK birim bedelleri aylık olarak değişir.
Bina Sigorta Bedeli ile Eşya Teminat Bedeli Ayrımı
Konut sigortası poliçesinde bina sigorta bedeli ve eşya teminat bedeli iki ayrı kalem olarak yer alır. Her ikisinin ayrı belirlenmesi her iki kategoride doğru koruma sağlanması için önemlidir.
| Teminat Kalemi | Kapsam ve Bedel Belirleme Yöntemi |
|---|---|
| Bina Sigorta Bedeli | Konutun yapısal unsurları: duvarlar, çatı, tavanlar, döşemeler, kapı ve pencereler, ana tesisat (elektrik, su, doğalgaz). Yeniden inşa maliyeti üzerinden hesaplanır. |
| Eşya Teminat Bedeli | Konut içindeki taşınabilir mülk: mobilya, beyaz eşya, elektronik cihazlar, halılar, dekoratif eşyalar, kıyafetler. Eşyaların güncel piyasa değeri üzerinden hesaplanır. |
| Değerli Eşya Teminatı | Mücevher, antika, sanat eseri, kürk gibi yüksek değerli özel eşyalar için ek teminat. Genellikle eksper raporu veya fatura ile belirlenir. |
| Geçici İkamet Teminatı | Hasar sonrası konutta oturulamaz duruma gelmesi halinde sigortalının başka konutta geçici olarak kalmasının maliyetini karşılar. |
Sigorta yaptırırken bina bedelini doğru hesaplamanın yanı sıra eşya envanterinizi de gerçekçi olarak çıkarmanız gerekir. Eşya teminatını bina bedelinin bir yüzdesi olarak değil, eşyalarınızın güncel değerine göre belirlemenizi öneririz; lüks mobilya veya yüksek değerli eşyaların bulunduğu konutlarda bu tutar daha yüksek olabilir.
Doğru Bina Sigorta Bedeli Belirleme Adımları
Bina sigorta bedelini doğru belirlemek, eksik tazminat almama ve gereksiz prim ödememe açısından kritiktir. Aşağıdaki adımlar bedel belirleme sürecini sistematik olarak yürütmenize yardımcı olur:
| 1 | Brüt Alanı Doğrulayın: Tapu, iskan belgesi veya mimari projeden konutunuzun brüt alanını teyit edin; net alan yerine brüt alan kullanılır |
| 2 | Yapı Sınıfını Belirleyin: Binanızın yapısal niteliklerini (betonarme/yığma, taşıyıcı sistem, malzeme kalitesi) değerlendirip uygun yapı sınıfını seçin |
| 3 | Güncel Birim Maliyeti Belirleyin: Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın güncel Yapı Yaklaşık Birim Maliyetleri Tebliği'ne başvurun |
| 4 | Bölgesel Düzeltme Yapın: Coğrafi konum, lojistik kolaylığı ve yerel işçilik maliyetleri için gerekiyorsa uzmanınızla birlikte bölgesel düzeltme yapılmasını değerlendirin |
| 5 | Özel Donanımları Ekleyin: Yer altı havuzu, akıllı ev sistemleri, özel iç mekan tasarımı gibi standart dışı donanımları ayrı bedel olarak ekleyin |
| 6 | Eşya Teminatını Hesaplayın: Konut içindeki eşyaların güncel değerini gerçekçi şekilde tahmin edip ayrı bir kalem olarak poliçeye dahil edin |
| 7 | Yıllık Güncelleyin: Poliçe yenileme döneminde yeni yıl tebliği ve enflasyon oranı dikkate alınarak bedel güncellemesi yapın |
Sigortalı Apartmanlarda Bağımsız Bölüm Bedeli
Site veya apartmanda yaşıyorsanız bina sigorta bedeliniz tüm binanın değil sadece kendi bağımsız bölümünüzün yeniden yapım maliyetini ifade eder. Ortak alanlar (asansör, merdiven, çatı, dış duvarlar) site veya apartman yönetimi tarafından ayrı bir poliçe ile sigortalanabilir. Detaylar için Ortak Alan ve Site Paket Sigortası ürün sayfamızı inceleyebilirsiniz.
Bina Sigorta Bedeli Hakkında Sık Sorulan Sorular
Kiracı konut sigortasına bina bedeli yazmalı mı?
Hayır, kiracı konut sigortasında bina bedeli yazmaz; binayı sigortalamak mal sahibinin işidir. Kiracı yalnızca kendi eşyaları için eşya teminatı ve kiraladığı eve verebileceği zararlar için sorumluluk teminatı seçer. Bina bedelini hem mal sahibinin hem kiracının poliçesine yazmak aynı riskin iki kez sigortalanmasına ve gereksiz prim ödenmesine yol açar.
Bina sigorta bedeli poliçe süresi içinde artırılabilir mi?
Evet, bina sigorta bedeli poliçe dönemi içinde zeyilname ile artırılabilir; zeyilname, yürürlükteki poliçede yapılan değişikliği gösteren ek belgedir. Artırılan bedel için kalan süreye düşen ek prim tahsil edilir. Yıl içinde tadilat yaptırdıysanız veya inşaat maliyetleri belirgin şekilde yükseldiyse yenilemeyi beklemeden bedeli güncellemenizi öneririz.
Bina sigorta bedeli emlak vergisi değeriyle aynı mıdır?
Hayır, bina sigorta bedeli emlak vergisi değeriyle aynı değildir. Emlak vergisi değeri Emlak Vergisi Kanunu Genel Tebliği'ndeki metrekare normal inşaat maliyet bedellerine göre vergi hesabı için belirlenir; bina sigorta bedeli ise konutun güncel yeniden yapım maliyetini gösterir. Emlak vergisi değerini sigorta bedeli olarak kullanmak eksik sigortaya yol açabilir.
Gerçek Değer Üzerinden Doğru Sigortayı Yaptırın
Konut sigortasında bina bedelinin doğru hesaplanması, hem primleri hem de olası bir hasarda alacağınız tazminat tutarını belirleyen en kritik adımdır. Eksik belirlenmiş bir bedel, tam hasar durumunda bile binanızı yeniden inşa edemeyeceğiniz tutarda tazminat alma riskini doğurur. Aşırı belirlenmiş bir bedel ise gereksiz prim maliyeti yaratır. Doğru bedel, brüt alan, yapı sınıfı, bölgesel maliyet farkları ve özel donanımları doğru değerlendirerek belirlenir.
İnci Sigorta uzmanları, konutunuzun yapısal özellikleri ve güncel Yapı Yaklaşık Birim Maliyetleri Tebliği çerçevesinde ihtiyacınıza uygun konut sigortası bedelini belirlemenize yardımcı olur; Türkiye'nin önde gelen sigorta şirketlerinden karşılaştırmalı teklifler sunar. Hem DASK hem de konut paket sigortası ile bütünleşik bir koruma kurgulamak için hemen sigorta teklifi alın ve evinizi güvence altına alın.
Kaynaklar
- Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, 2026 Yılı Yapı Yaklaşık Birim Maliyetleri Tebliği, 3 Şubat 2026 tarihli ve 33157 sayılı Resmî Gazete.
- Emlak Vergisi Kanunu Genel Tebliği (Seri No: 87), 9 Ağustos 2025 tarihli ve 32981 sayılı Resmî Gazete.
- 1319 sayılı Emlak Vergisi Kanunu.
- 6102 sayılı Türk Ticaret Kanunu, Sigorta Hükümleri.
- Yangın Sigortası Genel Şartları.
- Türkiye Sigorta Birliği (TSB).
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK).
- Doğal Afet Sigortaları Kurumu (DASK).
- 6305 sayılı Afet Sigortaları Kanunu.
- Zorunlu Deprem Sigortası Genel Şartları ile Tarife ve Talimatı, Doğal Afet Sigortaları Kurumu (dask.gov.tr)