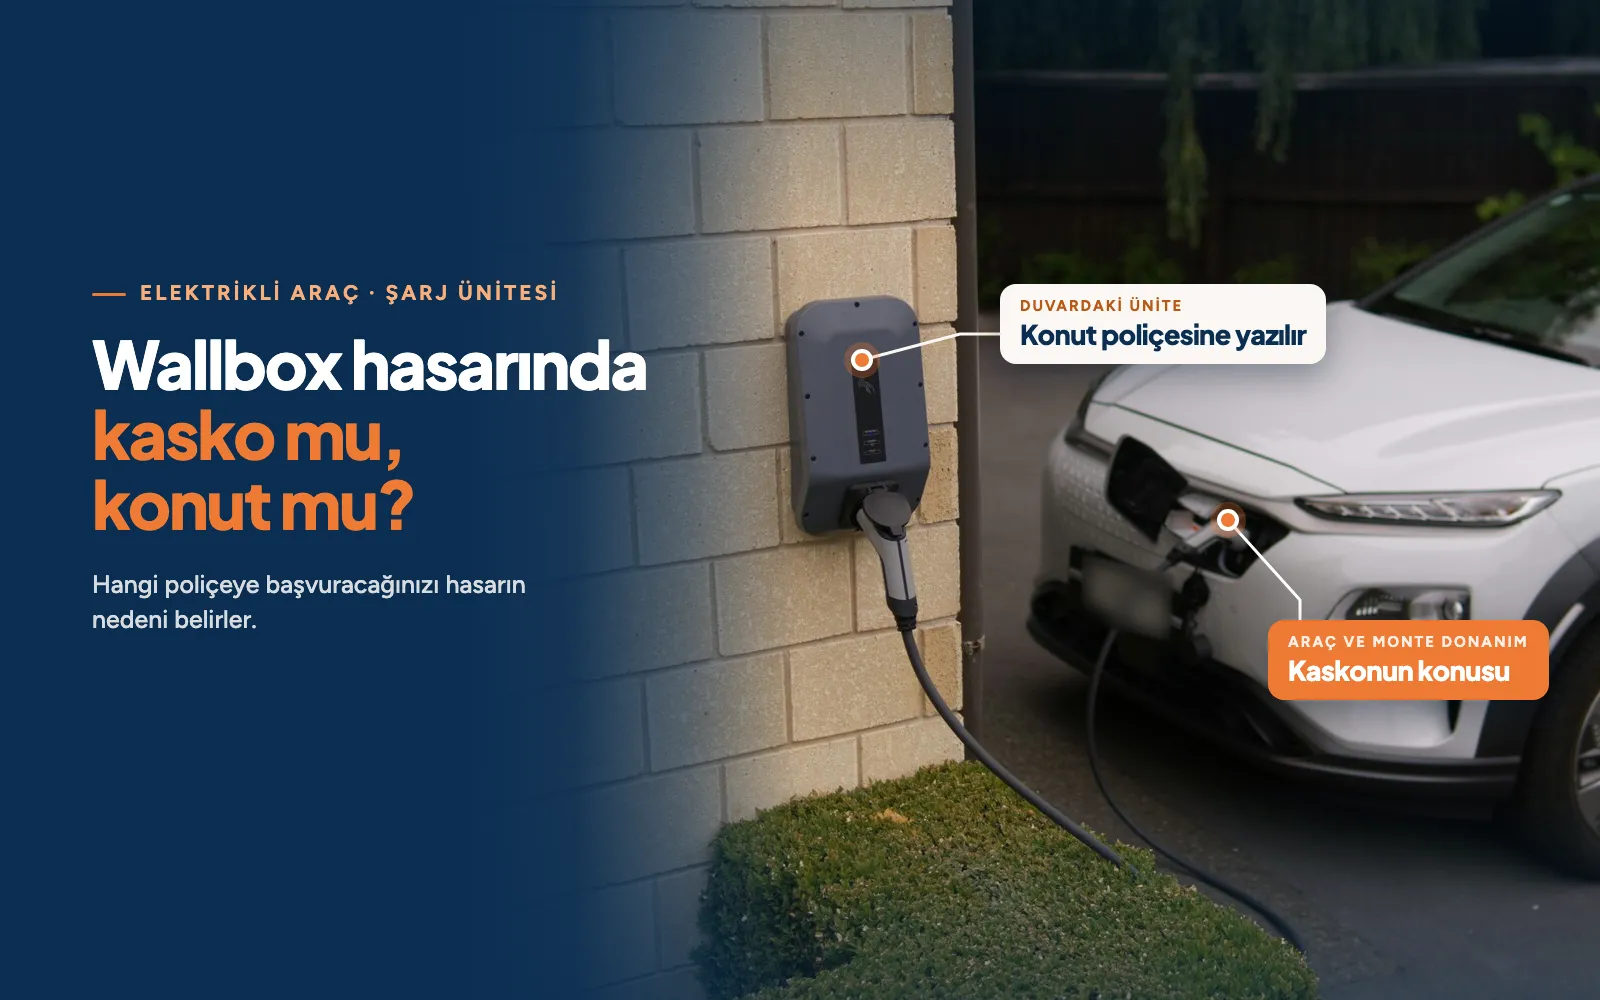
Evdeki wallbox hasar gördüğünde hangi poliçeye başvuracağınızı hasarın nedeni belirler. Standart kasko yalnızca aracı ve araca monte donanımı güvenceye aldığı için duvardaki üniteyi kural olarak kapsamaz; konut poliçesinin temelindeki yangın teminatı ise yangın çıkmayan elektrik hasarlarını teminat dışında bırakır. Ünitenin kendi kendine bozulması çoğu zaman iki poliçenin de değil, satıcı ve üreticinin sorumluluğundadır. Bu rehberde her hasar türünün hangi poliçeye düştüğünü genel şart maddeleriyle karşılaştırıyoruz.
Wallbox Sigorta Açısından Hangi Kıymete Dahildir?
Wallbox, sigorta açısından binaya ait sabit bir tesisat unsuru olarak değerlendirilir. Duvara sabitlenir, binanın elektrik tesisatına bağlanır ve araç yanından ayrıldığında yerinde kalır. Araç için kullanılması onu araca ait bir donanım hâline getirmez; bu ayrım hasar anında hangi poliçenin devreye gireceğini belirleyen temel noktadır.
Bu ayrım poliçe bedelini de etkiler. Ünitenin bedeli ve kurulum masrafı araç poliçesine değil, konutunuza ait poliçeye yazılır; bedel poliçede görünmüyorsa hasar anında tazminat eksik sigorta kuralına göre oranlanarak ödenir.
Kasko Wallbox Hasarını Karşılar mı?
Standart kasko sigortası duvardaki şarj ünitesini karşılamaz. Kara Araçları Kasko Sigortası Genel Şartlarının sigortanın konusunu düzenleyen maddesi, teminatı sigortalının poliçede belirtilen kara aracından doğan menfaatin uğradığı maddi zararla sınırlar. Sigortalanan kıymet araçtır; binaya bağlı bir ekipman bu tanımın dışında kalır.
Kapsam maddesi bu sınırı daha da belirgin kılar. Genel Şartlar, poliçede belirtilen araç ile aracın üzerine fabrika çıkışında standart donanım olarak monte edilmiş her türlü ses, iletişim ve görüntü cihazının ve poliçede belirtilmeleri koşuluyla araçta standardının dışında yer alan aksesuarların sigorta kapsamında olduğunu düzenler. Üç kalemin ortak şartı ekipmanın araç üzerinde bulunmasıdır.
Ek sözleşmeyle teminata alınabilecek zararlar listesi de aynı sonuca çıkar. Genel Şartların bu maddesinde on beş kalem sayılır ve aralarında şarj ünitesi, şarj kablosu veya şarj ekipmanı yer almaz. Genel şart metninde şarj, elektrikli araç ve batarya kelimeleri hiç geçmez; şarj ünitesine ilişkin her teminat şirketin özel şartlarından ve kloz düzenlemelerinden gelir.
Elektrikli Araç Kasko Paketleri Şarj Ünitesini Kapsar mı?
Bazı sigorta şirketleri duvar tipi şarj ünitesini özel bir teminat adıyla elektrikli araç kasko sigortası paketlerine eklemiştir. Teminatın adı, kapsamı, limiti ve koşulları şirketten şirkete değişir; İnci Sigorta portföyündeki iki şirketin kendi duyurdukları kapsam aşağıdaki gibidir.
- AXA Elektrikli Araç Kaskosu: Kapalı garajdaki duvar tipi şarj ünitesi veya indüksiyon plakası, üçüncü kişilerin kötü niyetli hareketi ya da sigortalı aracın kazaen çarpması sonucu zarar görürse 45.000 TL limitle karşılanır. Şarj kablosunun zarar görmesi ve çalınması ise polis tutanağıyla 15.000 TL limitle teminat altındadır.
- Allianz Elektrikli Kasko: Kişisel duvar tipi şarj cihazlarındaki arıza ve kaza kaynaklı zararlar poliçede belirtilen limitlerle teminat altına alınır. Şarj kablosu ve adaptörün zarar görmesi ile çalınması da kapsamdadır; şirket duvar kutusu ve indüksiyon plakası için kemirgen hasarını da teminat kapsamında sayar.
Teminat adları, limitler ve koşullar şirketlerin kendi duyurdukları güncel kapsamdır ve dönem içinde değişebilir. Teklif aşamasında şu üç noktayı sormanız yerinde olur: teminat hangi olayları kapsıyor, ünitenin bulunduğu yer için bir koşul var mı ve kurulumun yetkili bir kişi tarafından yapılmış olması isteniyor mu. Bu üç başlık hasar anında tazminatın ödenip ödenmemesini belirleyen ayrıntılardır.
Taşınabilir Şarj Cihazı Wallbox Teminatına Girer mi?
Duvara sabitlenmemiş taşınabilir şarj cihazı, duvar tipi ünite teminatının konusu değildir. Teminat metinleri üniteyi duvara monte edilmiş bir ekipman olarak tanımladığı için prizden kullanılan taşınabilir cihaz bu tanımın dışında kalır. Bu cihazlar genellikle şarj kablosu ve adaptör teminatı altında değerlendirilir; hangi teminata girdiğini poliçenizin özel şartlarından teyit edebilirsiniz.
Wallbox Teminatı Ekletmek Primi Artırır mı?
Şarj ünitesi teminatının prime etkisi şirkete ve pakete göre değişir. Bazı paketlerde teminat pakete dahil geldiği için ayrı bir fark doğurmaz, bazı şirketlerde ise ek teminat olarak fiyatlanır. Teklif alırken teminatlı ve teminatsız seçeneği yan yana istemeniz, farkın size ne kadara geldiğini doğrudan göstermesi bakımından pratik bir yoldur.
Konut Sigortası Wallbox Hasarını Karşılar mı?
Konut sigortası wallbox hasarını yalnızca poliçede tanımlı bir riziko gerçekleştiğinde karşılar. Poliçenin temelindeki Yangın Sigortası Genel Şartları, yangının, yıldırımın, infilakın veya yangın ve infilak sonucu meydana gelen duman, buhar ve hararetin sigortalı mallarda doğrudan neden olacağı maddi zararları teminat altına alır. Ünitenin kendi elektrik arızası bu listede yer almaz.
Genel Şartların teminat dışında kalan hâller maddesi bu noktayı açıkça düzenler. Madde, yangın çıkarmaksızın elektrikle çalışan her türlü motor ile elektrik veya elektronik alet, cihaz, tesisat ve kordonlarının elektrik cereyanına bağlı bulundukları sırada bu cereyan yüzünden kısa devre, topraklama, voltaj iniş çıkışları ve bu yüzden ısınma ve endüksiyon cereyanı gibi nedenlerle uğrayacakları zararları teminat dışında bırakır. Kısa devreyle yanan bir wallbox, temel yangın teminatıyla karşılanmaz.
Kısa Devre Yangına Yol Açarsa Hasar Ödenir mi?
Kısa devre bir yangına dönüşürse yangın hasarı teminat kapsamına girer. İstisnanın başındaki yangın çıkarmaksızın ifadesi, hükmü yalnızca yangın çıkmayan hâllere bağlar. Bu nedenle ünitenin kendi arızası ödenmezken, o arızanın çıkardığı yangının binada ve eşyada yaptığı zarar poliçeden karşılanır.
Yıldırım Hasarı Konut Poliçesinde Teminat İçinde mi?
Yıldırım, konut poliçesinin temel teminatları arasındadır. Genel Şartlar yıldırım için doğrudan isabet ve dolaylı etki ayrımı yapmaz; tüm rizikolar için geçerli olan tek sınır, zararın doğrudan o olaydan doğmuş olmasıdır. Bu nedenle yıldırım düşmesinin üniteye verdiği zarar ile şebekedeki voltaj dalgalanmasının verdiği zarar aynı kapıya çıkmaz.
Elektronik Cihaz Teminatı Wallbox İçin Ne Sağlar?
Elektronik cihaz teminatı, yangın teminatının dışarıda bıraktığı elektrik hasarlarını kapsayabilen teminattır. Elektronik Cihaz Sigortaları Genel Şartları, cihazların deneme devresinden sonra normal çalışır hâlde iken veya aynı yerde temizleme, bakım, revizyon ve yer değiştirme esnasında ya da dururken önceden bilinmeyen ani ve beklenmedik her türlü sebepten doğan zararları teminat altına alır. Bu kurgu, sayılan riskleri örnek olarak listeler ve listeyi kapalı tutmaz.
Genel Şartlarda örnek olarak sayılan sebepler arasında kısa devre, yüksek voltaj ve endüksiyon akımının etkileri, hırsızlık veya hırsızlığa teşebbüs, hatalı dizayn ve malzeme, yangın ile yıldırım ve infilak, üçüncü kişilerin ihmali veya sabotajı ile su ve rutubet etkisi yer alır. Yani bir wallbox için en geniş güvence, bu teminatın poliçenizde bulunup bulunmamasına bağlıdır.
Paket konut poliçelerinde bu teminatın kapsamı özel şartlarla daraltılabilir. Bazı poliçeler teminatı evin içinde bulunan cihazlarla sınırlar, bazıları ise cihaz yaşı için üst sınır koyar. Ünite dış cephede, açık otoparkta veya bağımsız bir garajdaysa ev içi tanımı tartışma doğurabileceği için ünitenin yerinin poliçede açıkça yazılması önemlidir.
Poliçenizde kontrol etmeniz gereken dört ifade
- Teminatın adı: Paket konut poliçelerinde bu teminat elektronik cihaz adıyla yer alır ve her pakette bulunmaz.
- Teminatın yeri: Teminat poliçede yazılı sigortalı mahalle bağlıdır; ünite açık otoparkta veya bina dışındaysa bu sınır önem kazanır.
- Teminatın bedeli: Ünitenin kurulum masrafı dahil bedeli poliçeye yazılmazsa eksik sigorta hükümleri gündeme gelir ve tazminat oranlanarak ödenir.
- Cihaz yaşı: Poliçede cihaz yaşı için bir üst sınır varsa, ünitenin kurulum tarihi bu sınırın içinde kalmalıdır.
Hasarın Nedenine Göre Hangi Poliçeye Başvurulur?
Aşağıdaki tablo hasarın nedenini poliçe karşılığıyla eşleştirir. Tablodaki yönlendirmeler genel şart hükümlerinden çıkar; son sözü her zaman poliçenizin özel şartları söyler.
| Hasarın nedeni | Elektrikli araç kaskosu | Konut poliçesi | Satıcı ve üretici |
|---|---|---|---|
| Aracınız üniteye çarptı | Şarj ünitesi teminatı varsa ilk başvuru adresi | Kapsam dışı | Kapsam dışı |
| Üçüncü kişi kasten zarar verdi | Şarj ünitesi teminatı varsa, tutanak istenebilir | Kötü niyetli hareketler teminatı varsa | Kapsam dışı |
| Ünite çalındı | Çalınmayı sayan teminat varsa | Hırsızlık teminatının yerine bağlı | Kapsam dışı |
| Kemirgen zarar verdi | Kemirgen hasarını sayan pakette | Poliçe özel şartına bağlı | Kapsam dışı |
| Kısa devre, yangın çıkmadı | Arıza teminatı içeren pakette | Elektronik cihaz teminatı varsa | Arıza üretim hatasındansa |
| Kısa devre yangına dönüştü | Şarj ünitesi teminatının kapsamına bağlı | Yangın teminatı, temel kapsam | Kapsam dışı |
| Yıldırım düştü | Şarj ünitesi teminatının kapsamına bağlı | Yıldırım teminatı, temel kapsam | Kapsam dışı |
| Voltaj dalgalanması | Arıza teminatı içeren pakette | Elektronik cihaz teminatı varsa | Kapsam dışı |
| Ünite kendi kendine bozuldu | Arıza teminatı içeren pakette | Elektronik cihaz teminatı varsa | Garanti süresindeyse ilk başvuru adresi |
| Kurulum hatalı yapıldı | Kapsam dışı | Kapsam dışı | Kurulumu yapan firmanın sorumluluğu |
Bir hasarın tabloda iki sütunda birden karşılık bulması, iki kez tazminat alabileceğiniz anlamına gelmez. Aynı zarar için tek bir poliçeden tazminat ödenir; hangi poliçeden ilerlemenin daha avantajlı olduğunu muafiyet, limit ve hasarsızlık etkisini birlikte değerlendirerek acentenizle belirleyebilirsiniz.
Sigortanın Karşılamadığı Wallbox Hasarları Hangileridir?
Sigorta ani ve beklenmedik olaylar için kurulmuş bir güvencedir; zamanla oluşan yıpranma ile satıcı ve üreticinin sorumluluğunda olan kusurlar poliçelerin dışında kalır. Elektronik Cihaz Sigortaları Genel Şartlarının teminat dışında kalan hâller maddesi bu sınırları tek tek sayar.
- Cihazın normal işlemesinden ve mutad kullanılmasından doğan aşınma ve yıpranmalar ile çürüme, paslanma, korozyon ve atmosferik şartların yol açtığı tedrici bozulmalar.
- İmalatçı ya da satıcının yasa veya sözleşme gereği sorumlu olduğu ziya ve hasarlar; garanti süresi içindeki arızalar bu kapsamda değerlendirilir.
- Sigorta başlangıcında sigortalının bilgisi dahilinde olan mevcut kusur, eksiklik ve bozuklukların sebep olduğu zararlar.
- Sigortalı iken hasarlanan ünitenin bu hasar giderilmeden kullanılmaya devam edilmesinden doğan zararlar.
- Boyalı veya cilalı dış yüzeydeki sıyrık ve çizik gibi estetik kusurlar; bu kusurların diğer kıymetlerde yol açtığı zarar teminata dahildir.
- Hatalı veya yetkisiz kurulumdan doğan zararlar; bazı şirketler şarj ünitesi teminatını kurulumun yetkili bir teknisyen tarafından yapılmış olması koşuluna bağlar.
Bu nedenle garanti belgesini, kurulum faturasını ve kurulumu yapan kişinin yetki belgesini birlikte saklamanız önemlidir. Hasarın nedeni garanti ile sigorta arasında paylaşıldığında ilk sorulacak soru ünitenin kim tarafından ve hangi belgeyle kurulduğudur.
Apartman Otoparkındaki Wallbox Hasar Görürse Kim Sorumludur?
Ortak otoparktaki bir ünitede sorumluluk, ünitenin kime ait olduğuna göre belirlenir. Üniteyi kendi aracınız için siz kurdurduysanız ve bedeli size aitse hasar sizin poliçenizin konusudur. Ünite yönetim tarafından kurulmuş ve ortak kullanıma açılmışsa binanın ortak alan poliçesi gündeme gelir.
Bu nedenle sitelerde ve apartmanlarda güvencenin ortak alan tarafını da gözden geçirmenizi öneririz; otoparkta kurulu bir ünite, ortak alanda bulunan diğer tesisatla birlikte site ve apartmanlar için düzenlenen ortak alan sigortası kapsamında değerlendirilebilir. Hangi kıymetin poliçeye yazılı olduğunu yönetimden öğrenebilirsiniz.
Ortak Otoparka Şarj Ünitesi Kurmak İçin Hangi Karar Gerekir?
Ortak otoparka şarj ünitesi kurulması için kat maliklerinin salt çoğunluğunun kararı yeterlidir. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, 23 Temmuz 2024 tarihli ve 9936676 sayılı yazısını 81 il valiliğine ileterek maliklerin salt çoğunluğu ile otoparklarda elektrikli şarj ünitesi kurulabilmesini sağlamıştır. Kararın kat malikleri kurulu tutanağına geçirilmesi, hem kurulum hem de sonraki bir hasar dosyası için dayanak oluşturur.
Kiracıysanız Kurduğunuz Wallbox Hangi Poliçeye Yazılır?
Kiracı olarak kurdurduğunuz ünite, bedelini siz ödediyseniz sizin eşya ve cihaz teminatlarınızın konusudur. Binanın ayrılmaz bir parçası sayılacak biçimde tesisata dahil edilmişse mal sahibinin bina poliçesi de gündeme gelebilir. Kurulum öncesinde mal sahibinin yazılı onayını almanız ve ünitenin kime ait olduğunu kira sözleşmesine veya bir ek protokole yazmanız bu belirsizliği baştan ortadan kaldırır.
Wallbox Hasarında Hangi Adımlar İzlenir?
Hasar sonrasındaki ilk saatlerde yapılanlar dosyanın sonucunu doğrudan etkiler. Aşağıdaki sıra, güvenliği sağlamaktan tazminat talebine kadar uzanan süreci gösterir.
| Adım | Aşama | Yapılan iş |
|---|---|---|
| 1 | Güvenlik | Ünitenin beslemesini panodan kesin, aracı şarjdan ayırın, hasarlı üniteyi kullanmayın. |
| 2 | Belgeleme | Hasarı farklı açılardan fotoğraflayın; varsa otopark kamera kaydını saklayın. |
| 3 | Tutanak | Hırsızlık veya kasıtlı zarar varsa kolluğa başvurun, tutanağın bir nüshasını alın. |
| 4 | Neden tespiti | Yetkili servisten arıza raporu alın; çarpma, kısa devre ve üretim hatası ayrımı başvuracağınız poliçeyi belirler. |
| 5 | Poliçe kontrolü | Kasko ve konut poliçenizde şarj ünitesi, elektronik cihaz ve elektrik hasarları ifadelerini arayın. |
| 6 | Bildirim | Hasarı sigorta şirketinize veya acentenize gecikmeden bildirin; onay almadan onarıma başlamayın. |
| 7 | Belge teslimi | Ünite ve kurulum faturası ile arıza raporunu dosyaya ekleyin; değer tespiti bu belgeler üzerinden yapılır. |
Onarıma sigorta şirketinin onayından önce başlamanız, hasarın nedeninin tespit edilmesini imkânsız hâle getirebilir. Eksper incelemesi gereken dosyalarda ünitenin sökülmemiş hâliyle görülmesi, tazminat tutarının belirlenmesini de hızlandırır.
Wallbox Güvencenizi Hasar Olmadan Netleştirin
Wallbox hasarında asıl soru kaskonun mu konutun mu ödediği değil, bu riskin poliçelerinizde tanımlı olup olmadığıdır. Ünitenin bedelinin poliçeye yazılı olması, kurulumun belgeli yapılması ve elektronik cihaz teminatının bulunması üç ayrı başlıktır; üçünü birlikte tamamladığınızda hasar anında tartışma kalmaz.
Elektrikli araç kullanıyorsanız aracın kendi hasarlarıyla evdeki ünitenin güvencesini aynı çalışmada değerlendirmeniz yerinde olur; iki poliçe arasındaki boşluk genellikle ikisi ayrı ayrı alındığında ortaya çıkar. İnci Sigorta uzmanları kasko ve konut poliçelerinizi birlikte inceleyip eksik teminatı belirlemeniz için yanınızda; karşılaştırmalı bir çalışma için sigorta teklifi alın.
Kaynaklar
Bu içerikteki bilgiler aşağıdaki resmi kaynaklardan derlenmiştir. Mevzuat ve tutarlar değişebildiği için işlem öncesinde ilgili kurumun güncel yayınını kontrol etmenizi öneririz.
- Kara Araçları Kasko Sigortası Genel Şartları, madde A.1 Sigortanın Konusu, madde A.3 Sigortanın Kapsamı ve madde A.4 Ek Sözleşme ile Teminat Kapsamına Dahil Edilebilecek Zararlar, Türkiye Sigorta Birliği (tsb.org.tr)
- Yangın Sigortası Genel Şartları, madde A.1 Sigortanın Kapsamı, madde A.4 bent 4.6 ve madde A.5 Eksik Sigorta, Türkiye Sigorta Birliği (tsb.org.tr)
- Elektronik Cihaz Sigortaları Genel Şartları, madde 1 Teminat Kapsamı, madde 2 ve madde 3 Teminat Dışında Kalan Haller, Türkiye Sigorta Birliği (tsb.org.tr)
- Ortak otoparklarda şarj ünitesi kurulumuna ilişkin 23 Temmuz 2024 tarihli ve 9936676 sayılı yazı, Çevre, Şehircilik ve İklim Değişikliği Bakanlığı Mesleki Hizmetler Genel Müdürlüğü (csb.gov.tr)