Muafiyet, hasarın belirli bir kısmının sigorta şirketi tarafından ödenmeyeceğinin poliçede kararlaştırılmasıdır. Primi düşüren ama hasar anında cebinizden çıkacak tutarı artıran bu düzenleme, poliçenizin en çok gözden kaçan satırlarından biridir. Bu rehberde muafiyetin mevzuattaki tanımını, türlerini ve kasko, konut ile sağlık poliçelerinde nasıl farklılaştığını örneklerle bulacaksınız.
Muafiyetin Mevzuattaki Tanımı Nedir?
Muafiyet, genel şartlarda açıkça düzenlenmiş bir sözleşme unsurudur. Kara Araçları Kasko Sigortası Genel Şartlarının A.6 Muafiyetler maddesi, sigorta poliçesinde tespit olunan bir miktara veya hasar ile sigorta bedelinin belli bir oranına kadar olan zararın sigortacı tarafından tazmin edilmeyeceğinin kararlaştırılabileceğini düzenler. Aynı madde, bu şekilde belirlenen muafiyetlerin en az 14 punto büyüklüğünde harflerle poliçeye yazılmasını zorunlu tutar. Bu punto kuralı tüketici lehine getirilmiş bir güvencedir ve kasko sigortası poliçenizi teslim aldığınızda ilk kontrol etmeniz gereken noktalardan biridir.
Konut ve işyeri poliçelerinin dayanağı olan Yangın Sigortası Genel Şartlarının A.7 maddesi de benzer bir hüküm taşır. Bu maddeye göre tespit olunan bir miktara, sigorta bedelinin belli bir yüzdesine ya da hasarın belli bir yüzdesine kadar olan hasarların sigortacı tarafından tazmin edilmeyeceği kararlaştırılabilir ve belirlenen muafiyet oranları veya tutarları poliçede belirtilir.
Tenzili Muafiyet ile Entegral Muafiyet Arasındaki Fark Nedir?
İki uygulama da hasarın küçük bölümünü sigortalı üzerinde bırakır, ancak sonuçları birbirinden farklıdır. Tenzili muafiyette belirlenen tutar her hasardan düşülür; entegral muafiyette ise eşiğin altında kalan hasar hiç ödenmez, eşik aşıldığında hasarın tamamı ödenir.
| Ölçüt | Tenzili muafiyet | Entegral muafiyet |
|---|---|---|
| İşleyiş | Muafiyet tutarı her ödemeden düşülür. | Eşik altındaki hasar ödenmez, eşik aşılırsa tamamı ödenir. |
| Küçük hasarda sonuç | Kısmi ödeme yapılır. | Ödeme yapılmaz. |
| Büyük hasarda sonuç | Muafiyet kadar eksik ödeme yapılır. | Tam ödeme yapılır. |
| Mevzuattaki yeri | Genel şartlarda düzenlenmiştir. | Sektörel bir uygulamadır, genel şartlarda ayrı bir tanımı bulunmaz. |
Muafiyet Hasar Ödemesini Nasıl Etkiler?
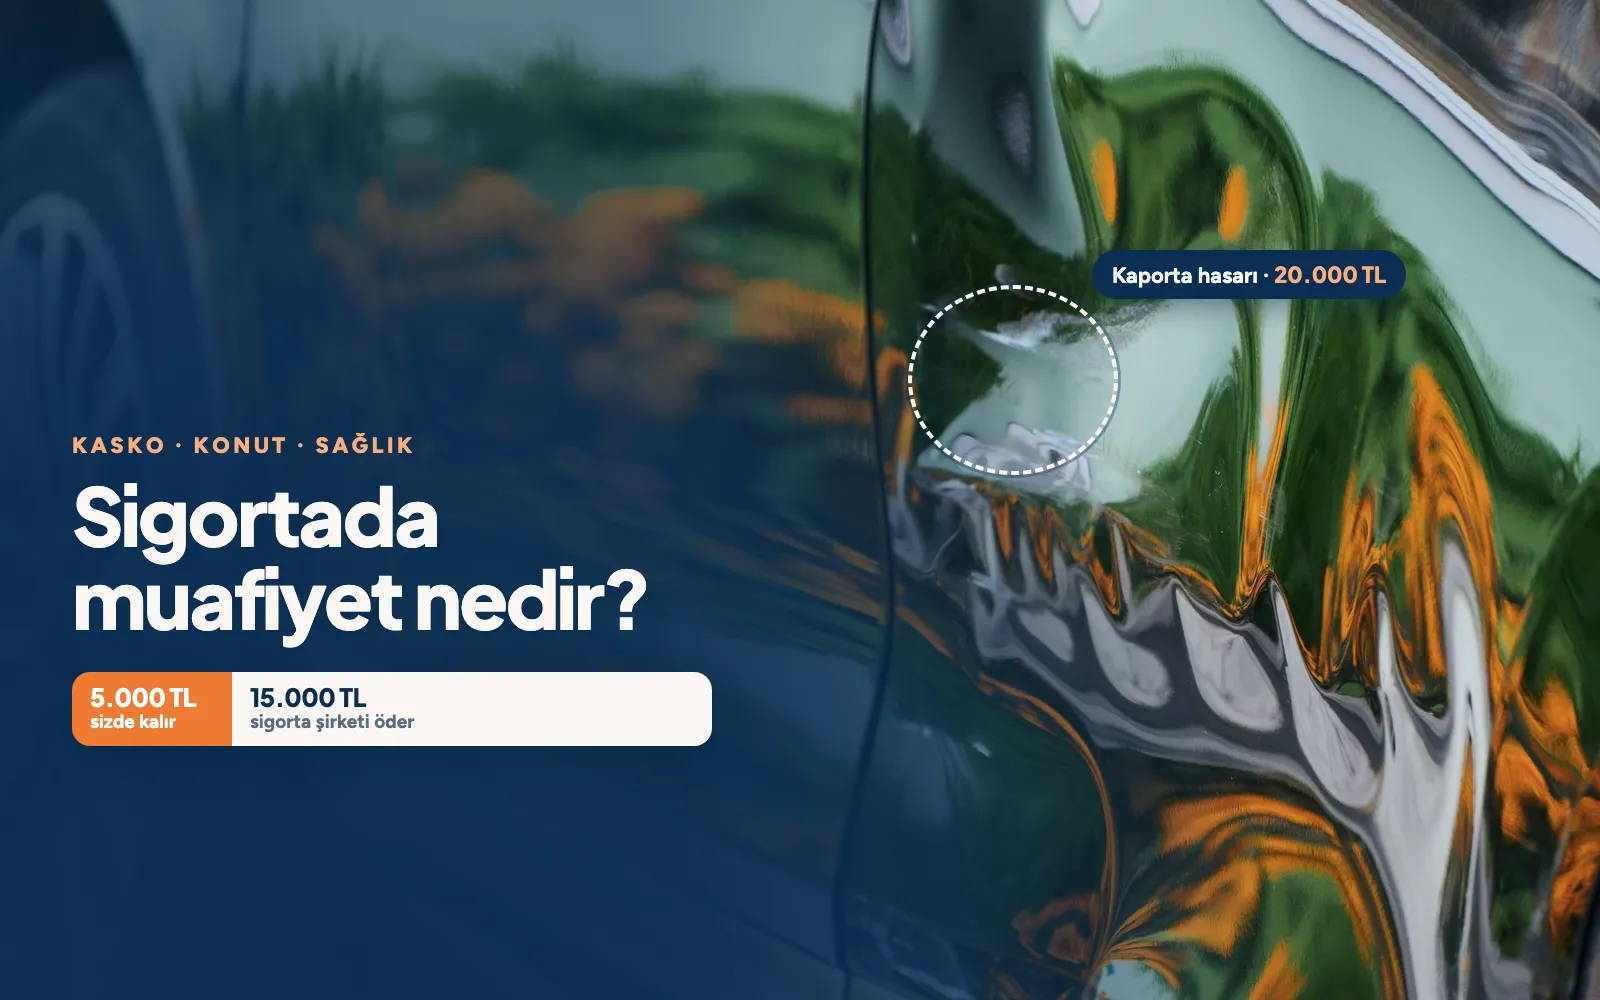
Muafiyetin etkisini görmenin en hızlı yolu aynı hasarı iki farklı poliçe üzerinden hesaplamaktır. Aşağıdaki örnek, 20.000 TL tutarında bir kaporta hasarının 5.000 TL muafiyetli iki farklı yapıda nasıl sonuçlandığını gösterir.
Örnek hesap
20.000 TL tutarındaki bir hasarda 5.000 TL tenzili muafiyet varsa sigorta şirketi 15.000 TL öder, kalan 5.000 TL sizde kalır. Aynı hasarda 5.000 TL entegral muafiyet varsa eşik aşıldığı için hasarın tamamı, yani 20.000 TL ödenir. Buna karşılık 4.000 TL tutarında küçük bir hasarda tenzili muafiyetli poliçede ödeme yapılmaz, entegral muafiyetli poliçede de eşik aşılmadığı için ödeme yapılmaz.
Muafiyet tutarı arttıkça prim genellikle düşer. Buna karşılık sık küçük hasar yaşayan sürücüler için yüksek muafiyetli bir poliçe, yıl içinde ödediğiniz toplam tutarı primden elde ettiğiniz tasarrufun üzerine çıkarabilir. Doğru tercih, sürüş alışkanlığınıza ve aracın kullanım yoğunluğuna göre değişir.
Hangi Poliçede Ne Tür Muafiyet Karşınıza Çıkar?
Muafiyet tek bir üründe değil, birbirinden farklı yapılarda karşınıza çıkar. Aşağıdaki tablo, sık kullanılan poliçelerde muafiyetin hangi biçimde uygulandığını özetler.
| Poliçe | Muafiyet biçimi | Nerede yazılıdır |
|---|---|---|
| Kasko | Tutar veya oran olarak belirlenen tenzili muafiyet | Poliçede en az 14 punto harflerle |
| Konut ve işyeri | Tutar, sigorta bedelinin yüzdesi veya hasarın yüzdesi | Poliçede belirtilir |
| Zorunlu deprem sigortası | Sigorta bedeli üzerinden belirlenen tenzili muafiyet | Tarife ve talimat ile belirlenir |
| Özel ve tamamlayıcı sağlık | Katılım payı veya muafiyet limiti | Poliçe özel şartlarında |
Zorunlu deprem sigortasında uygulanan muafiyet oranı genel şartlarda değil, yürürlükteki tarife ve talimatta belirlenir; güncel oran için Doğal Afet Sigortaları Kurumunun yayımladığı tarifeyi inceleyebilirsiniz. Deprem dışındaki riskler ile ev eşyanız için konut sigortası poliçesinde ayrı bir muafiyet yapısı tanımlanır; iki poliçenin muafiyetleri birbirinden bağımsız işler.
Sağlık Poliçelerinde Muafiyet Neden Farklı İşler?
Sağlık tarafında muafiyet, genel şartlarla değil poliçe özel şartlarıyla belirlenir. Sağlık Sigortası Genel Şartları, sigortalının sigorta süresi içinde hastalanması ve kaza sonucu yaralanması halinde tedavisi için gerekli masrafları teminat altına alır; ancak metinde muafiyet başlıklı ayrı bir madde bulunmaz. Teminat dışı haller sayıldıktan sonra poliçe özel şartlarında düzenlenecek sair teminat dışı hallere atıf yapılır. Bu nedenle özel sağlık sigortası poliçenizde muafiyet, katılım payı ve limitleri okumadan teminat kapsamınızı tam olarak bilemezsiniz.
Uygulamada sağlık poliçelerinde iki yapı sık görülür. Birincisi belirli bir tutara kadar olan giderlerin sigortalı üzerinde bırakılması, ikincisi ise ayakta tedavi giderlerinin belirli bir yüzdesinin sigortalı tarafından karşılanmasıdır. Her iki yapı da primi düşürür ve her ikisi de poliçe özel şartlarında yazılıdır.
Poliçenizde Muafiyeti Nasıl Kontrol Edersiniz?
Muafiyetin varlığını ve tutarını öğrenmek için poliçenin teminat tablosuna bakmanız yeterlidir. Kontrolü kolaylaştırmak için aşağıdaki sırayı izleyebilirsiniz.
- Teminat tablosunda her teminat satırının karşısında muafiyet sütunu olup olmadığına bakın.
- Kasko poliçesinde muafiyet ifadesinin diğer metinden belirgin şekilde büyük harflerle yazılıp yazılmadığını kontrol edin.
- Muafiyetin tutar olarak mı yoksa oran olarak mı belirlendiğini not edin; oran olarak belirlenen muafiyet, hasar büyüdükçe üzerinizde kalan tutarı da büyütür.
- Sağlık poliçelerinde özel şartlar belgesini ayrıca isteyin; muafiyet ve katılım payı bilgisi poliçe önyüzünde yer almayabilir.
Muafiyet Tercihinizi Bütçenize Göre Kurgulayın
Muafiyet, primi düşüren bir araç olduğu kadar hasar anında sizi doğrudan etkileyen bir risk paylaşımıdır. Yüksek muafiyetli bir poliçe, beklenmedik bir hasarda ödemeniz gereken tutarı büyütür; düşük muafiyetli bir poliçe ise yıl boyunca daha yüksek prim ödemenize yol açar. Doğru denge, hasar sıklığınıza ve nakit akışınıza göre belirlenir.
Poliçelerinizdeki muafiyet yapısını gözden geçirmek için İnci Sigorta uzmanlarına danışabilirsiniz. Farklı muafiyet seçeneklerinin prime ve hasar anındaki katkı payınıza nasıl yansıdığını birlikte karşılaştırmak üzere sigorta teklifi alın.
Kaynaklar
Bu içerikteki bilgiler aşağıdaki resmi kaynaklardan derlenmiştir. Mevzuat ve tutarlar değişebildiği için işlem öncesinde ilgili kurumun güncel yayınını kontrol etmenizi öneririz.
- Kara Araçları Kasko Sigortası Genel Şartları, madde A.6 Muafiyetler, Türkiye Sigorta Birliği (tsb.org.tr)
- Yangın Sigortası Genel Şartları, madde A.7 Muafiyetler, Türkiye Sigorta Birliği (tsb.org.tr)
- Sağlık Sigortası Genel Şartları, madde 1 ve madde 2, Türkiye Sigorta Birliği (tsb.org.tr)
- Zorunlu Deprem Sigortası Tarife ve Talimatı, Doğal Afet Sigortaları Kurumu (dask.gov.tr)
- Sigortacılık uygulamalarına ilişkin sıkça sorulan sorular, Türkiye Sigorta Birliği (tsb.org.tr)