Daha düşük primli bir trafik sigortası bulmanın yolu, aynı gün ve aynı bilgilerle birden fazla şirketten teklif almak ve bu teklifleri yasal tavan primle karşılaştırmaktır. Zorunlu teminatlar her şirkette aynı olduğu için teklifler arasındaki fark yalnızca prim tutarından ve varsa ek teminatlardan doğar. Primi belirleyen unsurların bir bölümü ise sizin elinizdedir: hasarsızlık basamağınız, poliçeyi zamanında yenileyip yenilemediğiniz ve araç değiştirirken basamağınızı nasıl taşıdığınız. Bu rehberde primin nasıl oluştuğunu, teklifinizi nasıl kontrol edeceğinizi ve primi yükselten hataları Ekim 2026 itibarıyla geçerli kurallarla ele alıyoruz.
Trafik Sigortası Primi Neden Şirketten Şirkete Değişir?
Trafik sigortası primi, yasal bir üst sınırın altında her şirketin kendi belirlediği tutardır. Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik, sigorta şirketlerinin araç türüne göre il bazında temel primi serbestçe tespit edebileceğini düzenler. Bu serbestliğin sınırı tavan primdir; hiçbir şirket aynı araç için tavanın üzerinde prim isteyemez.
Tavan prim araç türü, il, kullanım şekli ve basamağa göre ayrı ayrı belirlenir ve her ay güncellenir. Mayıs 2024'ten bu yana aylık güncelleme, asgari ücret artışı ile yedek parça, taşıt fiyatı ve bakım onarım endekslerinden oluşan hasar maliyet endeksine göre yapılır. Sigorta Bilgi ve Gözetim Merkezinin yayımladığı azami prim tablosuna göre otomobil grubunda tavan primler Ekim 2026'da bir önceki aya göre yüzde 1,5 artmıştır.
Düşük Primli Poliçe Daha Az Teminat mı Sağlar?
Hayır, zorunlu trafik sigortasının teminat limitleri her şirkette aynıdır. Limitleri düzenleyici kurum belirler; 2026 yılında otomobil için araç başına maddi zarar teminatı 400.000 TL, kişi başına sağlık gideri ile sakatlanma ve ölüm teminatı 3.600.000 TL'dir. Yani prim farkı, kaza anında karşı tarafa ödenecek tutarı değiştirmez.
Teklifler arasında görünen teminat farkı, zorunlu poliçenin yanına eklenen paketlerden gelir. İhtiyari mali sorumluluk, ferdi kaza, mini onarım veya yol yardımı gibi ek teminatlar primi yükseltir ve şirketten şirkete değişir. Karşılaştırma yaparken önce bu paketleri ayırmanız, zorunlu kısmın primini kendi içinde kıyaslamanızı sağlar.
Teklifinizi Tavan Primle Nasıl Karşılaştırırsınız?
Türkiye Sigorta Birliği, alınan tekliflerin Sigorta Bilgi ve Gözetim Merkezinin Trafik Sigortası Azami Brüt Prim Tablosu üzerinden il, araç türü, basamak ve kullanım tarzına göre kontrol edilebileceğini duyurur. Aynı duyuruya göre Merkezin teklif karşılaştırma ekranında yalnızca kimlik numarası ve plaka girilerek tüm sigorta şirketlerinin primleri tek ekranda görülebilir.
| Kontrol edeceğiniz bilgi | Nereden bakılır |
|---|---|
| O ayın tavan primi | Sigorta Bilgi ve Gözetim Merkezi, Trafik Sigortası Azami Brüt Prim Tablosu |
| Şirketlerin teklifleri | Merkezin teklif karşılaştırma ekranı ve acenteniz |
| Kendi basamağınız ve hasar geçmişiniz | e-Devlet Kapısı, Trafik Poliçe ve Hasar Bilgileri Sorgulama |
| Poliçenin gerçekten düzenlendiği | e-Devlet Kapısı üzerinden poliçe sorgulama |
Teklif alırken araç türü, kullanım şekli ve il bilgilerinin ruhsatla birebir aynı girildiğini kontrol edin; yanlış araç grubuyla alınan teklif hem tavanla karşılaştırmayı bozar hem de sonradan düzeltme gerektirir. Yönetmelik, tekliflerin her durumda üç iş gününden az olmamak kaydıyla teklifin verildiği ayın sonuna kadar geçerli olduğunu düzenler.
Çok Düşük Fiyatlı Teklife Neden Dikkat Etmelisiniz?
Türkiye Sigorta Birliği, sigortalıları kandırmaya yönelik teklifler verildiği ve sahte poliçe satıldığı yönünde şikâyetler aldığını kamuoyuna duyurmuştur. Piyasanın belirgin biçimde altındaki bir teklif, poliçenin hiç düzenlenmemiş olması riskini taşır.
Poliçenizi aldıktan sonra e-Devlet Kapısı üzerinden poliçenin varlığını sorgulamanız, olası bir sorunu erkenden fark etmenizi sağlar. Ödemeyi yalnızca sigorta şirketi veya levha kaydı bulunan bir acente üzerinden yapmanız da bu riski azaltır.
Hasarsızlık Basamağı Primi Ne Kadar Etkiler?
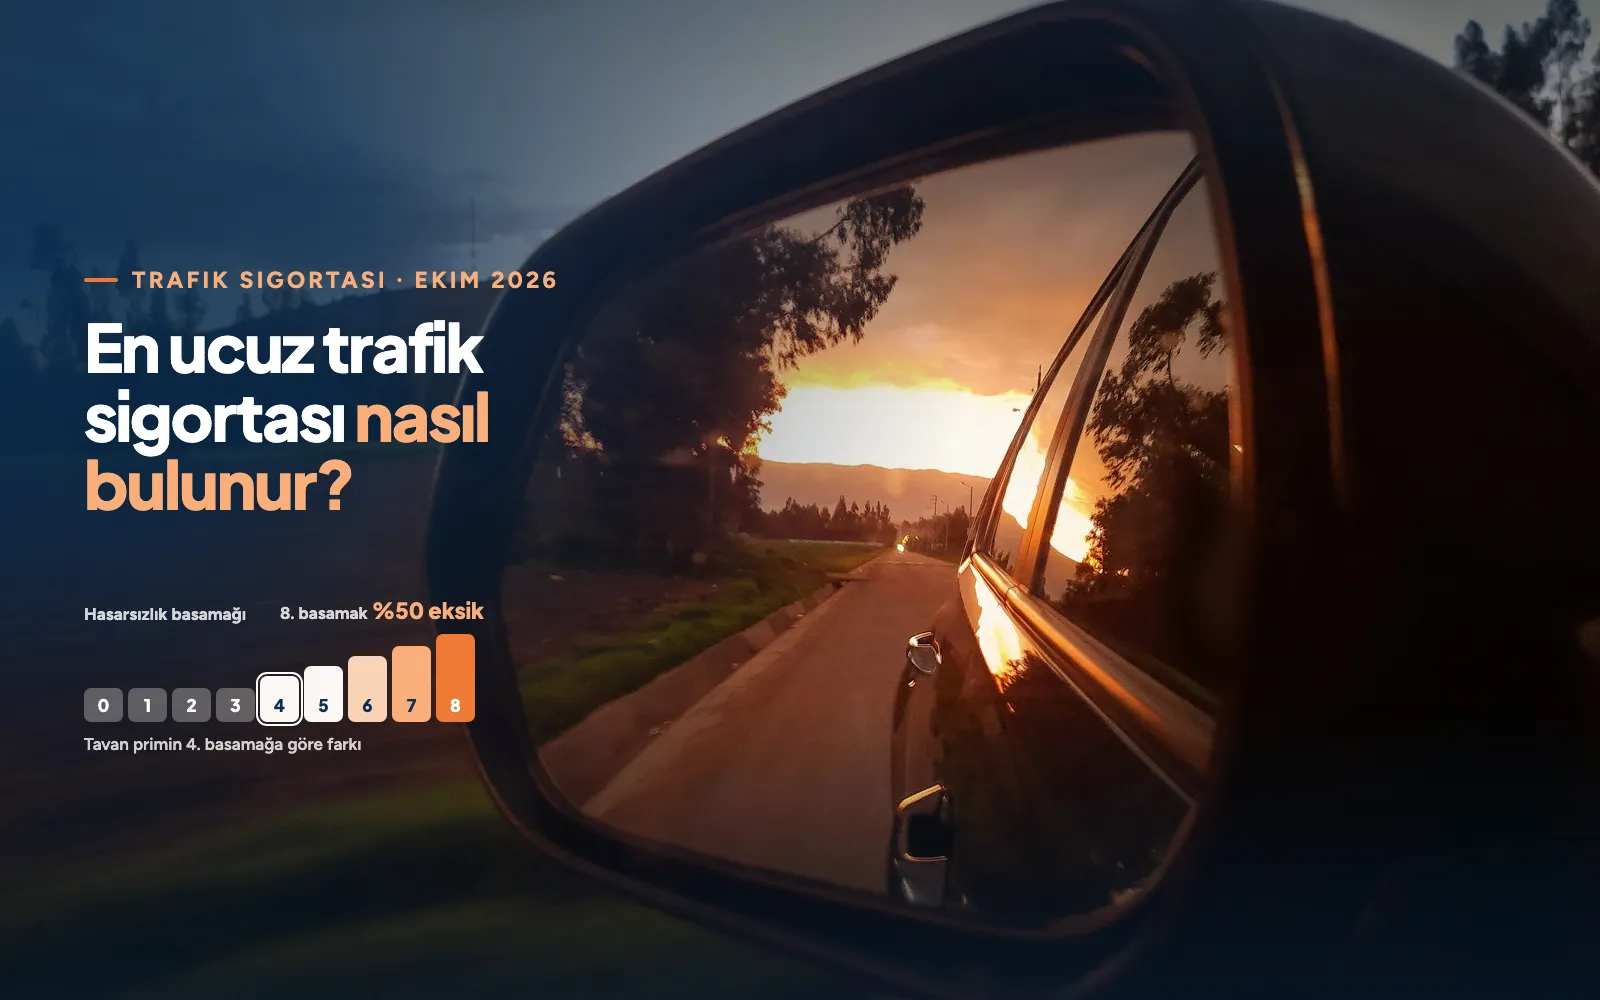
Basamak, trafik sigortası primini en çok etkileyen unsurdur. Sistem 0 ile 8 arasında dokuz basamaktan oluşur; ilk kez poliçe yaptıran işleten 4. basamaktan başlar, hasarsız geçen her yıl bir üst basamağa çıkar. Sigorta Bilgi ve Gözetim Merkezinin Ekim 2026 azami prim tablosunda tavan primler 4. basamağa göre şu oranlarla değişir:
| Basamak | Tavan primin 4. basamağa göre farkı | Basamağa nasıl gelinir |
|---|---|---|
| 0 | Yüzde 200 fazla | 1. basamakta iken bir yılda üç veya daha fazla kazadan tazminat ödenmesi |
| 1 | Yüzde 135 fazla | Tazminat ödemeleriyle alt basamaklara inilmesi |
| 2 | Yüzde 90 fazla | Tazminat ödemeleriyle alt basamaklara inilmesi |
| 3 | Yüzde 45 fazla | Tazminat ödemeleriyle alt basamaklara inilmesi |
| 4 | Başlangıç | İlk kez poliçe yaptıran işleten |
| 5 | Yüzde 5 eksik | Hasarsız geçen yıllar |
| 6 | Yüzde 20 eksik | Hasarsız geçen yıllar |
| 7 | Yüzde 40 eksik | Hasarsız geçen yıllar |
| 8 | Yüzde 50 eksik | En az beş sigorta süresi 7. basamakta hasarsız kalınması |
Bu oranlar tavan primin hesaplanmasında kullanılır. Yönetmelik, şirketlerin kendi indirim ve artırım oranlarını serbestçe belirleyebileceğini düzenlediği için bir şirketin teklifi tavanın altında farklı bir oranla oluşabilir.
Örnek hesap
4. basamakta tavan primi 20.000 TL olan bir araç için 7. basamakta tavan 12.000 TL, 8. basamakta 10.000 TL olur. Aynı araç 1. basamağa düştüğünde tavan 47.000 TL'ye çıkar. Tutarlar yalnızca işleyişi göstermek içindir.
Hangi Hasarlar Basamağı Düşürür?
Basamağı düşüren, sizin poliçenizden yapılan tazminat ödemesidir. Yönetmelik, her maddi tazminat ödemesi için bir sonraki sözleşmede bir alt basamağın, her sakatlanma veya destekten yoksun kalma tazminatı için ise iki alt basamağın uygulanacağını düzenler.
Kusursuz olduğunuz ve zararınızın karşı tarafın poliçesinden ödendiği kazalar kendi basamağınızı etkilemez. Bu nedenle kaza tespit tutanağının doğru ve eksiksiz doldurulması, kusur oranının belirlenmesi yoluyla gelecek yılın primini de doğrudan etkiler.
Poliçeyi Geç Yenilemek Primi Nasıl Artırır?
Poliçeyi bitiş tarihinden sonra yenilemek, bir sonraki poliçenin primini artırır. Yönetmelik, araç işletenlerinin sözleşmeyi bitim tarihi itibarıyla yenilemekle yükümlü olduğunu ve yenileme yapılmayan her 30 gün için bir sonraki sözleşmede primin, yüzde 50 ile sınırlı olmak üzere yüzde 5 ilave edilerek hesaplanacağını düzenler. Aynı kural, aracı yeni satın alıp işleten sıfatını kazanan ancak poliçeyi geç yaptıran kişiler için de geçerlidir.
Örnek hesap
Normalde 20.000 TL prim ödeyeceğiniz poliçeyi bitiş tarihinden 60 gün sonra yenilediğinizi varsayalım. İki adet 30 günlük dönem için yüzde 10 ilave uygulanır ve prim 22.000 TL olarak hesaplanır. Gecikme ne kadar uzarsa uzasın ilave yüzde 50 ile sınırlıdır. Tutarlar yalnızca işleyişi göstermek içindir.
Gecikmenin maliyeti yalnızca ilave primden ibaret değildir. Türkiye Sigorta Birliği, denetimlerde trafik sigortası bulunmadığı tespit edilen aracın trafikten men edildiğini ve para cezası uygulandığını belirtir; poliçesiz geçen sürede yaşanacak bir kazada karşı tarafın zararı da doğrudan işletene kalır.
Araç Değiştirdiğinizde Basamağınızı Nasıl Korursunuz?
Basamak araca değil, işletene bağlıdır. Yönetmelik, prim indirimi veya tazminat ödemesi nedeniyle yapılan prim artırımı uygulamasının işleteni takip ettiğini düzenler; birden fazla aracı olan işletende ise basamak her araç için ayrı ayrı belirlenir.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu, 1 Ocak 2026'dan itibaren yeni aracını önce alıp avantajlı basamaktaki eski aracını sonra satan işletenlerin basamağını yeni araca aktarabileceğini duyurmuştur. Aktarım için acenteye başvurulabilir; başvuru yapılmazsa düzeltme poliçenin yenileme döneminde sistem tarafından otomatik olarak gerçekleştirilir.
Aynı dönemde yürürlüğe giren düzenlemeyle gerçek kişiler adına düzenlenen poliçelerde aynı araç grubunda beş araca kadar özel, beşinci araçtan sonrası tüzel kişi olarak değerlendirilir. Azami prim tablosunda tüzel kişi tavanı özel tavanın yüzde 20 üzerinde olduğu için çok araçlı işletenlerin bu sınırı planlamaya katması yerinde olur.
Primi Etkileyen Diğer Unsurlar Nelerdir?
Basamak ve yenileme zamanının yanında primi etkileyen başka unsurlar da vardır. Bir kısmı tavan prim tablosuna doğrudan yansır, bir kısmı ise yönetmelikte şirketlere tanınan bir imkân olarak yer alır.
- Plaka ili: Temel prim il bazında belirlenir; aynı araç için farklı illerde farklı tavan uygulanır.
- Yakıt türü: Azami prim tablosunda elektrikli otomobillerin tavanı aynı gruptaki diğer otomobillere göre yüzde 10 daha düşüktür; yönetmelik yakıt cinsi ve emisyona göre yüzde 20'ye kadar indirim veya artırım uygulanabilmesine imkân tanır.
- Engelli indirimi: Azami prim tablosunda engelli indirimi uygulanan araçların tavanı, aynı araç için yüzde 20 daha düşüktür.
- Trafik cezaları: Yönetmelik, sürücülere uygulanan ceza puanlarının ve sürücü belgesine el konulma süre ve nedenlerinin primin tespitinde kullanılabileceğini düzenler.
- Eşdeğer parça: Yönetmelik, eşdeğer veya yeniden kullanılabilir parça kullanımına bağlı olarak yüzde 20'ye kadar indirim uygulanabilmesine imkân tanır.
Ödeme yöntemi de toplam tutarı etkileyebilir. Trafik Sigortası Genel Şartları, primin en az dörtte birinin poliçe teslimi karşılığında peşin ödenmesi koşuluyla taksit yapılabileceğini düzenler; taksit seçeneklerinde ödeyeceğiniz toplam tutarı peşin fiyatla karşılaştırmanız gerekir.
Teklifleri Aynı Gün ve Aynı Bilgilerle Karşılaştırın
Trafik sigortasında daha düşük prim, şanstan çok doğru zamanlamanın ve doğru karşılaştırmanın sonucudur. Poliçenizi bitiş tarihinden önce yenilemek, basamağınızı araç değişiminde korumak ve teklifleri o ayın tavan primiyle kıyaslamak, aynı teminat için daha düşük prim ödeme imkânınızı artırır.
Zorunlu poliçe yalnızca karşı tarafın zararını karşıladığı için kendi aracınızdaki hasarlar bu güvencenin dışında kalır; bu nedenle trafik teklifinizi alırken kasko seçeneklerini de birlikte değerlendirmenizi öneririz. İnci Sigorta uzmanları anlaşmalı şirketlerin tekliflerini basamağınıza göre yan yana koymanız için yanınızda; karşılaştırmalı bir çalışma için sigorta teklifi alın.
Kaynaklar
Bu içerikteki bilgiler aşağıdaki resmî kaynaklardan derlenmiştir. Mevzuat ve tutarlar değişebildiği için işlem öncesinde ilgili kurumun güncel yayınını kontrol etmenizi öneririz.
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasında Tarife Uygulama Esasları Hakkında Yönetmelik, madde 4, madde 5, madde 7, madde 9 ve geçici madde 11, Türkiye Sigorta Birliği (tsb.org.tr)
- Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları, madde C.1, Türkiye Sigorta Birliği (tsb.org.tr)
- Trafik Sigortası Azami Brüt Prim Tablosu, Ekim 2026, Sigorta Bilgi ve Gözetim Merkezi (sbm.org.tr)
- Kamuoyu Duyurusu: Sahte ve Yanıltıcı Trafik Sigortası Teklif ve Poliçelerine Dikkat, Türkiye Sigorta Birliği (tsb.org.tr)
- Trafik sigortasında hasarsızlık indirimi uygulamasına ilişkin bilgilendirme, 19 Aralık 2025, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Zorunlu trafik sigortası tarifesinde değişiklik, 27 Aralık 2025 tarihli Resmî Gazete, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (seddk.gov.tr)
- Sıkça sorulan sorular, trafik sigortası, Türkiye Sigorta Birliği (tsb.org.tr)