Güneş Enerji Santrali (GES) Sigortası, yangın, doğal afet, hırsızlık ve ekipman arızası gibi risklere karşı milyonlarca lira değerindeki güneş enerji yatırımlarını koruma altına alan özel bir sigorta türüdür. Türkiye'nin toplam güneş kurulu gücü 2025 yıl sonu itibarıyla 25.801 MW'a ulaşmış ve güneş enerjisi, doğal gazı geride bırakarak hidroelektriğin ardından ikinci sıraya yükselmiştir. 26 Şubat 2026 tarihli EPDK Kurul Kararı ile 2026 yılı için açılan 3.500 MW'lık yeni lisanssız kapasite, çatı tipi GES yatırımları başta olmak üzere sektörü yeni bir döneme taşımıştır. Bu rehberde 2026 GES sigortası mevzuat çerçevesini, teminat yapısını, kâr kaybı teminatını ve İnci Sigorta üzerinden Güneş Enerji Santralleri Sigortası başvuru sürecini detaylı şekilde ele alıyoruz.
Türkiye GES Pazarı 2026: Sektörün Yeni Dönemi
Türkiye'nin enerji dönüşümünde güneş enerjisi merkezi bir rol oynuyor. EPDK verilerine göre 2025 yıl sonu itibarıyla 25.801 MW'a ulaşan güneş, 24.162 MW'lık doğal gazı geride bırakarak hidroelektriğin (32.296 MW) ardından ikinci sıraya yerleşti.
| Türkiye GES Sektörü Verileri (Ekim 2025 ve 2026 Tahsisleri) | Değer |
|---|---|
| Toplam güneş kurulu gücü | 24.371 MW |
| Lisanssız güneş kurulu gücü | 21.903 MW |
| Lisanslı güneş kurulu gücü | 2.468 MW |
| Toplam yenilenebilir kurulu gücü | 74.686 MW |
| 2026 lisanssız üretim yeni kapasite tahsisi | 3.500 MW |
| 2026 iletim seviyesi lisanssız tahsis | 1.500 MW |
| 2026 dağıtım seviyesi lisanssız tahsis | 2.000 MW |
Güneş Enerjisi Doğal Gazı Geride Bıraktı
2025 yıl sonunda 25.801 MW'a ulaşan güneş kurulu gücü, 24.162 MW'lık doğal gaz santrallerini geride bırakarak hidroelektriğin (32.296 MW) ardından ikinci sıraya yerleşmiştir. Bu büyüme, GES sigortası ihtiyacını da paralel olarak artırmakta; özellikle çatı tipi yerinde üretim modelinin yaygınlaşması yeni bir B2C sigortacılık alanı yaratmaktadır.
GES Sigortasının Yapısı: Kurulum ve İşletme Dönemi
Güneş Enerji Santralleri (GES) Sigortası, güneş enerjisi üretim tesislerinin fiziksel altyapısını ve üretim faaliyetlerini doğal afetler, teknik arızalar, hırsızlık, yangın ve diğer beklenmedik olaylara karşı güvence altına alan özel bir sigorta türüdür. Lisanslı veya lisanssız fark etmeksizin tüm güneş enerjisi tesisleri için yapılandırılabilir; teminat kapsamı tesisin yapısına, kapasitesine ve kullanım amacına göre özelleştirilir.
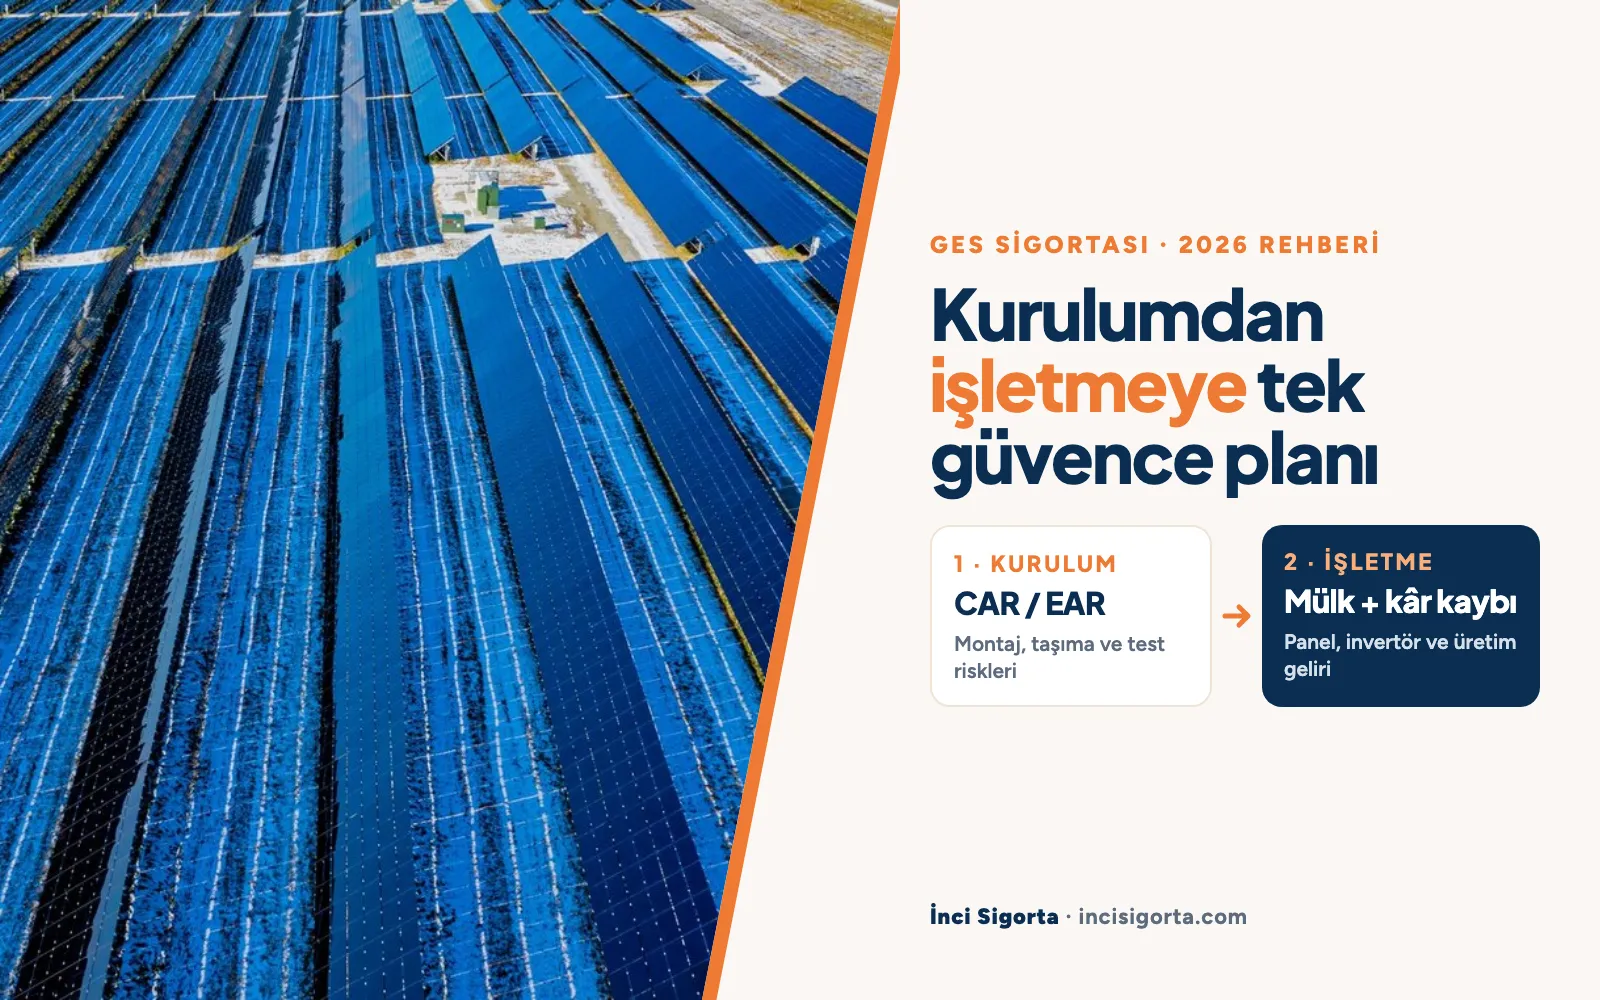
GES sigortası temel olarak iki ana faza ayrılır: kurulum (inşaat) dönemini kapsayan All Risks (CAR/EAR) sigortası ve faaliyete geçtikten sonraki dönemi kapsayan işletme dönemi sigortası. Bazı poliçeler her iki dönemi bütünleşik şekilde teminat altına alırken, bazıları yalnızca işletme dönemini kapsar.
Kurulum Dönemi: All Risks (CAR/EAR) Sigortası
Kurulum aşamasında olan veya yeni inşa edilen GES projeleri için Mühendislik Sigortaları kapsamındaki Contractor's All Risks (CAR) veya Erection All Risks (EAR) sigortaları devreye girer. Bu poliçeler; kurulum sırasında oluşabilecek hasarlar, montaj hataları, saha içi taşıma ve yükleme kazaları ve test aşamasındaki riskleri teminat altına alır. Kurulum tamamlanıp tesis faaliyete geçtiğinde işletme dönemi sigortasına geçilir.
İşletme Dönemi GES Sigortası
Faaliyete geçmiş GES tesisleri için düzenlenen işletme dönemi sigortası; panel, invertör, transformatör, kablolama, SCADA (tesisin uzaktan izlenip kontrol edildiği yazılım ve donanım sistemi) ve izleme sistemlerini kapsayan fiziksel mülk sigortasıdır. Bu poliçeler genellikle yıllık olarak düzenlenir ve doğal afet ile teknik arıza risklerini birlikte ele alır.
2026 GES Mevzuat Çerçevesi
Türkiye'de GES kurulumu ve işletilmesi 6446 sayılı Elektrik Piyasası Kanunu ile düzenlenir; uygulama esaslarını EPDK (Enerji Piyasası Düzenleme Kurumu) belirler. GES sigortası ise SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) denetiminde, Türk Ticaret Kanunu ve sigorta mevzuatı çerçevesinde uygulanır.
Lisanslı ve Lisanssız Üretim Ayrımı
| Kriter | Lisanssız Üretim | Lisanslı Üretim |
|---|---|---|
| Kapasite Eşiği | Genel sınır 5 MW (öz tüketim ve iletim seviyesi tahsislerinde daha yüksek olabilir) | Kapasiteden bağımsız, piyasaya satış amaçlı |
| Onay Süreci | EPDK lisansı gerekmez | EPDK üretim lisansı zorunlu |
| Üretim Amacı | Öz tüketim odaklı; ihtiyaç fazlası görevli tedarik şirketine satılır | Piyasaya elektrik satışı |
| Lisans Süresi | Süresiz | 49 yıl |
| ÇED Raporu | Kurulu güce bağlı; küçük tesisler çoğunlukla kapsam dışı | Kurulu güce bağlı (10 MWm ve üzeri ÇED raporu) |
| Başvuru Süreci | Hızlı ve basit | Detaylı ve uzun |
26 Şubat 2026 EPDK Kurul Kararı (14353 sayılı)
EPDK'nın 26 Şubat 2026 tarihli ve 14353 sayılı Kurul Kararı çerçevesinde 2026 yılı için lisanssız üretime ayrılan toplam kapasite 3.500 MW olarak belirlenmiştir. Bir gerçek veya tüzel kişiye iletim seviyesinden en fazla 75 MW, dağıtım seviyesinden ise en fazla 10 MW kapasite tahsis edilebilmektedir. Bu düzenleme, çatı GES'lerinden büyük endüstriyel öz tüketim tesislerine kadar farklı ölçekte yatırımcılara önemli bir fırsat penceresi açmıştır.
2 Nisan 2026 Yönetmelik Değişikliği
2 Nisan 2026 tarihli ve 33212 sayılı Resmî Gazete'de yayımlanan yönetmelik değişiklikleriyle lisanssız üretim tesislerinde mahsuplaşma (üretilen ve tüketilen elektriğin birbirinden düşülmesi) hesabı aylık bazdan saatlik baza geçirildi; bu hükümler 1 Mayıs 2026'da uygulanmaya başladı. Bu değişiklik, GES yatırımcılarının üretim ve tüketim verilerini daha sık takip etmesini gerektirmekte; bu da SCADA ve izleme sistemleri için sigorta gerekliliğini artırmaktadır. Aynı değişiklikle üretim tesisine entegre depolama ünitesi kurulabilmesinin önü açılmış; depolama gücü tesisin elektriksel gücüyle sınırlandırılmıştır.
GES Yatırımı Yapanlar Neden Sigorta Yaptırmalı?
GES yatırımında sigorta, tek bir dolu, yangın, sel ya da hırsızlık olayının hem yüksek değerli ekipmanı hem de üretim gelirini aynı anda kaybettirme riskini sigorta şirketine aktardığı için değerlendirilmesi önerilen bir güvencedir. Panel, invertör, transformatör, kablolama ve SCADA sistemleri doğa olaylarına ve teknik arızalara karşı hassastır; banka kredisiyle kurulan tesislerde üretimin durması geri ödemeleri de doğrudan etkiler. Sigortanın sağladığı başlıca faydalar:
- Doğal afetler ve yangın gibi tek seferlik olayların finansal yükünü sigorta şirketine aktarır
- Üretim kesintisi durumlarında oluşan gelir kaybını karşılayan kâr kaybı teminatı sağlar
- Banka kredisiyle finanse edilen projelerde kredi geri ödemelerinin aksamamasına destek olur
- Sözleşmeli enerji alıcılarına (PPA) verilen üretim taahhütlerini destekler
- Hırsızlık, vandalizm ve kasti zarar gibi insan kaynaklı risklere karşı koruma sağlar
- İnvertör arızası, panel cam kırılması gibi teknik hasarlara karşı teminat verir
GES Sigortası Teminat Yapısı
GES sigortası farklı risk gruplarını birden fazla teminat altında ele alır. Bu teminatlar standart yapılar olabileceği gibi tesisin ihtiyacına göre özelleştirilebilir.
| Teminat Grubu | İçerdiği Riskler |
|---|---|
| Yangın ve Yıldırım | Yangın, yıldırım, infilak, duman ve patlama kaynaklı hasarlar |
| Doğal Afetler | Deprem, sel, su baskını, fırtına, kasırga, dolu, yer kayması, çığ, kar ağırlığı |
| Hırsızlık ve Vandalizm | Panel hırsızlığı, kablo çalınması, vandalizm kaynaklı kasti zararlar |
| Ekipman Arızası | Panel, invertör, transformatör, kablolama ve SCADA sistemlerindeki teknik arızalar |
| Elektronik Cihaz | Kontrol panelleri, izleme sistemleri, sayaç ve elektronik bileşenlerdeki hasarlar |
| Üçüncü Şahıs Sorumluluğu | Tesisten kaynaklı üçüncü şahıslara verilen bedeni ve maddi zararlar |
| Kâr Kaybı (BI) | Teminat altındaki bir olay sonucu üretim kesintisi yaşandığında oluşan gelir kaybının karşılanması |
| Taşıma ve Nakliye | Ekipmanların kurulum sahasına taşınması sırasında oluşabilecek hasarlar |
Kâr Kaybı Teminatı (Business Interruption): GES Sigortasının En Kritik Parçası
Kâr Kaybı Teminatı (BI - Business Interruption); fiziksel hasar sigortasının yanına eklenebilen ve teminat altındaki bir olay sonucu üretim kesintisi yaşanması durumunda oluşan gelir kaybını karşılayan kritik bir teminattır. GES yatırımlarında elektrik üretimi durduğunda fiziksel onarım sürerken sözleşmeli alıcılara enerji teslim edilemeyeceği için ciddi gelir kayıpları yaşanır.
Örneğin büyük bir doludan zarar görmüş paneller değiştirilirken haftalar veya aylar geçebilir. Bu süreçte tesisin üreteceği elektrik geliri, poliçe koşulları çerçevesinde kâr kaybı teminatı kapsamında karşılanır. Bu sayede kredi geri ödemeleri ve sabit giderlerin aksamadan sürdürülmesine destek olunur.
GES Sigortasında Kâr Kaybı Teminatı'nın detayları, hesaplama yöntemleri ve örnek senaryolar için GES Sigortasında Kâr Kaybı Teminatı Neden Önemlidir? blog yazımızı inceleyebilirsiniz.
Lisanslı ve Lisanssız GES Sigortası Arasında Fark Var mı?
Evet, fark vardır; ancak fark teminatlarda değil poliçenin yapılandırılmasındadır. Yangın, doğal afet, hırsızlık ve ekipman arızası teminatları her iki tesis türünde aynı prensiple verilir. Farkı tesis ölçeği, sigorta bedeli, reasürans ihtiyacı ve kâr kaybının hesaplanma biçimi belirler: lisanslı tesiste elektrik satış geliri, lisanssız öz tüketim tesisinde ise üretim durduğunda şebekeden alınması gereken elektriğin maliyeti esas alınır.
Lisanslı GES Sigortası Özellikleri
- Büyük ölçekli yatırımlar (5 MW üzeri) için yüksek sigorta bedelleri ve reasürans (sigorta şirketinin üstlendiği riskin bir kısmını başka bir sigortacıya devretmesi) gereksinimi
- PPA sözleşmesi kapsamındaki üretim taahhütleri için yüksek limitli kâr kaybı teminatı
- Hibrit GES + BESS (Batarya Enerji Depolama Sistemi) tesislerinde ek elektronik teminatlar
- Banka finansmanı gereken büyük projelerde kreditör koruma şartları
Lisanssız GES Sigortası Özellikleri
- Küçük ve orta ölçekli yatırımlar (5 MW altı) için standart paket çözümler
- Öz tüketim odaklı yapısı sebebiyle kâr kaybı hesabında elektrik satış geliri yerine, üretim durduğunda şebekeden alınması gereken elektriğin maliyeti esas alınır
- İhtiyaç fazlası üretim için gelir kaybı hesaplamaları daha basit yapı izler
- Daha hızlı poliçe düzenleme süreci ve esnek prim yapısı
Bireysel Çatı Tipi GES Sigortası
Konutlar, çiftlikler ve KOBİ ölçeğindeki çatı GES yatırımları için özel olarak yapılandırılmış Bireysel Çatı Tipi Güneş Enerji Paneli Sigortası çözümleri mevcuttur. 2026'daki lisanssız üretim mevzuatı değişiklikleriyle birlikte bu B2C odaklı poliçelere ilgi artmaktadır.
Çatıdaki Güneş Panelleri Konut Sigortasına Dahil mi?
Çatıdaki güneş panelleri standart bir konut sigortası poliçesine her zaman otomatik olarak dahil edilmez; panellerin poliçede ayrıca beyan edilmesi, ek teminatla eklenmesi ya da çatı tipi panel sigortasıyla ayrı olarak güvenceye alınması gerekir. Beyan edilmeyen paneller hasar anında bina bedeli içinde değerlendirilmeyebilir. Poliçenizi incelerken şu noktalara bakmanızı öneririz:
- Panel, invertör ve montaj konstrüksiyonunun poliçede ayrı kalem olarak yazılı olup olmadığı
- İnvertör arızası gibi elektronik hasarların kapsama girip girmediği (standart konut paketlerinde genellikle yer almaz)
- DASK'ın yalnızca deprem ve deprem kaynaklı yangın, infilak, tsunami ve yer kaymasını kapsadığı; dolu, fırtına ve hırsızlığın DASK kapsamında olmadığı
GES Sigortası Kapsamı Dışında Kalan Haller
GES sigortası geniş bir koruma sunsa da bazı durumlar standart kapsam dışındadır. Bu istisnaları başvuru aşamasında değerlendirmek poliçe yapılandırması açısından kritiktir.
- Kasıtlı eylemler sonucu sigortalı tarafından oluşturulan zararlar
- Savaş ve iç savaş kaynaklı zararlar; terör, halk hareketleri ve grev kaynaklı zararlar ise ek teminatla kapsama alınabilir
- Nükleer riskler ve radyoaktif kirlilik kaynaklı hasarlar
- Yetersiz bakım, periyodik kontrol eksiklikleri sonucu oluşan teknik arızalar
- Üretim hatası kaynaklı arızalar (genellikle üretici garantisi kapsamında değerlendirilir)
- Ruhsatsız veya yasadışı kurulum kaynaklı zararlar
- Standart aşınma, paslanma ve eskimeye bağlı performans kaybı
- Çevresel etmenler kaynaklı kademeli verim düşüşü (örneğin uzun süreli toz birikimi)
Panel Garantisi ile GES Sigortası Arasındaki Fark
Üretici garantisi panelin kendisinden kaynaklanan kusurları, GES sigortası ise dışarıdan gelen ani ve beklenmedik olayları karşılar. Garanti genellikle iki parçadan oluşur: malzeme ve işçilik hatalarını kapsayan ürün garantisi ile panelin yıllar içinde belirli bir üretim seviyesinin altına düşmemesini taahhüt eden performans (verim) garantisi.
Dolu, yangın, fırtına, hırsızlık, yıldırım veya kısa devre sonucu oluşan hasarlar ise garanti kapsamına girmez ve sigortayla karşılanır. Doğal yaşlanmaya bağlı kademeli verim kaybı standart sigorta kapsamı dışındadır; bazı poliçelerde üretim hatası veya yıllık ortalamanın altında kalan güneş ışınımı kaynaklı üretim kaybı ek teminat olarak sunulabilir. İki güvence birbirinin yerine geçmez, birbirini tamamlar.
2026 GES Sigortası Fiyatlandırma Faktörleri
GES sigortası priminin kişiye veya tesise özel hesaplandığı; sabit bir fiyat listesi olmadığı bilinmelidir. Sigorta şirketleri risk değerlendirmesi yaparken aşağıdaki faktörleri birlikte ele alır:
| Faktör | Prim Üzerindeki Etkisi |
|---|---|
| Tesis Kapasitesi (MW) | Sigorta bedeli kapasiteyle doğrudan orantılı arttığı için prim de artar; ancak büyük tesislerde reasürans avantajıyla birim prim oranı düşebilir |
| Coğrafi Konum | Deprem riski yüksek bölgeler, sel sahasındaki tesisler, doğa olayları sık gözlemlenen iller daha yüksek prim oluşturur |
| Ekipman Kalitesi | Tier 1 (bankalarca finansmana uygun kabul edilen üst segment) panel üreticisi, sertifikalı invertör ve uluslararası standartlara uygun ekipman kullanımı primi olumlu etkileyebilir |
| Sigorta Bedeli | Tesisin yeni değeri üzerinden hesaplanan toplam ekipman ve altyapı maliyeti |
| Teminat Genişliği | Standart paket daha düşük primli seçenektir; kâr kaybı, terör ve kasten zarar gibi ek teminatlar primi artırır |
| Muafiyet Oranı | Yüksek muafiyet oranı (hasarın sigortalı tarafından karşılanan kısmı) prim avantajı sağlar; düşük muafiyet primi yükseltir |
| Güvenlik Önlemleri | Çevre çiti, kamera sistemi, uzaktan izleme, alarm sistemi prim üzerinde olumlu etki yaratır |
| Hasarsızlık Geçmişi | Önceki yıllarda hasar geçmişi olmayan tesislerde yenileme döneminde hasarsızlık indirimi uygulanabilir |
Devlet Teşvikleri ve Sigorta İlişkisi
YEKDEM (Yenilenebilir Enerji Kaynakları Destekleme Mekanizması) kapsamında bulunan tesisler için sigorta bedeli hesaplamasında üretilen elektriğin teşvik fiyatları üzerinden beklenen gelir hesaplaması yapılır. Bu durum özellikle Kâr Kaybı Teminatı tutarının doğru belirlenmesinde önemli rol oynar. YEKA (Yenilenebilir Enerji Kaynak Alanları) projelerinde ise alımı garanti edilen elektrik miktarı baz alınarak teminat yapılandırılır.
Hasar Bildirimi ve Tazminat Süreci
GES tesisinizde teminat altındaki bir olay yaşandığında hızlı ve doğru bildirim süreci tazminat ödemesinin hızını doğrudan etkiler. Standart hasar bildirim süreci şu adımlardan oluşur:
| 1 | Acil Güvenlik Önlemleri: Yangın, sel veya elektrik kaçağı gibi acil durumlarda öncelikle çalışan ve çevre güvenliği sağlanır; ana enerji kaynağı kesilir |
| 2 | Hasar Belgeleme: Hasarın oluştuğu alan farklı açılardan fotoğraflanır, hasar zamanı ve nedeni hakkında detaylı notlar tutulur, SCADA çıktıları arşivlenir |
| 3 | Sigorta Şirketine Bildirim: Türk Ticaret Kanunu md.1446 gereğince hasar gecikmeksizin bildirilir; Yangın Sigortası Genel Şartları bu süreyi en geç 5 iş günü olarak belirler |
| 4 | Eksper Atama ve İnceleme: Sigorta şirketi yetkili eksper görevlendirir; eksper sahada inceleme yapar, teknik raporlar düzenler |
| 5 | Onarım veya Tazminat: Eksper raporu sonrası onarım maliyeti veya tazminat tutarı belirlenir; anlaşmalı servis kanalı veya nakit ödeme yöntemi tercih edilir |
| 6 | Kâr Kaybı Hesaplaması: Kâr Kaybı Teminatı varsa üretim kesintisi süresi ve günlük kaybedilen gelir baz alınarak hesaplama yapılır; bekleme süresi (tazminata dahil edilmeyen ilk kesinti süresi) dikkate alınır |
Dolu ve Fırtına Hasarında GES Sigortası Nasıl İşler?
Dolu ve fırtınanın panellere, montaj yapısına ve kablolamaya verdiği ani hasarlar, poliçede doğal afet teminatı yer alıyorsa GES sigortası kapsamında karşılanır. IEC 61215 standardına göre sertifikalı paneller 25 mm çapındaki buz topunun saniyede 23 metre hızla çarpmasına dayanacak şekilde test edilir; daha iri doluda cam kırılması veya gözle görülmeyen mikro çatlaklar oluşabilir. Fırtınada ise hasar çoğunlukla panelin yerinden sökülmesi ve konstrüksiyonun eğilmesi şeklinde görülür.
Örnek senaryo
Çatı GES'inizde şiddetli dolu nedeniyle 6 panelin camı kırıldı ve eksper panel, işçilik ve nakliye dahil hasarı 90.000 TL olarak belirledi. Poliçenizde hasar tutarının %10'u oranında muafiyet varsa 9.000 TL'yi siz üstlenirsiniz, sigorta şirketi 81.000 TL öder. Tutarlar yalnızca işleyişi göstermek içindir; muafiyet oranı ve tazminat poliçe koşullarına göre belirlenir.
GES Sigortası Hakkında Sık Sorulan Sorular
GES Sigortası Zorunlu mu?
Hayır, mevzuatta GES tesisleri için genel bir zorunlu sigorta yükümlülüğü öngörülmemiştir. Ancak banka kredisiyle finanse edilen projelerde kredi sözleşmeleri, enerji alım anlaşmalı projelerde ise alıcı sözleşmeleri sigortayı çoğunlukla şart koşar. Zorunlu olmasa da yatırımın büyüklüğü göz önüne alındığında değerlendirmenizi öneririz.
Batarya Depolama Ünitesi GES Sigortasına Dahil mi?
Batarya depolama ünitesi, poliçede beyan edilip sigorta bedeline eklenirse GES sigortası kapsamına alınabilir. 2 Nisan 2026 değişikliğiyle entegre depolama kurulabildiği için sonradan eklenen bataryayı sigorta şirketine bildirmeniz önemlidir. Aksi halde eksik sigorta (sigorta bedelinin gerçek değerin altında kalması) nedeniyle tazminat orantılı olarak azalabilir.
Kiralık Çatıya Kurulan GES'i Kim Sigortalar?
Kiralık çatıya kurulan GES'i, panellerin ve ekipmanın sahibi olan yatırımcı sigortalar; bina ise çatı sahibinin kendi poliçesiyle güvence altında kalır. Kira sözleşmesinde çatıya verilebilecek zararlar ve sigorta yükümlülüğünün kime ait olduğu açıkça yazılmalıdır.
İnci Sigorta ile GES Yatırımınızı Güvence Altına Alın
GES yatırımları milyonlarca lira değerinde teknolojik altyapı, uzun vadeli üretim taahhütleri ve banka finansmanı içerir. Tek bir doğal afet veya teknik arıza, doğru yapılandırılmış bir sigorta poliçesi olmadan tüm yatırımı tehlikeye atabilir. Doğru kapsamla kurgulanmış GES sigortası; kurulum dönemindeki All Risks teminatından işletme dönemindeki kâr kaybı teminatına kadar tüm risk segmentlerini birleştirir.
İnci Sigorta'nın deneyimli mühendislik sigortaları ekibi; tesisinizin kapasitesi, coğrafi konumu, kullanım amacı ve risk profiline göre Türkiye'nin önde gelen reasürör destekli sigorta şirketlerinden karşılaştırmalı teklifler hazırlar. Hem GES hem de kardeş ürün olarak HES Sigortası çözümlerimizle yenilenebilir enerji yatırımlarınız bütünleşik koruma altına alınır. Tesisinize uygun teminatları değerlendirmek için sigorta teklifi alın; 2026 mevzuat değişikliklerinin poliçenize etkisini uzmanlarımıza danışabilirsiniz.
Kaynaklar
Enerji Piyasası Düzenleme Kurumu (EPDK), 26 Şubat 2026 tarihli ve 14353 sayılı Kurul Kararı. Enerji Piyasası Düzenleme Kurumu (EPDK), 2025 Yılı Elektrik Piyasası Gelişim Raporu. Türkiye Elektrik İletim AŞ (TEİAŞ), 2026 Lisanssız Üretim Kapasitesi Duyuruları. Elektrik Piyasasında Lisanssız Elektrik Üretim Yönetmeliğinde Değişiklik Yapılmasına Dair Yönetmelik, Resmî Gazete, 2 Nisan 2026, Sayı: 33212. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK). Türkiye Sigorta Birliği (TSB), Mühendislik Sigortaları Genel Şartları. 6102 sayılı Türk Ticaret Kanunu, Altıncı Kitap (Sigorta Hukuku).
IEC 61215 Karasal Fotovoltaik Modüller Tasarım Yeterliliği ve Tip Onayı Standardı, International Electrotechnical Commission (iec.ch)
Zorunlu Deprem Sigortası Genel Şartları, Doğal Afet Sigortaları Kurumu (dask.gov.tr)
İnci Sigorta | Levha Kayıt No: T08528-CBHZ | incisigorta.com